餐饮是支撑国内民生消费的核心服务业,后疫情阶段国内餐饮市场逐步完成复苏调整,发展趋势呈现出规模稳态扩容、结构深度调整的特征。
一、国内餐饮市场现状
1.1 整体规模走势
1.1.1 近四年规模增长
国内餐饮市场规模的增长节奏,对应疫情后复苏的不同阶段,2022年受局部疫情反复影响,市场出现阶段性收缩,2023年放开后迎来报复性反弹,2024年进入复苏后的稳态调整,2025年增长进一步回归消费基本面,所有数据均来自国家统计局的官方发布,口径统一为全年餐饮整体市场规模,涵盖所有限上限下餐饮经营主体,数据经过官方修订,不存在口径冲突。
| 年份 | 市场规模(亿元) |
|---|---|
| 2022 | 43941 |
| 2023 | 52890 |
| 2024 | 55718 |
| 2025 | 57982 |
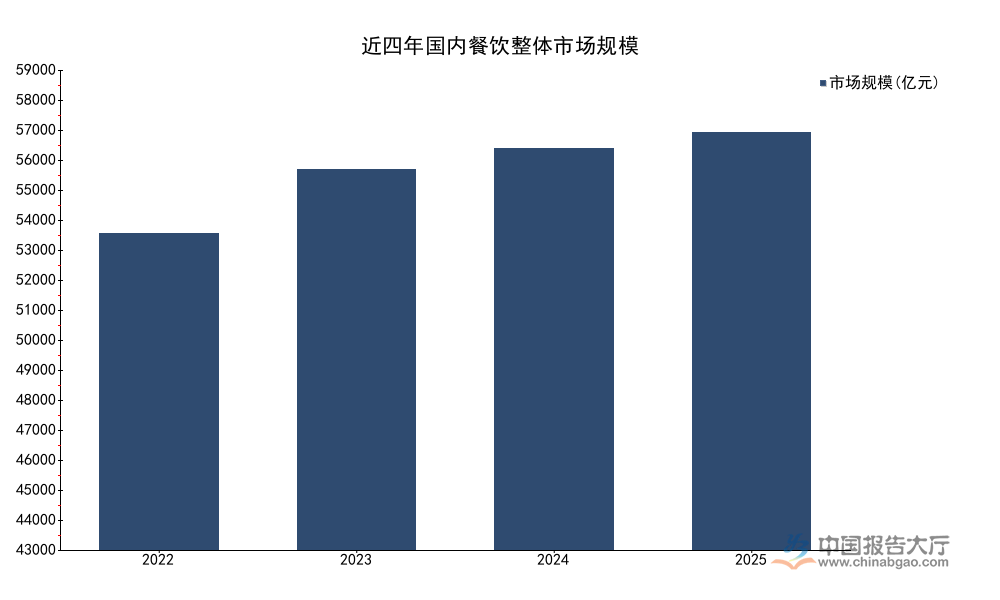
2025年市场规模占社零总额比重稳定在11.6%,成为拉动社会消费品零售增长的稳定支柱。限额以上餐饮增速低于整体市场水平,说明中小餐饮的恢复速度快于大型连锁,这背后是下沉市场消费活力的释放。
增长速度的变化更清晰的展现了餐饮市场的复苏节奏,不同年份的增速均为国家统计局公布的同比增速,口径统一,不存在调整差异。
| 年份 | 增长率(%) |
|---|---|
| 2022 | -6.3 |
| 2023 | 20.4 |
| 2024 | 5.3 |
| 2025 | 3.2 |

增速从2023年20%以上的反弹式增长,回落至2025年的3.2%,反映出需求端的恢复已经完成,后续增长主要依赖居民收入增长和消费习惯变迁,不会再出现报复性的高增长,行业竞争将从增量扩张转向存量争夺。
人均餐饮消费方面,红餐产业研究院数据显示,全国人均餐饮消费为36.6元,对比杭州地区2024年人均餐饮消费额达到10546元每年,折合每月接近900元,日均接近30元,和全国平均水平的差异,主要来自杭州作为新一线城市,居民外出就餐的频率更高,消费能力也更强。杭州2024年餐饮市场规模达到669亿元,占当地社会消费品零售总额的比重达到16.9%,高于全国11.6%的平均水平,反映出餐饮消费在发达地区消费结构中的占比更高,对当地消费市场的拉动作用更明显。
月度数据层面,2025年11月国内餐饮市场规模达到6057亿元,同比增长3.2%,12月规模为5738亿元,同比增长2.2%,四季度整体增速维持在3%左右,和全年增速基本一致,年底消费旺季并没有带来超预期的增长,消费动能整体平稳。
限额以上单位2025年市场规模为16337亿元,同比增长2.0%,低于整体市场3.2%的增速,进一步验证了中小餐饮恢复更快的判断,中小餐饮多集中在下沉市场和社区周边,贴合日常消费需求,在居民消费回归日常的阶段,增长动能更稳定。
1.2 市场竞争格局
1.2.1 门店进出与头部集中
头部连锁品牌是当前餐饮市场拓店的核心主体,百胜中国作为国内最大的西式快餐集团,旗下两个核心品牌的门店规模持续增长,整体门店网络已经覆盖国内绝大多数城市,所有门店数据均来自百胜中国2025年三季度财报,统计口径为期末已开业门店数量,指标统一。
| 品牌 | 门店数(家) |
|---|---|
| 肯德基 | 12640 |
| 必胜客 | 4022 |
| 百胜中国合计 | 17514 |
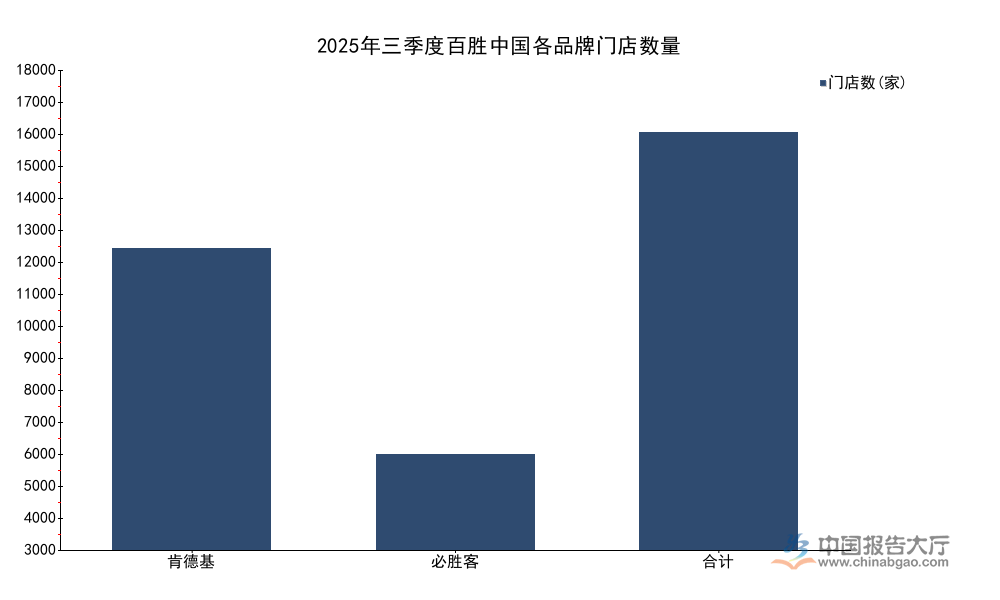
不同品牌的门店规模差异,反映出西式快餐市场的结构分化,肯德基作为平价快餐,下沉市场渗透程度更高,拓店空间更大,必胜客作为休闲餐饮,客单价更高,门店拓展速度相对放缓,符合不同定位品牌的发展规律。
从行业整体的门店进出数据看,2024年前三季度餐饮行业闭店率达到36.9%,意味着超过三分之一的存量门店在九个月内退出市场,高流动性是餐饮行业供给端的核心特征,新进入者多为中小个体商户,投入成本低,试错空间大,头部连锁品牌则凭借供应链、品牌、资金优势,保持稳定的拓店节奏,市场份额逐步向头部集中。
百胜中国2025年三季度财报显示,当期集团总收入达到32亿美元,经营利润4亿美元,归母净利润2.82亿美元,必胜客客单价达到70元,外卖销售额占百胜中国餐厅收入的比例达到51%,外卖渠道已经成为连锁餐饮企业的核心收入来源,超过堂食渠道的占比,反映出消费者就餐习惯的变化,外出就餐和外卖到家的需求结构已经发生永久性改变。
北京市场2024年二季度末到三季度初的两个月时间内,市场监管部门检查餐饮服务单位12000家,完成食品抽检监测23000批次,累计处置问题餐饮单位333家,监管常态化也在推动行业出清,不合规的中小门店更容易被淘汰,进一步推动市场格局的优化。
窄门餐眼数据显示,2024年前三季度国内餐饮门店(不含团餐)新开门店302万家,关闭门店296万家,期末总门店数达到803万家,净增长仅6万家,行业整体规模已经进入存量博弈阶段,新进入者替代退出者,整体增量空间有限,竞争烈度会持续提升,缺乏核心竞争力的门店会快速被市场淘汰。
二、餐饮行业发展趋势
2.1 运营升级方向
2.1.1 供应链智能化渗透
餐饮行业的运营升级核心方向是供应链的智能化改造,上游对接农牧食材、调味品供应链,下游对接门店和消费者,供应链环节的效率提升能够直接降低餐饮企业的综合成本,尤其是连锁餐饮企业,对供应链智能化的需求更高。当前头部连锁企业已经普遍引入智能化的库存管理、食材溯源、中央厨房配送系统,中小餐饮企业受成本约束,改造速度相对缓慢,上海作为国内餐饮现代化程度最高的城市之一,已经出台相关政策推动餐饮供应链的智能化升级,明确到2028年实现全行业60%的覆盖率,这一目标也代表了国内餐饮行业供应链升级的方向。
供应链智能化不仅能够降低食材损耗,还能够提升食品安全管控能力,通过溯源系统快速定位问题食材,降低食品安全风险,同时也能够帮助企业更好的预测消费需求,优化库存备货,减少资金占用。对于连锁企业而言,统一的智能化供应链管理,能够保证不同门店的产品口味、品质一致,提升品牌的标准化程度,进一步强化品牌竞争力。中小餐饮企业的供应链智能化改造仍然面临成本瓶颈,一套完整的智能化管理系统的投入对于年利润几十万的中小门店而言仍然偏高,行业内也出现了面向中小门店的SaaS化供应链服务,按照使用量收费,降低了准入门槛,一定程度上推动了智能化的渗透。
未来供应链智能化的渗透会呈现头部引领、腰部跟进、中小逐步覆盖的节奏,整体渗透速度取决于SaaS服务的成本下降速度。从百胜中国的运营数据看,外卖占比超过一半,头部企业已经完成了线上线下渠道的融合,供应链智能化也需要适配多渠道的发货需求,不同渠道的订单整合、库存分配都需要智能化系统支撑,这也是头部企业愿意投入改造的核心原因。中小门店的订单量较小,多依托第三方外卖平台,对供应链智能化的需求更多集中在库存和收银环节,轻量化的SaaS工具已经能够满足需求,后续渗透速度会快于完整的供应链系统改造。
2.2 合规管理走向
2.2.1 垃圾处理成本传导
餐饮行业的合规管理要求不断提升,食品安全、垃圾分类、环境卫生都成为监管的重点方向,合规成本已经成为餐饮企业运营成本的重要组成部分,尤其是垃圾分类处理,随着国内垃圾分类政策的全面推行,餐饮企业作为湿垃圾产生的核心主体,需要按照产生量缴纳垃圾处理费用,不同分类的垃圾执行不同的收费标准,以此推动餐饮企业主动做好垃圾分类,提升资源化利用水平。上海普陀区2025年执行的单位生活垃圾处理收费标准中,湿垃圾处理费为54元/桶,干垃圾处理费为36元/桶,湿垃圾收费标准高于干垃圾,核心原因是湿垃圾的处理成本更高,同时引导餐饮企业减少湿垃圾的产生,或者通过就地资源化处理的方式降低排放量。
上海市商务委等五部门出台的政策文件提出,到2028年全市餐饮行业生活垃圾资源化利用率达到85%,通过价格杠杆推动餐饮企业主动参与资源化利用,已经成为政策的核心方向,这一趋势也会逐步向全国推广,未来更多城市会推行差异化的垃圾处理收费政策,提升餐饮行业的垃圾资源化利用水平。
垃圾处理成本的上升会推动餐饮企业调整运营方式,不少连锁餐饮企业已经开始推行源头减量,比如减少一次性餐具的使用,优化食材加工工艺减少边角料产生,部分门店还引入了湿垃圾就地处理设备,将湿垃圾转化为肥料或者沼气,降低需要外运处理的垃圾量,进而减少合规成本。
食品安全层面,监管部门已经建立了常态化的抽检机制,北京2024年两个月内检查12000家餐饮单位,处置333家问题单位,不合格比例接近2.8%,常态化监管意味着餐饮企业需要持续投入食品安全管理,不合规的企业会被逐步清退,行业整体合规水平会不断提升。合规成本的上升对中小餐饮企业的压力更大,头部连锁企业可以通过规模化的合规管理摊薄成本,中小餐饮企业则更容易因为成本压力退出市场,这也会进一步推动市场份额向头部集中,这一影响仍有待更长时间的观察。从价格传导的角度看,合规成本的上升最终会部分传导到终端消费价格,餐饮行业的客单价会呈现缓慢上升的趋势,这也符合居民消费升级的整体方向,消费者愿意为更合规、更安全的餐饮服务支付更高的价格。
如需获取餐饮行业细分赛道最新调研数据,可联系专业机构获取定制化研究服务。核心洞察整理如下:
- 国内餐饮市场已进入稳态增长阶段,规模增长逐步让位于结构调整
- 供给端高流动性持续,市场份额逐步向头部合规连锁品牌集中
- 供应链智能化与合规化是行业当前核心升级方向
中国报告大厅网 版权所有


