一、餐饮市场宏观规模与增速分化
市场规模持续扩大的驱动因素
中国餐饮市场正处于规模扩张的确定性通道中。从2021年至2026年的周期观察,行业整体规模呈现持续扩大态势,且未来五年的增速预期维持在稳定且较高的水平。这一扩张并非单一因素所致,而是多重结构性力量叠加的结果:消费端,居民可支配收入提升带动外出就餐频次与客单价同步上行;供给端,资本涌入加速了连锁化与品牌化进程,头部企业通过标准化模型实现跨区域复制;政策端,减税降费、创新创业扶持及数字化转型补贴等支持性措施,降低了企业扩张的制度性成本。三重驱动相互强化,使餐饮业成为消费领域中最具韧性的赛道之一,也为后续的成本分化与格局演变埋下伏笔。
快餐与正餐、外卖业态的增速分化
在总量扩张的表象之下,细分业态的增长轨迹已呈现显著分化。快餐市场凭借标准化门店布局和统一服务流程,在近年占据了较大市场份额,其模式优势在于可复制性强、单店模型轻、对厨师依赖度低,能够快速响应规模扩张需求。相比之下,正餐市场受制于体验与品质的刚性要求,扩张节奏相对审慎。而外卖业态则成为最突出的增长变量——其配送成本构成中,配送成本是运营中最重要且显著的支出项目,包装材料投入也远高于传统快餐和正餐,这种成本结构决定了外卖业务的竞争逻辑更偏向效率与规模赛跑。业态间的增速落差,本质上反映了不同商业模式在标准化程度、成本刚性及数字化渗透率上的系统性差异。
消费升级对市场结构的重塑
消费升级正在从需求端倒逼餐饮市场结构发生质变。消费者对高品质、多样化及个性化餐饮体验的诉求日益凸显,推动市场从"吃饱"向"吃好"跃迁。这一趋势在成本端已有清晰投射:中高端餐饮企业的原材料成本占比显著较高,服务人员薪酬水平也高于快餐行业,同时在装修设计与环境维护上投入不菲——这些成本特征折射出品质竞争已从菜品本身延伸至全消费场景。与此同时,外卖与社区团购等新兴业态的崛起,正倒逼传统餐饮企业加速数字化转型,以数据驱动运营决策、以智能设备替代重复人力。市场结构的重塑由此呈现双向运动:一端是品质溢价驱动的高端化,另一端是效率革命驱动的数字化,两者共同改写行业的成本曲线与竞争边界。

二、快餐与正餐、外卖的市场格局演变
快餐标准化与正餐体验化的份额拉锯
快餐与正餐的竞争本质上是效率逻辑与体验逻辑的对撞,而当前天平正因成本结构差异而微妙摆动。以麦当劳、肯德基为代表的连锁快餐凭借密集的门店布局和高度统一的服务流程,在市场规模上占据显著优势,其核心武器在于将原材料成本控制在总成本的30%至50%区间的下沿,并通过标准化作业压缩单店运营冗余。反观中高端正餐,其原材料成本占比普遍高于快餐业态,叠加服务人员薪酬水平高出快餐行业一截、装修设计投入不菲,导致其必须依赖高客单价来覆盖成本结构,这天然限制了其规模化扩张的速度。份额拉锯的实质是:快餐用可复制性换取广度,正餐用稀缺体验锁定深度,而后者正通过"体验升级"反向侵蚀快餐的客群——当消费者愿意为环境、服务与食材故事支付溢价时,正餐的防御阵地便不再局限于高端场景。
外卖作为增长引擎的渠道特征
外卖已从堂食的补充渠道蜕变为独立的增长极,但其成本逻辑与传统业态截然不同,这决定了它更像一把双刃剑。数据显示,配送成本是外卖运营中最为重要且显著的支出项目,同时外卖在包装材料上的投入远高于传统快餐和正餐,再加上平台从每笔订单中抽取一定比例的佣金以及占比相对较大的品牌推广费用,使得外卖业务的边际成本结构远重于堂食。然而,正是这一渠道撬动了餐饮市场的增量空间——它打破了物理半径对客流的限制,让原本依赖选址的餐厅获得二次增长曲线。值得关注的是,外卖的兴起倒逼企业加大信息技术投入,数字化转型补贴政策恰好降低了这一转型门槛,使得中小餐饮企业也能接入数字化基础设施,从而在配送效率与订单密度之间找到平衡点。
新兴业态对传统餐饮边界的冲击
社区团购、预制菜专营店、无人餐厅等新兴业态正在瓦解"餐饮必须到店或到家"的二元认知,其冲击力源于对成本结构的根本性重构。传统餐饮的场地租金通常占据运营成本的大部分,而新兴业态通过去门店化或极小面积模型,将租金压力转化为供应链效率投入;同时,智能化设备的引入虽然伴随前期投入和持续维护费用,但长期看能有效降低人工成本并提升服务标准化水平。这种模式创新并非简单的渠道叠加,而是对"原材料成本占30%至50%"这一传统成本公式的挑战——当食材加工环节被前置到中央厨房,门店端的成本重心便从烹饪转向交付与体验。政策端的创新创业扶持与数字化转型补贴,正在为这批跨界者提供制度性助推,而传统餐饮企业若不能及时调整租金占比过高的重资产模型,将在新一轮效率竞赛中面临被动。

三、成本构成与价格波动传导机制
外卖配送、包装、佣金等成本项占比分析
外卖业务的成本结构与传统堂食业态存在本质性差异,其核心特征在于履约成本与流量成本的双重叠加。在全部支出项中,配送成本是外卖企业运营中最为重要且显著的支出项目,这源于最后一公里履约环节对人力与时间的刚性消耗。与此同时,外卖业务在包装材料上的投入也远高于传统快餐和正餐业态,因为外卖场景对餐品完整性、保温性及品牌展示提出了更高要求,直接推高了单均包装支出。此外,外卖平台通常会从每笔订单中抽取一定比例的佣金,叠加品牌推广及市场营销费用在外卖行业中占比相对较大,共同构成了外卖业务区别于堂食的固定成本压力层。值得注意的是,原材料成本作为餐饮行业最大的成本支出之一,通常占据企业总成本的30%至50%,即便在外卖业态中,这一基础成本项依然构成利润池的基底,而配送、包装与佣金等附加成本则在此基础上进一步压缩了外卖业务的净利空间。
全球供应链不确定性对食材采购成本的影响
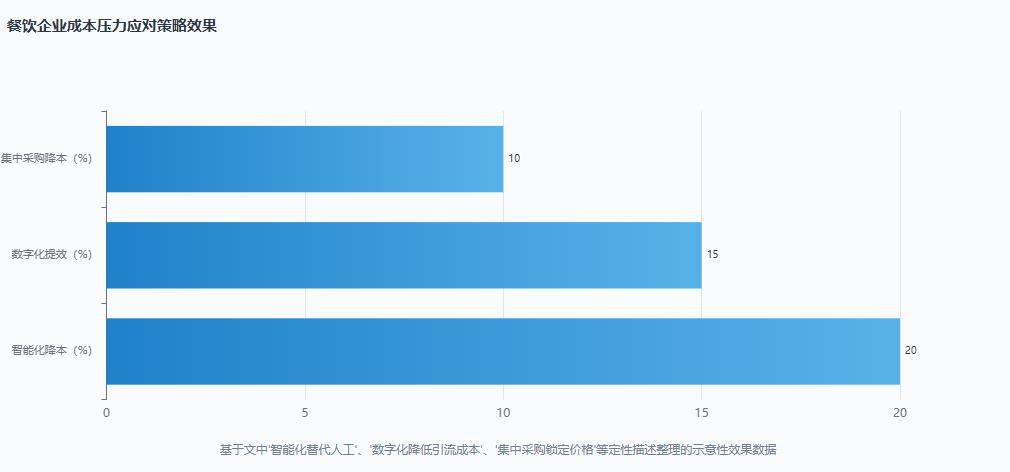
全球供应链的不确定性正在通过原材料价格剧烈波动这一通道,深刻重塑餐饮企业的成本曲线。气候变化导致的极端天气频发、地缘政治冲突引发的贸易壁垒,以及物流环节的时滞效应,共同推高了食材采购的波动性风险。对于餐饮企业而言,原材料成本本就占据总成本的30%至50%,这一高占比意味着食材价格的任何风吹草动都会以放大效应传导至终端定价与利润空间。当全球供应链遭遇冲击时,肉类、海鲜、蔬菜、水果、粮油等基础食材的采购价格出现同步上行,而调味品及包装材料等辅料成本也随之水涨船高。在此背景下,餐饮企业被迫在涨价转嫁与内部消化之间做出抉择:前者可能削弱客流量,后者则直接侵蚀利润率。市场分析显示,能够通过多元化供应渠道、长期合同及集中采购策略锁定价格的企业,在供应链波动中展现出更强的抗压能力,而依赖单一供应商或现货采购的企业则面临更大的成本失控风险。
中高端餐饮成本控制与品质平衡策略
中高端餐饮企业在成本管理上面临着结构性两难:既要维持食材与服务的高品质标签,又要在原材料价格波动中守住利润底线。数据显示,中高端餐饮企业的原材料成本占比较高,往往远超普通快餐或大众餐饮行业,同时其服务人员的薪酬水平普遍高于快餐行业,在装修设计和环境维护上也投入不菲,这三项刚性支出构成了中高端业态的成本底座。面对原材料价格波动,中高端餐饮企业难以像快餐连锁那样通过大规模标准化采购来摊薄成本,因为其食材选择更强调稀缺性与新鲜度,供应链弹性天然受限。因此,这类企业的成本控制策略更多转向菜单工程与动态定价:通过定期调整菜品结构,将成本涨幅较大的食材替换为品质相近但价格更稳定的替代品;同时运用精细化库存管理减少食材损耗,并以套餐组合提升客单价来对冲成本压力。在品质与成本的平衡木上,中高端餐饮的竞争壁垒不在于单纯压缩成本,而在于通过品牌溢价消化成本增量,这要求企业在食材溯源、厨师技艺与服务体验等维度持续构建差异化认知,使消费者愿意为品质支付溢价,从而在成本上行周期中维持健康的利润结构。

四、成本压力下的市场应对与趋势前瞻
智能化设备应用对人工成本的替代效应
智能化设备的规模化落地,正在重塑餐饮业的成本函数,其核心价值在于将人工成本从“刚性支出”转化为“可优化变量”。当前原材料成本占餐饮企业总成本的30%至50%,而人力成本紧随其后且逐年攀升,在劳动力供给趋紧的背景下,智能点餐、传菜机器人及中央厨房自动化设备对重复性岗位的替代,直接压缩了单店的人员编制需求。尤其对中高端餐饮企业而言,其服务人员薪酬水平普遍高于快餐行业,智能化设备的引入能更显著地稀释这部分高额支出。尽管设备采购与维护构成新的固定成本,但相较于持续上涨的人力开支,其边际成本递减效应更为明确,且能同步提升服务标准化程度——这正是连锁品牌对抗单店运营波动、实现跨区域复制的关键支撑。
数字化运营对渠道效率的提升
数字化工具对餐饮渠道效率的改造,集中体现在流量获取精准度与履约成本控制两个维度。外卖业务中,配送成本是运营中最为重要且显著的支出项目,而平台佣金又按订单比例抽取,双重挤压下利润空间极为有限;数字化运营通过私域流量沉淀与会员体系搭建,降低了对公域平台引流的依赖,从而减少品牌推广及市场营销费用的无效消耗。同时,大数据驱动的需求预测与动态定价,能够优化出餐节奏与骑手调度,间接摊薄单均配送成本。值得注意的是,外卖业务在包装材料上的投入远高于传统快餐和正餐,数字化供应链管理系统可通过对包装耗材的精细化管理,在不牺牲用户体验的前提下控制这部分隐性支出,使渠道效率的提升真正传导至利润端。
成本压力下市场集中度与品牌分化的趋势
持续的成本压力正在加速餐饮行业的“马太效应”,市场集中度与品牌分化趋势愈发清晰。以麦当劳、肯德基为代表的连锁快餐巨头,凭借丰富的门店布局和统一的服务流程占据较大市场份额,其核心竞争力在于通过集中采购与标准化管理,将原材料成本控制在总成本的30%至50%区间下沿,从而在价格战中保有缓冲余地。反观中高端餐饮,其原材料成本占比普遍更高,叠加装修设计投入不菲,成本结构天然缺乏弹性,在原材料价格剧烈波动的环境下,弱势品牌将因利润空间被压缩而加速出清。未来五年市场规模预计保持稳定且较高的增长速度,但增长红利将更多流向具备供应链议价能力与数字化管理能力的头部企业,行业格局将从“分散竞争”转向“分层寡头”,品质化与性价比两条路线各自收敛,中间层品牌的生存空间将被进一步挤压。




 京公网安备 11010502031895号