中国报告大厅网讯,水电是我国当前装机规模第二的电源类型,也是新型电力系统中重要的调峰兜底保障资源,近年来水电行业发展逐步从常规水电的规模扩张,转向存量优化与抽水蓄能增量拓展并行,行业盈利稳定性与投资价值逐步被市场重估。
一、水电行业运营现状
1.1 核心梯级电站运营
1.1.1 长江干流六座电站发电量
长江干流上游梯级电站是我国水电核心产能载体,承担了调峰、保供、生态补水等多重功能,其发电量变化直接反映全年来水情况与行业整体产出水平。2025年长江流域来水呈现分化特征,上游不同坝址的来水增速差异直接传导至发电量表现。
表1 2025年长江干流核心梯级电站发电量情况
| 电站/统计口径 | 发电量(亿千瓦时) | 同比增速(%) |
|---|---|---|
| 乌东德电站 | 369.18 | -6.88 |
| 溪洛渡电站 | 613.56 | -1.20 |
| 白鹤滩电站 | 601.04 | - |
| 六座梯级总发电量 | 3071.94 | 3.82 |
| 六座梯级Q4发电量 | 720.68 | 19.93 |
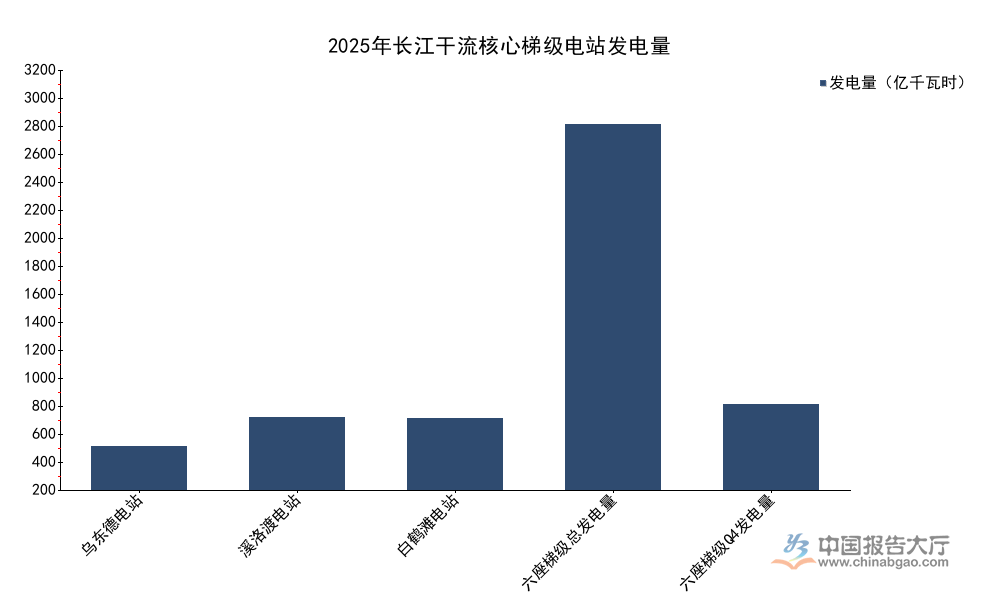
全年整体发电量实现正增长,主要得益于三峡水库来水同比提升5.93%,对冲了乌东德、溪洛渡来水下降的影响,四季度发电量增速显著高于全年平均,体现了枯水期水电调峰保供作用进一步凸显,四季度来水偏丰带来额外增量贡献,这一结构变化反映了梯级联合调度效率的提升。
长江干流梯级电站的联合调度是我国水电行业运营效率提升的核心体现,通过上下游坝址的水量协同,可最大限度提升水能利用率,同时满足下游防洪、生态补水与发电保供的多重需求。2025年乌东德水库来水总量1051.35亿立方米,同比下降6.44%,来水下降直接导致发电量同比减少6.88%,降幅与来水降幅基本匹配,体现了电站运营稳定性,没有出现非自然因素的发电量异常波动。三峡水库来水总量3962.68亿立方米,同比提升5.93%,充沛来水支撑了三峡电站发电量增长,进而拉动整体梯级电站产出实现正增长。四季度发电量的高增速,一方面和当年四季度长江上游来水偏丰有关,另一方面和电网调峰需求提升有关,新能源出力波动加大背景下,水电的调峰属性被进一步激活,四季度用电高峰阶段水电出力提升,验证了水电在新型电力系统中的兜底保障作用。
我国水电行业产出集中度持续提升,长江上游、金沙江、雅砻江等流域的大型梯级电站贡献了全国超过六成的水电发电量,核心电站运营表现直接决定全行业年度产出与盈利水平,来水的自然波动虽然会带来单一年度发电量变化,但通过梯级联合调度可平抑大部分波动,保障行业整体产出稳定性,这也是水电作为基荷电源的核心优势。
1.2 头部上市企业盈利
1.2.1 核心财务指标变动
国内头部上市水电企业的财务数据直接反映行业整体盈利水平,水电企业的营收主要来自上网电费,盈利水平受上网电价、发电量、折旧成本等多重因素影响,近年来随着大型水电站陆续进入折旧到期阶段,成本端压力逐步缓解,盈利弹性逐步释放,现有核准数据覆盖头部企业2023-2025年连续三年核心财务指标,可清晰观察盈利变化趋势,验证行业盈利水平提升逻辑。
表2 2023-2025年国内头部水电企业核心财务指标
| 年份 | 营业总收入(百万元) | 归母净利润(百万元) | 营业收入同比(%) | 归母净利润同比(%) | EPS(元/股) | P/E(倍) |
|---|---|---|---|---|---|---|
| 2023 | 78144 | 27245 | 13.48 | 14.83 | 1.11 | 24.09 |
| 2024 | 84492 | 32496 | 8.12 | 19.28 | 1.33 | 20.19 |
| 2025 | 85882 | 34167 | - | - | - | - |

连续三年来看,营业总收入与归母净利润保持持续增长,归母净利润增速连续两年高于营业收入增速,反映成本端优化带动盈利效率提升,2025年归母净利润突破340亿元,规模较2023年增长超过25%,估值水平从2023年的24.09倍回落至2024年的20.19倍,盈利增长与估值回落形成反差,反映市场对水电资产的定价逻辑出现变化。
水电行业属于重资产行业,前期投入大,运营周期长达数十年,在项目投产初期折旧占营业成本的比例可超过五成,当项目进入运营成熟期后,折旧计提完成,成本占比大幅下降,新增发电量带来的营收基本可转化为净利润,这也是近年来头部水电企业净利润增速高于营收增速的核心原因。从资产负债结构来看,截至2024年末,头部企业资产总计566072百万元,负债合计344116百万元,归属母公司股东权益210288百万元,少数股东权益11667百万元,所有者权益合计221956百万元,商誉仅1153百万元,占总资产的比例不足0.2%,资产质量整体优良,没有大额商誉减值风险,资产负债结构处于合理区间,偿债压力整体可控。
水电企业的现金流稳定性较强,项目投产之后运营成本极低,每年可产生大量自由现金流,大部分头部企业保持了稳定的分红比例,股息率长期高于市场平均水平,在利率下行周期中,高股息特征逐步凸显,吸引了大量保险、社保等长期配置型资金入场,推动水电资产的估值体系逐步从传统公用事业估值转向类固收资产估值,估值水平的变化也反映了这一定价逻辑的转换。近年来电力市场化改革持续推进,水电出力的灵活性让水电企业可通过辅助服务市场获得额外收益,进一步拓展了盈利空间,部分头部企业已经通过调峰辅助服务获得了稳定的额外收入,未来这部分收入占比会逐步提升,进一步增强企业盈利稳定性。
二、水电行业发展方向
2.1 抽水蓄能市场空间
抽水蓄能是当前水电行业中增量空间最大的细分领域,我国新能源装机规模持续增长,风电、光伏的出力波动对电力系统调峰能力提出了更高要求,抽水蓄能是当前技术最成熟、单位储能成本最低、使用寿命最长的大规模储能方式,被纳入新型电力系统建设的核心支撑板块,成为国内能源投资的重点方向。
国家能源局出台的《抽水蓄能中长期发展规划(2021-2035年)》明确了分阶段的投产规模目标,近年来各地抽水蓄能项目核准与开工节奏持续加快,中游水电建设企业与运营企业纷纷布局抽水蓄能业务,凭借在水电工程建设、流域调度方面的技术积累,头部水电企业在抽水蓄能领域具备天然的竞争优势,抽水蓄能也成为多数头部企业未来业绩增长的核心动力。不同于常规水电,抽水蓄能的盈利主要来自峰谷电价差,通过低谷时段抽水蓄能、高峰时段发电放水获取价差收益,同时还可获得辅助服务市场的调峰收益,盈利模式清晰,现金流稳定性接近常规水电。
小型水电也是水电行业的重要细分板块,我国小型水电项目分布广泛,主要服务地方电网供电,满足偏远地区的用电需求,近年来随着生态环境保护要求提升,部分不符合生态保护要求、装机规模过小、安全标准不达标的小型水电项目陆续退出,存量小型水电的智能化升级改造、生态改造成为行业主流,整体存量规模保持稳定,没有出现大规模的新增产能。潮汐能作为水能利用的另一种方式,依托潮汐涨落的势能进行发电,目前仍处于技术示范与项目试点阶段,整体开发规模较小,受资源禀赋、技术成本的限制,商业化大规模应用仍有待技术突破,短期内难以成为水电行业的核心增量,发展节奏仍有待观察。
2.2 水电资产投资逻辑
2.2.1 估值与息差变化
水电资产作为类固收资产,其投资价值核心在于股息率与无风险收益率(10年期国债收益率)的息差,当息差为正的时候,水电资产的股息回报率高于国债,对追求稳定收益的长期配置型资金具有吸引力,反之则配置吸引力会出现下降。2016年1月至2024年12月,水电股息率较10年期国债收益率的平均息差为1.00%,整体保持稳定的正息差,这也是近年来水电资产持续获得长期资金配置的核心原因。
随着国内无风险收益率逐步下行,水电股息率的相对优势进一步凸显,配置需求持续提升,推动更多长期资金流入水电板块。从估值变化来看,2023年头部水电企业的P/E为24.09倍,2024年回落至20.19倍,盈利持续增长的同时估值逐步回落,主要和市场流动性环境以及资金偏好变化有关,部分长期资金选择在盈利逐步兑现的阶段逐步加仓,推动估值逐步进入合理区间,当前估值水平对应的股息率已经具备较高的配置性价比。水电资产的低波动特征,使其成为机构投资者组合配置的重要选择,用于平衡组合的整体波动,提升组合的风险调整后收益,这一配置逻辑已经被越来越多的机构投资者认可,配置比例逐步提升。
抽水蓄能项目的投资周期长,初始投资规模大,单位千瓦投资远高于常规水电,项目内部收益率低于成熟常规水电项目,其对企业整体盈利的贡献仍需要较长时间才能体现,部分企业大规模布局抽水蓄能短期会推高资产负债率,对短期盈利形成一定压制,这一影响的具体程度仍有待观察。不同企业的资源获取能力、项目开发节奏存在差异,未来盈利增长的分化也会逐步加大,头部企业凭借资金、技术、资源优势,会在抽水蓄能的拓展中获得更多优势,行业集中度会进一步提升。水电行业的监管政策整体保持稳定,上网电价形成机制逐步完善,对生态环保的要求推动行业存量出清,整体供需格局保持稳定,没有出现大规模的产能过剩,盈利稳定性在所有电源类型中处于较高水平,适合长期持有。不同流域的来水虽然存在年度波动,但长期来看平均来水保持稳定,不会对长期盈利产生实质性影响,周期性波动反而会带来布局窗口。
核心洞察
- 长江干流六座梯级电站总发电量突破3000亿千瓦时,全年实现正增长
- 头部水电企业归母净利润连续三年增长,规模突破340亿元
- 水电股息率较国债息差维持1%正区间,类固收配置价值凸显


