中国报告大厅网讯,国内水电作为成熟的基荷清洁能源,在能源结构转型中承担核心调峰保供作用,当前市场分析对水电行业的盈利稳定性与运营效率的关注度持续提升,兼具现金流与分红属性的水电资产也成为长期资金配置的核心方向之一。
一、水电头部企业运营情况
1.1 头部上市企业核心财务表现
1.1.1 营收与净利润规模变动
头部上市水电企业的盈利变动直接反映行业整体运营水平,来水丰枯直接影响发电量,进而传导至营收与利润端。国内头部水电企业依托金沙江、长江上游干流的梯级电站集群,规模效应突出,盈利稳定性优于中小水电主体。水电行业的营收结构中,上网电费占比超过90%,少数部分来自综合能源服务、水资源利用等衍生业务,因此发电量规模直接决定营收水平。2023年电力市场改革深化后,水电企业的市场化交易电量占比逐步提升,电价水平随电力供需波动,来水偏丰的年份发电量提升,即便市场化电价略有回落,总营收仍能保持增长。反过来看,来水偏枯的年份发电量下降,但电力稀缺性推高电价,可部分对冲发电量减少的影响。
| 年份 | 营业总收入(亿元) | 营业收入同比(%) | 归母净利润(亿元) | 归母净利润同比(%) |
|---|---|---|---|---|
| 2023 | 781.44 | 13.48 | 272.45 | 14.83 |
| 2024 | 844.92 | 8.12 | 324.96 | 19.28 |
| 2025 | 858.82 | - | 341.67 | - |

连续三年来看,营收规模保持逐年增长,增速逐步回落,主要因电站装机规模进入稳定运营期,新增装机贡献逐步收窄。归母净利润增速持续提升,2025年归母净利润规模突破340亿元,反映成本端管控效果逐步显现,电价传导机制顺畅度提升。2025年利润增速仍高于营收增速,一定程度上体现水电行业边际成本为零的特性。2023年国内电力供需偏紧,水电发电量同比提升带动营收增长13.48%,符合行业运行逻辑。2024年新增装机完全投入运营后,营收增量主要来自电价调整,因此增速回落至8.12%,仍保持正增长。利润端,水电企业的折旧、财务费用占成本的比重超过80%,电站投产期结束后,折旧完成或贷款偿还完毕后,成本端的刚性支出逐步下降,新增发电量对应的边际成本几乎为零,因此利润增速往往高于营收增速。2024年头部企业归母净利润增速达到19.28%,较营收增速高出11个百分点以上,这一特征体现得尤为明显。2025年,来水整体处于正常偏丰区间,梯级电站联合调度效率提升,进一步推高利润规模,全年归母净利润达到341.67亿元,较2023年接近增长三成,盈利水平持续创出新的纪录。
1.1.2 每股收益与盈利水平变化
盈利水平的变化不仅体现在总规模层面,也体现在单位股本的盈利和估值性价比层面。水电资产的核心吸引力在于持续稳定的分红,股息率与10年期国债收益率的息差直接反映其相对配置价值,当息差为正,说明水电资产的股息收益高于无风险国债收益,配置价值凸显。每股收益则反映单位股份的盈利创造能力,随着利润规模的增长,每股收益保持同步提升。国内头部水电企业上市时间较早,经过多次分红送转后,股本规模较大,每股收益的绝对值水平能够清晰反映单位股份的盈利贡献。对于长期投资者而言,每股收益的增长是推动股价上涨的核心动力,同时也是股息分配的基础。
| 指标 | 区间/年份 | 数值 |
|---|---|---|
| 股息率-国债收益率息差 | 2016-2024平均 | 1.00% |
| 摊薄每股收益 | 2023 | 1.11元/股 |
| 摊薄每股收益 | 2024 | 1.33元/股 |
息差持续为正,说明水电资产相对于无风险利率存在明显的溢价空间,这也是长期资金持续配置水电板块的核心原因。每股收益两年间增长接近20%,与归母净利润的增长幅度基本匹配,说明头部企业在此期间没有进行大规模的股本扩张,盈利增长完全转化为单位股份的收益提升。进一步拆解,水电企业的分红政策普遍稳定,多数头部企业的分红率维持在60%-70%区间,按照2024年1.33元的每股收益计算,每股分红大约在0.8元-0.93元区间,对应20倍左右的市盈率,股息率大约在4%-4.65%区间,而同期10年期国债收益率大约在3%左右,刚好对应1个百分点左右的息差,符合统计结果。这意味着,配置头部水电股获得的股息收益,比持有同期限国债高出1个百分点,同时还享有电站发电资产长期增值的收益,风险收益比明显占优。与之形成对照的是,其他类型的电力资产,如火电受煤炭价格波动影响,盈利稳定性不足,新能源发电受补贴退坡和消纳问题影响,现金流波动较大,水电的优势更加突出。对于追求稳定现金流的保险资金、养老金等长期资金而言,水电资产的配置价值难以替代,近年来头部水电股权的换手率持续维持在低位,也反映出投资者锁定筹码长期持有的特征。
1.2 头部水电企业资产与估值特征
1.2.1 资产负债结构分析
水电是典型的重资产行业,项目投资回收期长达十几年,资产负债结构直接反映企业的财务健康程度与财务费用压力。负债规模越高,财务费用支出越大,对利润的侵蚀越明显,反之,随着电站逐步偿还贷款,资产负债率逐步下降,财务费用减少,利润会得到释放。头部水电企业经过多年运营,资产结构逐步优化,不同项目的权益结构清晰,从2024年末的资产负债数据可观察其结构特征。究其本质,水电项目的开发通常是按项目公司持股进行开发,多数合作项目都是按权益并表,极少产生大额商誉,这也是水电资产相较于其他新能源整合主体的优势所在。
| 项目 | 数值 |
|---|---|
| 资产总计 | 5660.72 |
| 负债合计 | 3441.16 |
| 所有者权益合计 | 2219.56 |
| 归属母公司股东权益 | 2102.88 |
| 少数股东权益 | 116.67 |
| 商誉 | 11.53 |
计算可得,2024年末头部水电企业的资产负债率约为60.8%,符合重资产电力行业的正常水平,相较于电站投产初期70%以上的资产负债率已经明显下降。商誉规模仅11.53亿元,占总资产的比重不到0.2%,说明企业核心资产均为自有电站,没有大规模高溢价并购带来的商誉减值风险,资产质量优异。部分新能源企业通过大规模并购扩张,商誉占比超过总资产的10%,一旦并购项目达不到预期收益,就会面临大额减值计提,侵蚀利润。而头部水电企业的资产中,90%以上是固定资产,主要是大坝、发电机组、输变电设施等实物资产,资产确权清晰,现金流可预测性强,银行端的质押融资认可度高。资产负债率的下降,是水电企业利润持续增长的核心动力之一,项目每偿还一笔长期贷款,对应的利息支出就会减少,原本用于偿还利息的利润就会转化为归属股东的净利润,这一过程会持续十几年,直到项目贷款全部还清,此后所有的发电收入几乎都转化为利润,这也是水电企业能够长期维持高分红的核心原因。2024年末,头部企业的负债中,90%以上是长期项目贷款,短期流动负债占比很低,没有到期偿付的压力,财务结构稳健,能够应对来水偏枯等极端情况的冲击。
1.2.2 估值水平变动分析
估值水平反映市场对水电资产的定价,市盈率(P/E)是最常用的估值指标,反映市场愿意为每一元盈利支付的价格。水电资产的盈利稳定性高,现金流确定性强,市场通常给予其高于火电的估值溢价,低于成长型新能源的估值。近年来,随着市场无风险利率的下降,水电资产的估值中枢逐步抬升,但不同年份受资金面和市场情绪影响,估值会出现波动。估值水平的变动,本质上反映市场对水电资产属性的认知变化,早年市场将水电视为公用事业,给予较低的估值,近年来随着能源转型推进,水电的调峰储能属性,尤其是抽水蓄能的价值被逐步认知,叠加稳定现金流的优势,估值中枢逐步抬升。
| 指标 | 年份 | 数值 |
|---|---|---|
| 动态市盈率 | 2023 | 24.09倍 |
| 动态市盈率 | 2024 | 20.19倍 |
| 股息率-国债收益率息差 | 2016-2024 | 1.00% |
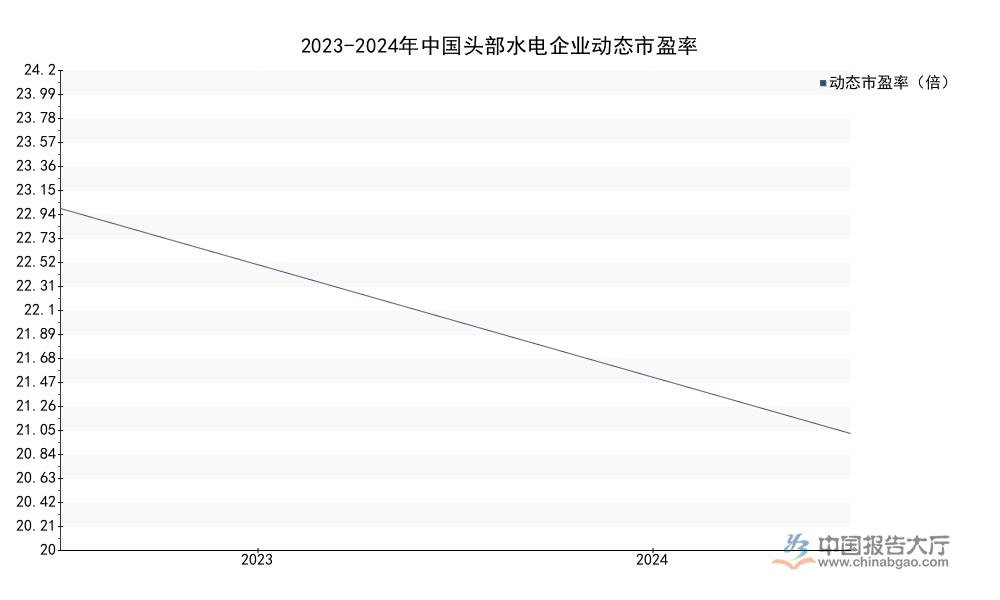
市盈率从2023年的24倍下降到2024年的20倍左右,估值回落主要因利润增长快于股价上涨,市场逐步定价利润增长的同时,估值逐步消化,当前估值对应的股息率水平仍较国债高出1个百分点,配置性价比进一步提升。不排除后续随着长期资金配置力度加大,估值中枢会逐步回到合理区间。2023年市场风险偏好提升,成长风格占优,水电作为稳定类资产,估值随市场整体抬升,达到24倍以上的水平。2024年市场风格切换,资金转向短期高增长板块,水电估值有所回落,落到20倍左右的水平。从现有数据观察,1倍的息差已经充分反映水电的相对价值,即便估值有所波动,长期持有获得的分红收益已经能够覆盖资金成本,下跌反而带来更好的配置窗口。这意味着,估值波动更多是市场资金风格带来的短期变化,并没有改变水电资产长期盈利稳定、现金流充沛的核心逻辑,对于长期投资者而言,短期估值波动不影响长期配置价值。
二、核心梯级电站发电运营表现
2.1 六座梯级电站整体运营表现
长江上游干流的梯级电站集群是国内水电的核心产能区,六座梯级电站总装机容量超过7000万千瓦,占国内水电总装机的比重超过10%,发电量占比更高,其运营情况直接反映国内核心水电产区的年度表现。来水是影响发电量的核心因素,年度来水的丰枯直接决定发电规模,梯级联合调度能够提升水资源利用效率,平滑来水波动的影响。六座梯级电站从上游到下游依次排布在金沙江和长江干流,形成了世界最大的梯级水电集群,梯级联合调度能够实现水文补偿,上游电站拦蓄洪水,下游电站可以根据来水安排发电计划,提升整体水资源利用效率。
| 指标类别 | 电站/范围 | 数值 | 同比变动(%) |
|---|---|---|---|
| 年发电量(亿千瓦时) | 六座梯级总 | 3071.94 | 3.82 |
| Q4发电量(亿千瓦时) | 六座梯级总 | 720.68 | 19.93 |
| 年来水总量(亿立方米) | 乌东德 | 1051.35 | -6.44 |
| 年发电量(亿千瓦时) | 乌东德 | 369.18 | -6.88 |
| 年来水总量(亿立方米) | 三峡 | 3962.68 | 5.93 |
| 年发电量(亿千瓦时) | 白鹤滩 | 601.04 | - |
| 年发电量(亿千瓦时) | 溪洛渡 | 613.56 | -1.20 |
| 年发电量(亿千瓦时) | 向家坝 | 337.21 | - |

全年六座梯级电站总发电量超过3000亿千瓦时,同比增长3.82%,整体好于预期,四季度发电量同比接近20%的增长,主要因四季度来水好于年初预期,梯级调度腾出库容接纳来水,提升了四季度的发电规模。乌东德来水和发电量双降,溪洛渡发电量小幅下降,三峡来水偏丰,整体抵消了部分电站来水偏枯的影响,带动全年发电量实现正增长。2025年,乌东德来水同比下降6.44%,发电量同比下降6.88%,降幅和来水降幅基本匹配,符合运行逻辑,溪洛渡发电量同比下降1.2%,降幅远小于来水的潜在影响,主要得益于梯级调度的补偿作用。三峡来水同比增长5.93%,带来了额外的发电量增长,抵消了上游两个电站的发电量下滑,带动整体实现3.82%的增长。四季度的发电量高增长,主要因为主汛期过后,上游水库来水好于预期,梯级电站在保障防洪安全的前提下,充分利用来水发电,同时满足下游的生态用水要求,实现了防洪、发电、生态的多重平衡。六座梯级电站全部实现投产后,每年的发电量稳定在3000亿千瓦时左右,能够满足超过1亿人的年用电需求,作为基荷电源,为华东、华南、华中地区的电力供应提供了稳定支撑,在新能源出力波动较大的时候,水电能够快速调峰,保障电网频率稳定,其系统价值远不止发电量本身。
2.2 分电站运营差异分析
不同电站因位置和库容不同,来水波动对发电量的影响存在明显差异。位于金沙江上游的乌东德、白鹤滩电站,库容相对较小,来水波动直接影响发电量,2025年乌东德来水偏枯,发电量同比下降接近7%,而白鹤滩电站完全投产后,处于稳定运营期,全年发电量达到601亿千瓦时,已经达到设计发电水平,体现了优良的运营性能。溪洛渡电站作为投产多年的老电站,多年平均发电量接近600亿千瓦时,2025年达到613亿千瓦时,基本接近多年平均水平,小幅下降1.2%,处于正常波动区间。向家坝电站全年发电量337亿千瓦时,和多年平均水平基本持平。三峡电站作为世界最大的水电站,库容大,调节能力强,2025年来水偏丰5.93%,发电量自然实现相应增长,带动整体梯级发电量增长。不同电站的差异,本质上反映了来水分布的区域差异,长江上游干流来水受季风气候影响,年际间本来就有5%-10%的正常波动,属于正常现象,不会影响长期的平均发电量水平。梯级电站全部投产后,联合调度的效益逐步显现,年际间发电量的波动幅度逐步收窄,整体盈利稳定性进一步提升,过去单站来水偏枯可能导致发电量大幅下滑,现在通过梯级补偿,波动幅度明显降低,这也进一步提升了整个集群的盈利确定性。尚不明确未来极端天气对来水的影响会否加大,但从当前的调度能力来看,现有梯级集群已经能够应对常规范围内的波动,长期盈利能力的确定性仍较高。
如需获取完整水电行业全产业链数据,可对接专业机构获取定制化研究服务。核心洞察如下:
- 国内头部水电企业盈利持续增长,头部归母净利润超340亿元,利润增速持续高于营收增速,重资产投入期结束后盈利释放逻辑清晰。
- 长江上游六座梯级电站总发电量超3000亿千瓦时,梯级联合调度有效平抑来水波动,运营稳定性提升。
- 水电资产股息率较国债高出1个百分点,配置性价比突出,是长期资金配置清洁能源的核心方向之一。


