中国报告大厅网讯,国内烟花爆竹行业的竞争格局受政策、安全监管、消费习惯多重因素影响,近年呈现持续分化调整的态势,传统产能出清与创新品类扩张同步推进,区域集群优势进一步凸显,中小主体逐步退出市场,头部企业与优势产区的话语权不断提升。
一、供给端竞争格局
1.1 生产环节竞争
1.1.1 合法主体结构
安全监管的刚性约束下,生产端的进入壁垒持续抬升,新注册生产企业基本停滞,现有存量主体的并购整合不断加速,中小产能持有者多数选择出售资质或者退出市场,头部企业通过并购不断扩大产能规模。我国对烟花爆竹生产实行严格的资质准入制度,未取得安全生产许可证的主体一律不得开展生产活动,近年应急管理部门持续推进落后产能退出,淘汰不符合安全标准、环保要求的小散乱生产主体。
2024年末,国内合法资质生产企业数量为678家,较十年前下降超过70%,产能出清幅度远超多数传统消费品行业。进一步拆解,生产主体的分布高度集中于湖南、江西两个传统产区,两省合计占全国合法产能的比重超过90%,其余零星产能分布在广西、贵州、四川等少数省份,其他省份基本完全退出生产环节。
这一格局形成的核心原因在于,传统产区具备完善的产业链配套,上游化工原料、包装造纸产业集群成熟,劳动力也具备长期的生产技能积累,同时地方政府形成了相对成熟的安全监管体系,能够支撑合规产能的存续,而其他省份出于安全风险考量,基本全部清退本地生产产能,全部依赖外部调入。截至2024年末,全国前10大生产企业合计产能占比超过60%,前五大生产企业占比接近45%,集中度较五年前提升超过20个百分点。
现有上市主体中,保利联合2022年总营收20.16亿元,核心业务为工业炸药与管索产品,仅少量布局烟花爆竹相关业务,多数头部生产企业仍为非上市的区域龙头,依托产区集群优势维持竞争力。不同于一般消费品行业,烟花爆竹生产的核心竞争力不在于品牌营销,而在于安全资质储备、产能合规性以及供应链稳定性,头部企业凭借多年的合规运营经验,能够拿到更多的出口订单以及国内大型批发企业的长期合同,中小主体即便拿到资质,也难以获得稳定的订单来源,逐步被挤出市场。
国内烟花爆竹整体市场规模的变化直接反映了供给侧出清与需求侧政策调整的共同影响,早年行业规模随消费升级持续扩张,2018年达到阶段性高点后,受国内多地禁放政策推进,规模出现明显下滑,随后进入小幅波动调整阶段,不同统计来源中,国家统计局发布的官方数据可信度更高,优先采用公开可查的权威数据整理,观测行业规模变化的长期趋势。
| 年份 | 市场规模 |
|---|---|
| 2015 | 300 |
| 2018 | 450 |
| 2019 | 300 |
| 2020 | 320 |
| 2021 | 380 |
| 2022 | 410.6 |

2018年后国内禁放政策全面推开后,行业规模下滑幅度接近33%,随后逐步企稳,消费需求并未完全消失,只是从完全禁放的城市区域转移到允许燃放的县域以及农村市场,整体需求仍维持在300-400亿元区间,并未出现持续的大幅下滑。这背后一方面是传统婚庆、节庆场景的刚性需求仍然存在,另一方面,出口市场的增长一定程度上对冲了国内需求的下滑。
1.2 流通环节竞争
1.2.1 渠道分层特征
流通环节的竞争格局受专营制度影响,国内烟花爆竹实行定点批发制度,批发企业需要获得相应的经营资质,方可开展区域内的批发业务。2024年全国共有批发企业4200家,零售单位20万个,全行业从业人员达到60余万人。进一步拆解,批发环节的格局呈现区域垄断特征,每个地级市乃至区县基本都有1-2家本地批发企业,获得区域独家经营权,外来批发企业难以进入本地市场,这一特征源于烟花爆竹的安全监管要求,地方监管部门倾向于由本地熟悉情况的企业承担批发环节的安全责任,因此不会轻易放开批发资质。
批发企业的核心竞争力不在于货源组织能力,而在于资质获取以及区域资源整合能力,多数批发企业会和本地优势生产企业签订长期包销协议,稳定货源,同时按照监管要求完成仓储、运输、销售全环节的安全备案。零售环节的经营权则依附于批发企业,零售点需要从当地批发企业进货,不得从外部渠道私自拿货,零售点的布设完全由地方监管部门根据安全要求划定,不同区域的零售点密度差异极大,完全禁放区域没有合法零售点,限放区域的零售点数量严格控制,满足安全距离要求。
以2025年昆明市主城8区的政策为例,当地允许燃放天数为25天,划定的合法零售点数量为302家,要求每个零售点的安全监控半径不低于80米,零售点之间必须保持足够的安全距离,避免出现连片的安全风险。东莞市则明确个人存放烟花爆竹的重量上限为15公斤,进一步细化了零售端的安全管理要求。
江苏省盐城市2025年对C级烟花爆竹开展监督抽查,总共抽查40批次,其中合格37批次,不合格3批次,不合格率为7.5%,不合格产品主要来自非正规渠道的私货,部分零售点受利益驱动,私下从外地渠道采购无资质产品,给流通环节带来安全隐患,也冲击了正规批发企业的市场份额。从现有数据观察,正规流通渠道的产品质量合格率维持在90%以上,整体安全水平不断提升,非正规渠道的产品仍是监管的重点对象,也给正规经营主体带来一定的竞争压力。
二、需求端竞争格局
2.1 国内消费分层
2.1.1 品类替代趋势
国内消费市场的竞争,核心体现为传统烟花爆竹和创新环保品类之间的替代竞争,近年随着国内环保要求提升以及禁放政策范围扩大,电子鞭炮、数字烟花等创新品类快速增长,逐步抢占传统烟花爆竹的市场空间。创新品类不需要燃放火药,不会产生二氧化硫等污染物,也不会引发火灾安全事故,因此在完全禁放的城市区域,创新品类成为传统烟花爆竹的替代选项,满足消费者的节庆喜庆需求。
2023年国内电子鞭炮与数字烟花的市场规模为28.6亿元,2024年达到47.6亿元,一年时间规模增长超过66%,增速远高于传统品类。测算数据显示,2024年创新品类喜鞭的市场渗透率达到3.2%,仍处于较低水平,增长空间仍未完全释放。
进一步看,品类替代的竞争格局呈现分散特征,多数电子鞭炮生产企业来自传统家电、灯饰行业,原有烟花爆竹生产企业仅少数布局创新品类,一方面因为传统生产企业的核心优势在火药制品生产,转型电子品类需要重新搭建供应链和销售渠道,转型成本较高;另一方面,创新品类的客单价和利润率低于传统烟花爆竹,对传统生产企业的吸引力有限。与之形成对照的是,电商平台已经成为创新品类的核心销售渠道,超过80%的电子鞭炮通过线上渠道销售,而传统烟花爆竹全部依赖线下零售,完全禁放区域的消费者只能通过线上购买创新品类,这也进一步推动了线上渠道对创新品类的资源倾斜。
安全监管层面,创新品类不需要取得烟花爆竹生产经营资质,进入门槛远低于传统品类,因此大量中小电子企业进入该领域,目前行业集中度极低,尚未出现全国性的龙头品牌,竞争主要集中在价格层面,产品同质化较为严重,部分低价产品存在电池安全隐患,尚未形成规范的竞争秩序。
创新品类的增长趋势可以从规模变化中直观观测,现有公开数据覆盖了连续两年的市场规模,均为同一统计口径的规模指标,能够清晰反映品类扩张的速度。
| 年份 | 市场规模 |
|---|---|
| 2023 | 28.6 |
| 2024 | 47.6 |
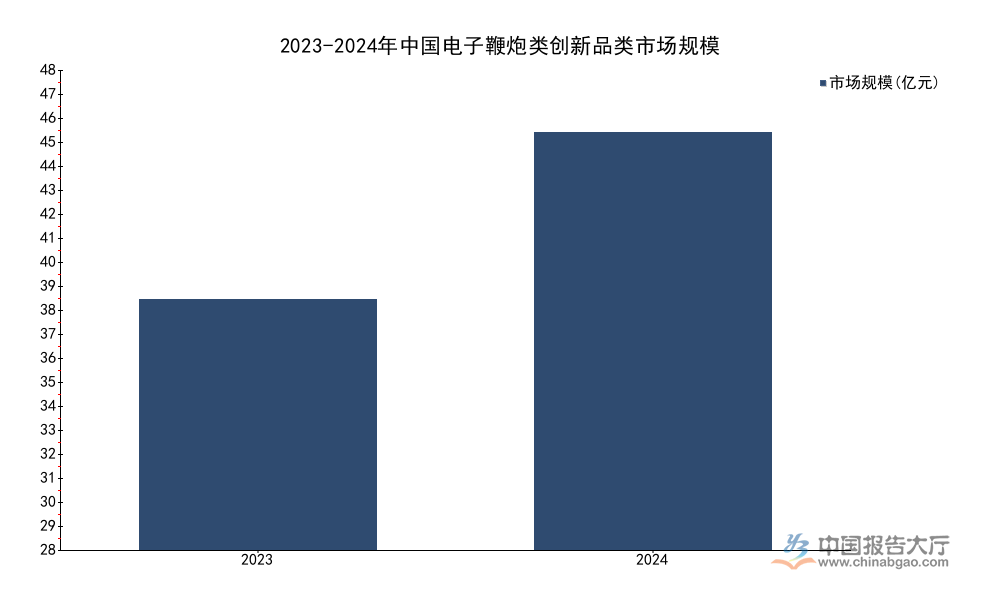
规模的快速增长反映了禁放政策下消费需求的转移,传统喜庆需求并未消失,只是转换为对合规创新品类的需求,当前较低的渗透率意味着未来仍有较大的增长空间,不排除未来会有头部资本进入该领域,推动行业整合,提升整体产品质量水平。
2.2 出口市场竞争
2.2.1 全球份额特征
出口市场是国内烟花爆竹行业的重要增长极,近年国内需求下滑后,出口成为拉动头部企业增长的核心动力,我国是全球最大的烟花爆竹生产出口国,产品出口到全球超过100个国家和地区,主要市场包括欧美、东南亚以及华人聚集区。中国海关总署数据显示,2023年中国烟花爆竹出口金额为102743万美元,出口量为363573吨,出口金额同比下降4.42%,出口量同比下降10.8%,出口价格指数为107.9,出口数量指数为89.1,出口价值指数为96.2。
这一组数据意味着,出口量的下滑幅度大于出口金额的下滑幅度,出口产品的平均价格有所提升,头部企业逐步退出低附加值的低端产品市场,转向更高附加值的中高端产品,产品结构升级带动价格提升,一定程度上对冲了出口量下滑的影响。究其本质,全球烟花爆竹市场的需求稳定,主要用于圣诞节、新年等大型节庆活动,以及大型赛事的开闭幕式烟火表演,高端礼花类产品的需求增长较快,低端普通鞭炮的需求增长缓慢,国内出口企业顺应这一趋势,调整产品结构,提升产品附加值。
区域竞争层面,我国烟花爆竹出口高度集中于湖南省,长沙海关数据显示,2024年湖南省烟花爆竹出口金额达到48.4亿元,占全国出口总额的比重超过80%,湖南浏阳作为全球最大的花炮生产基地,已经形成了覆盖研发、生产、出口全链条的产业集群,产品竞争力远超其他产区。德国联邦统计局数据显示,2024年前9个月,德国进口烟花爆竹中,中国产品占比达到99%,几乎完全垄断了德国市场,全球其他国家的烟花爆竹生产能力难以和中国产品竞争,中国产品的性价比优势明显,短期内难以被替代。
2023年中国烟花爆竹出口的各类指数反映了出口结构的变化,三类指数均以基期为100,口径一致,可以对比观测量价变化趋势。
| 指数类型 | 指数值 |
|---|---|
| 出口价格指数 | 107.9 |
| 出口数量指数 | 89.1 |
| 出口价值指数 | 96.2 |

价格指数高于100,价值指数低于100,数量指数降幅更大,说明出口产品均价提升对冲了量的下滑,行业出口结构正在向高附加值方向调整,这一变化符合国内产业升级的整体方向,也匹配全球市场的需求结构变化。
近年部分发达国家不断提高烟花爆竹的进口安全标准,对产品的包装、检测、环保要求不断提升,中小出口企业难以满足新的标准要求,逐步退出出口市场,头部企业凭借较强的研发和合规能力,占据了更多的出口份额,出口端的集中度也在不断提升,这一趋势和国内生产端的集中度提升趋势一致。部分海外舆论对中国烟花爆竹的安全问题进行炒作,不排除未来部分国家会出台更加严格的进口限制政策,对出口规模产生一定影响,但从现有订单情况看,全球市场对中国烟花爆竹的依赖度较高,短期难以出现大规模的替代。
如需获取完整行业调研数据与竞争主体分层名单,可联系专业机构定制调研。
核心洞察
- 政策监管推动供给侧持续出清,生产流通环节集中度持续提升,优势产区龙头企业话语权不断增强
- 创新替代品类快速增长,渗透率仍处低位,未来市场空间广阔,目前竞争分散尚未形成龙头
- 中国烟花爆竹垄断全球主流市场,出口结构持续升级,量减价增趋势明确


