一、市场整体规模与增长态势
《2026-2031年中国手游行业发展趋势及竞争策略研究报告》2026年上半年,中国游戏市场实际销售收入为1884.5亿元,同比增长12.17%,增速较去年同期的高基数下降约两个百分点。游戏用户规模为6.84亿人,同比增长0.82%,增速已连续第五年收缩在1%以下,用户获取进入存量竞争阶段。

从全年角度看,2026年中国游戏市场实际销售收入预计在3700亿—3900亿元区间,增速约8%—12%,较2025年有所放缓但仍保持正增长。手游作为游戏市场的主力品类,约占整体游戏市场收入的70%—75%,2026年手游市场规模预计在2600亿—2900亿元区间。
从全球格局看,中国仍是全球最大的手游市场。2026年上半年,手游出海收入增速创近五年新高,出海已成为头部厂商的核心增长引擎。亚马逊广告数据显示,2026年上半年亚马逊广告服务的出海游戏客户数量较2024年同期增长了近90%,涵盖腾讯、网易、米哈游等国内手游大厂以及鹰角网络、西山居等原生PC/主机精品游戏厂商。
二、政策环境:版号常态化与未成年人保护并重
2026年国内手游行业最显著的政策特征,是“版号发放常态化”与“未成年人保护持续强化”双轨并行。
版号端,近年版号数量有所增加,促进了内容供给。2024—2025年版号发放已趋于常态化,每月国产网络游戏版号发放数量稳定在100—120款左右,进口版号每季度发放一次。2026年预计版号政策保持稳定,但审核标准趋严,对游戏内容质量、文化内涵和价值观导向的要求持续提升。版号总量控制下,精品化成为企业生存的必然选择。
未成年人保护端,防沉迷系统已全面覆盖,监管重点从“时长限制”转向“消费限制”和“内容适龄化”,游戏企业需在产品设计和运营中全面落实未成年人保护要求。
合规端,数据安全法、个人信息保护法在游戏领域的执行力度持续加强,游戏广告和营销推广的监管趋严,虚假宣传和诱导消费行为受到严厉打击。
三、核心细分赛道前景与市场份额
1. 电竞产业:增速降温,结构优化
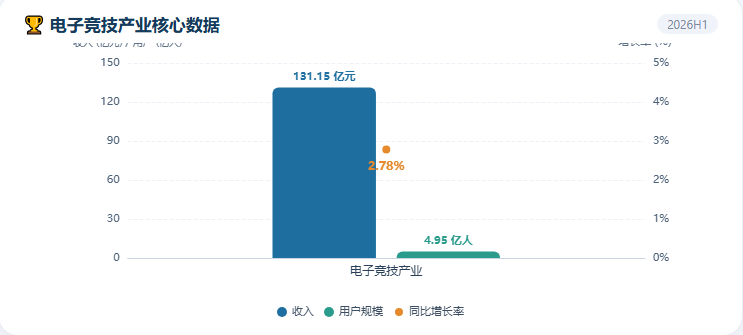
2026年上半年,我国电子竞技产业收入131.15亿元,同比增长2.78%。直播收入依然占比最高,达80.43%。截至2026年6月,我国电子竞技用户规模4.95亿,同比增长0.55%。增速降温缓解了市场对行业过热、政策收紧的担忧,估值泡沫持续出清,板块定价更趋理性。同时行业收入结构持续优化,摆脱单一流量依赖,产业链盈利韧性显著增强。
电竞产业的增长动力正从单纯的用户规模扩张转向赛事商业化深化和内容生态建设。2026年,头部电竞赛事的品牌赞助和版权收入保持稳定,但增速较前几年明显放缓。
2. 竞技类手游:存量最大,电竞化驱动增长
竞技类手游(MOBA、FPS、战术竞技等)是国内手游市场中份额最大的板块,2026年预计占手游整体市场的35%—40%。《王者荣耀》《和平精英》等头部产品长期占据收入榜前列,用户粘性高、生命周期长。增长动力主要来自电竞赛事商业化深化、皮肤道具等增值服务创新,以及海外市场的持续拓展。
从竞争格局看,腾讯和网易在竞技类手游领域占据绝对主导地位,合计市场份额超过70%。中小厂商在该赛道面临极高的研发和运营壁垒,新进入者机会有限。
3. 角色扮演类(RPG):份额稳定,精品化竞争
角色扮演类手游(含MMORPG、卡牌RPG等)在国内手游市场中占比约20%—25%。2026年,RPG赛道呈现“精品化、长线化”趋势,头部产品通过持续内容更新和IP联动维持用户活跃度,中小产品则面临快速淘汰。
值得关注的是,细分品类的长线运营能力得到验证。以叠纸游戏旗下《闪耀暖暖》为例,作为国内3D换装细分赛道标杆产品,上线7周年持续通过高规格内容迭代激活用户活力,本次7周年前瞻直播推出的全新套装在玩家社区引发高热度讨论。这印证了女性向、细分长线游戏具备抗周期属性——在行业新品不确定性加剧、买量成本走高背景下,头部长青精品通过版本迭代、内容创新即可实现用户回流与口碑发酵,具备稳定现金流优势。
4. 休闲益智类:买量驱动,出海主力
休闲益智类手游在国内手游市场中占比约15%—20%,是出海的主力品类。2026年,休闲游戏的竞争焦点从“买量能力”转向“产品创新+精细化运营”,超休闲游戏的买量成本持续上升,混合休闲(Hybrid Casual)模式成为新趋势。
从出海表现看,中国厂商在休闲游戏出海领域表现突出,多款产品进入全球下载榜前列。2026年,预计休闲游戏出海收入继续增长,但竞争加剧,单品生命周期缩短。
5. 策略类(SLG):出海核心赛道
策略类手游(SLG)在国内手游市场中占比约10%—15%,是出海收入贡献最大的品类之一。2026年,SLG赛道呈现“头部集中、长线运营”特征,头部产品通过持续版本更新和联盟社交维持用户付费。
从出海格局看,中国厂商在SLG出海领域具有显著优势,多款产品长期占据全球SLG收入榜前列。2026年,SLG出海竞争加剧,中东、拉美等新兴市场成为增长重点。
6. 企业竞争格局
2026年国内手游市场呈现“双寡头主导、第二梯队分化、中小厂商出清”的竞争格局。
腾讯和网易合计占据国内手游市场约60%—65%的份额,在竞技、RPG、SLG等核心赛道均有强势产品。第二梯队包括米哈游、莉莉丝、三七互娱、完美世界等,在细分赛道或出海领域具有差异化优势。中小厂商面临版号、买量成本、研发投入等多重压力,生存空间持续收窄,部分转向小游戏、海外市场或代工服务。
从产品数量看,2026年头部产品(月流水过亿)数量预计维持在50—80款之间,但头部产品收入集中度持续提升,TOP10产品收入占市场总收入的比重超过40%。
四、出海与营销趋势
2026年,出海已成为中国手游行业最重要的增长引擎。手游出海收入增速创近五年新高,头部厂商的海外收入占比持续提升。
值得关注的是,出海营销模式正在发生深刻变化。全球PC/主机核心玩家以18—34岁的Z世代年轻群体为主,他们越来越依赖直播内容、主播试玩与社区口碑来发现和决策游戏,而非传统买量广告或商店榜单。因此,越来越多出海游戏品牌正从“单纯买量”转向社区营销,并更注重核心玩家的真实参与和互动,以建立良好口碑。亚马逊广告服务的出海游戏客户数较2024年同期增长近90%,也印证了这一趋势。
五、资本与投融资环境
手游行业的资本关注度较2020—2021年高峰明显下降。一级市场投融资事件减少,资本主要流向具备出海能力和差异化产品能力的团队。二级市场方面,游戏公司估值分化明显,头部公司市盈率多在15—25倍之间,中小游戏公司估值承压。
2025—2026年,小游戏赛道成为资本关注的新热点。微信小游戏、抖音小游戏等平台生态快速发展,多款小游戏产品实现高流水,吸引了部分资本和团队进入。但小游戏赛道竞争激烈,买量成本上升,盈利模式仍以广告变现为主,长期可持续性有待验证。
六、主要挑战与风险
第一,用户增长见顶。 游戏用户规模6.84亿人,增速已连续第五年收缩在1%以下,增量用户获取成本持续上升,行业增长必须依靠ARPU值提升和出海。
第二,买量成本上升。 流量红利消退,买量成本持续上升,中小厂商的获客压力加大,利润空间被压缩。出海营销正从“单纯买量”转向社区营销,对厂商的内容运营能力提出更高要求。
第三,版号总量控制。 版号发放虽已常态化,但总量控制下,产品竞争加剧,精品化成为必然选择,研发投入门槛提高。
第四,监管合规压力。 未成年人保护、数据安全、广告合规等监管要求持续加强,企业合规成本上升。
第五,出海竞争加剧。 中国手游出海面临本地化挑战、国际竞争加剧和地缘政治风险,出海门槛提高。
七、2026年展望总结
总体判断,2026年中国手游市场将呈现“增速放缓、存量深耕、出海驱动”的特征。2026年上半年国内游戏市场实际销售收入1884.5亿元,同比增长12.17%;全年预计在3700亿—3900亿元区间。用户规模6.84亿人,增速连续第五年低于1%,增长动力已全面转向ARPU值提升和出海增量。
从细分赛道看,电竞产业收入131.15亿元(上半年),同比增长2.78%,增速降温但结构优化;竞技类手游仍是最大板块(35%—40%),但增速趋稳;RPG(20%—25%)精品化竞争加剧,女性向和细分长线产品展现抗周期属性;休闲益智类(15%—20%)出海主力,混合休闲模式兴起;SLG(10%—15%)出海核心赛道,头部集中。
从出海趋势看,手游出海收入增速创近五年新高,出海营销从“单纯买量”转向社区营销,亚马逊广告服务的出海游戏客户数较2024年同期增长近90%,腾讯、网易、米哈游等大厂及鹰角网络、西山居等精品厂商均在加大出海投入。
从企业层面看,腾讯和网易双寡头格局稳固,合计份额超过60%;第二梯队厂商在细分赛道或出海领域寻找差异化机会;中小厂商面临出清压力,部分转向小游戏或海外市场。
对于企业和投资者而言,2026年手游市场不是高增长赛道,但具有现金流稳定、出海空间大的特点。具备精品研发能力、全球化运营能力和合规能力的企业,仍可在存量市场中保持竞争力;小游戏和出海新兴市场存在结构性机会,但需要精细化运营和长期投入。




 京公网安备 11010502031895号