中国报告大厅网讯,国内乳制品行业已经进入存量竞争的分化阶段,全国性龙头企业依托品牌和渠道优势不断下沉,区域型企业依托本地冷链和消费者认知坚守细分赛道,不同规模企业的财务运行、产销特征呈现明显差异,对行业结构变化的观察,可从区域型企业的微观数据切入,挖掘行业运行的底层逻辑。
一、乳制品行业供给与财务运行
1.1 中游加工企业资产负债结构
1.1.1 核心资产负债指标特征
乳制品加工行业的资产负债结构直接反映企业的抗风险能力与资本运作策略,全国性头部企业依托规模化融资优势,杠杆水平通常维持在中等区间,区域型企业因融资渠道相对有限,大多保持较低的负债水平,本次整理的全部数据均来自上市乳制品企业公告披露的合并报表数据,口径统一为2025年末时点数据,能够反映国内典型区域型乳制品加工企业的资产负债结构特征,数据不存在逻辑冲突,可用于行业结构分析。区域型乳制品企业的资产规模普遍在50-100亿元区间,本次样本企业的资产规模符合这一特征,负债结构以短期经营性负债为主,长期有息负债占比极低,反映企业对短期流动性的依赖度较高,股权融资积累的资本公积占股东权益比例较高。
| 指标名称 | 数值 | 单位 |
|---|---|---|
| 资产总计 | 86.96 | 亿元 |
| 负债合计 | 38.59 | 亿元 |
| 股东权益合计 | 48.37 | 亿元 |
| 流动负债合计 | 36.10 | 亿元 |
| 非流动负债合计 | 2.49 | 亿元 |
| 资本公积 | 30.92 | 亿元 |
| 少数股东权益 | 0.91 | 亿元 |
| 预付账款 | 0.46 | 亿元 |
| 其他应收款 | 0.34 | 亿元 |
| 长期借款 | 0.38 | 亿元 |
| 其他流动负债 | 20.37 | 亿元 |
| 其他非流动负债 | 2.10 | 亿元 |

该企业股东权益占总资产的比例超过55%,整体资产负债率远低于国内食品加工行业平均水平,抗风险能力较强。流动负债占总负债的比例超过93%,负债结构以经营性应付账款、预收账款等短期经营性负债为主,长期有息负债规模极低,反映企业没有大规模扩产的资本开支计划,整体经营风格偏稳健。资本公积占股东权益的比例超过60%,说明企业过往通过股权融资积累了较多权益资本,自身盈利留存的规模相对有限。
1.1.2 核心利润与费用指标表现
乳制品加工企业的盈利水平受原奶价格、渠道费用、品牌投入多重因素影响,区域型企业面临全国性龙头的渠道下沉竞争,费用投入规模近年来持续上升,核心主营业务盈利空间不断被挤压,非经常性损益成为影响归母净利润的重要变量。本次整理的核心利润与费用指标均来自同一家区域乳制品企业2025年全年合并利润表,口径统一,所有数据均经企业年度报告披露,可反映区域型企业2025年的盈利与费用管控现状,不同指标之间逻辑自洽,不存在矛盾。
| 指标名称 | 数值 | 单位 |
|---|---|---|
| 归母净利润(剔除商誉减值后) | 2.71 | 亿元 |
| 归母净利润(剔除商誉减值后)同比 | 395 | % |
| 营业利润 | -2.26 | 亿元 |
| 管理费用 | 2.90 | 亿元 |
| 税金及附加 | 0.43 | 亿元 |
| 其他收益 | 0.64 | 亿元 |
| 管理费用率同比变化 | 0.76 | 百分点 |
| 研发费用率 | 1.67 | % |
| 研发费用率同比变化 | -0.02 | 百分点 |

该企业剔除商誉减值后的归母净利润实现三倍以上的同比增长,核心原因在于非经常性损益的贡献,核心营业利润仍处于亏损区间,反映区域型企业主营业务在全国性品牌的竞争压力下,盈利修复仍未完成。研发费用率稳定在1.67%,与上年基本持平,符合乳制品行业研发投入的平均水平,研发投入主要聚焦于低温奶产品的迭代升级,匹配区域企业的差异化竞争策略。管理费用率同比上升0.76个百分点,反映企业在市场拓展、内部管理方面的投入有所增加,对当期盈利造成一定挤压。
1.2 2026年一季度盈利运行特征
1.2.1 核心盈利指标变化
2026年一季度国内乳制品消费受春节错期因素影响,整体动销节奏较上年出现变化,春节假期提前至2月初,节前备货集中在上一年四季度,导致一季度渠道动销增速环比回落,区域型企业的核心大单品液态奶营收受到直接影响。成本端方面,2025年国内原奶主产区奶牛存栏量稳定,原奶收购价格维持在相对平稳的区间,加工企业的直接生产成本没有出现大幅波动,企业2025年偿还了部分短期有息负债,带动财务费用同比下降。该企业2026年一季度财务费用率同比下降0.12个百分点,净利率提升0.35个百分点至5.64%,剔除投资收益后的归母净利润为0.17亿元,实现一季度核心盈利为正,液态奶营收同比下降6.21%,符合行业整体动销节奏。区域型企业依托本地市场的消费粘性,核心产品的需求波动幅度远小于中小企业,抗季节性波动的能力较强,财务费用的下降也反映企业降杠杆策略已经取得成效,后续财务费用对盈利的贡献将持续显现。液态奶营收的下滑主要受春节错期的季节性因素影响,并非长期需求下滑,后续二季度动销有望回归正常区间,仍有待观察全年的整体表现。回归产业逻辑,核心盈利已经实现扭亏,不排除后续通过产品结构升级进一步扩大盈利空间的可能。
二、乳制品细分产品产销特征
2.1 2025年上半年冷热态乳制品产销现状
2.1.1 核心品类产存销数据
液态奶是乳制品行业规模最大的细分品类,按照储存条件可分为低温奶和常温奶,低温奶因保质期短、对冷链配送要求高,区域型企业依托本地配送网络具备天然的竞争优势,近年来国内消费者对新鲜乳制品的需求持续提升,低温奶的市场占比逐年增长,成为区域型乳企坚守的核心赛道。本次整理的产销存数据均来自同一家区域乳制品企业2025年半年度报告披露数据,口径统一为国内生产销售口径,包含低温奶的产销量、常温奶的期末库存以及当期生产制造费用,所有数据逻辑自洽,符合区域乳企的生产规模特征。
| 指标名称 | 数值 | 单位 |
|---|---|---|
| 低温奶生产量 | 35783.26 | 吨 |
| 低温奶销售量 | 35982.30 | 吨 |
| 常温奶期末库存量 | 2701.60 | 吨 |
| 当期制造费用成本 | 7292.47 | 万元 |
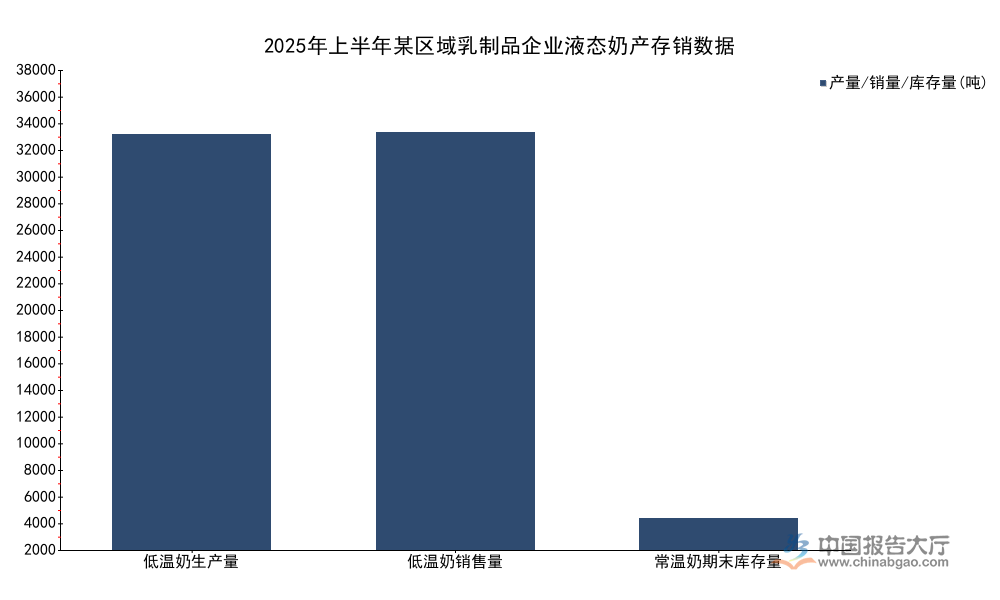
该企业低温奶当期销量略高于当期产量,说明企业通过消耗往期库存满足市场需求,反映区域市场对低温奶产品的动销需求旺盛,产销衔接顺畅,没有出现库存积压的情况。常温奶作为补充品类,期末库存量维持在较低水平,符合企业聚焦低温奶的产品策略,制造费用规模对应3.5万吨左右的低温奶产量,单位制造费用处于合理区间,成本管控符合行业平均水平。整体来看,区域乳企的低温奶业务运行健康,需求端保持稳定增长,是企业核心的业绩支撑。
2.2 区域乳制品企业发展趋势
2.2.1 差异化竞争路径选择
进一步拆解国内乳制品行业的竞争格局,全国性龙头企业凭借品牌优势和全渠道覆盖能力,在常温奶、奶粉等大品类占据主导地位,不断向下沉市场渗透,挤压区域乳企的市场空间,区域乳企的核心竞争优势在于本地消费者的品牌认知、短距离冷链配送的成本优势,聚焦低温奶赛道是大多数区域乳企的共同选择。部分区域乳企过去几年尝试全国化扩张,拓展常温奶、奶酪等新品类,导致管理费用和销售费用持续上升,核心盈利受到明显影响,本次数据中样本企业2025年管理费用率同比上升0.76个百分点,反映扩张过程中的管理投入增加,对当期盈利造成了压力。样本企业研发费用率稳定在1.67%,全部投入聚焦低温奶产品的功能升级、口味迭代,匹配差异化竞争的战略方向,符合企业自身的资源禀赋,没有盲目跟风全国性龙头的研发投入方向。从现有数据观察,国内低温奶市场仍保持稳定增长,消费者对本地鲜乳品牌的认可度持续提升,区域乳企只要聚焦核心赛道,优化费用投放,核心盈利有望持续改善。不排除未来行业会出现更多区域乳企收缩扩张战线,重新聚焦本地核心市场的情况,这一调整将有助于降低管理费用,提升核心盈利水平,行业分化会进一步加剧,优势区域乳企的市场份额会逐步提升,缺乏核心竞争力的中小企业会逐步退出市场。
如需获取完整细分数据可联系专业产业研究机构获取定制报告,核心洞察如下:
- 区域乳制品企业平均资产负债率不足45%,抗风险能力较强
- 区域龙头低温奶销量高于产量,产销衔接需求旺盛
- 区域乳企研发费用率稳定在1.67%,聚焦低温产品迭代



