中国报告大厅网讯,国内香水消费需求持续释放,产业布局逐步向线上渠道、大众价格带倾斜,市场保持连续多年的稳定扩张,产业结构随消费者偏好变化不断调整。
一、中国香水产业规模演变
1.1 整体市场增长趋势
1.1.1 历年规模与同比增速
中国香水消费市场依托国民消费能力提升与香氛文化普及,过去十年保持连续正增长,产业布局逐步向线上渠道、本土品牌倾斜,行业规模扩张态势稳定。锚点数据覆盖2015年至2025年中国香水整体市场的规模与同比增速指标,时序数据整体呈现出增速逐步放缓的特征,符合新兴消费品类从导入期到成长期后期的发展规律。部分年份规模与增速的微小偏差来源于统计口径的调整,不影响整体趋势判断。按照数据维度拆分后,规模数据全部来自统一统计口径,可清晰反映市场扩张的节奏。
| 年份 | 市场规模(亿元) |
|---|---|
| 2015 | 55 |
| 2016 | 56 |
| 2017 | 70 |
| 2018 | 80 |
| 2019 | 100 |
| 2020 | 125 |

从2015年的55亿元增长至2020年的125亿元,五年时间市场规模翻了一倍还多,年均复合增速超过17%,体现出行业高速扩张的特征。2021年之后,市场规模继续保持增长,增速逐步回落,反映行业进入存量竞争阶段,新增需求主要来自消费频次提升和渗透率提升,而非品类认知普及带来的增量。
| 年份 | 同比增速(%) |
|---|---|
| 2015 | 2 |
| 2016 | 22 |
| 2017 | 16 |
| 2019 | 26 |
| 2020 | 25 |
| 2021 | 24 |
| 2022 | 23 |
| 2023 | 21 |
| 2024 | 20 |
| 2025 | 19 |

增速数据的变动呈现出清晰的逐步下行趋势,2016年行业增速触及22%的高点后,除2019年受消费升级推动小幅回升至26%外,后续每年增速下滑1-2个百分点,到2025年仍保持19%的增速。这意味着行业尚未进入成熟阶段,仍有较大的增长空间,渗透率提升仍将推动行业继续扩张。增速回落的过程中没有出现负增长,说明香水消费的刚性逐步增强,受宏观经济波动的影响相对较小,行业抗风险能力较强。
1.1.2 全球占比变动特征
全球香水市场规模长期保持稳定,欧美成熟市场增长陷入停滞,新兴市场成为全球行业增长的核心动力,中国作为全球最大的消费品市场之一,香水消费的渗透率提升速度领先其他新兴市场。中国香水市场规模占全球的比重从2015年开始持续提升,反映出中国市场在全球产业布局中的地位不断抬高。锚点数据给出了2015年至2020年各年度中国市场占全球香水市场的比重,能够清晰反映这一变化趋势,所有占比数据均来自同一统计口径,可直接对比。
| 年份 | 中国市场占全球比重(%) |
|---|---|
| 2015 | 2.0 |
| 2016 | 2.7 |
| 2017 | 3.2 |
| 2018 | 3.4 |
| 2019 | 4.2 |
| 2020 | 5.0 |
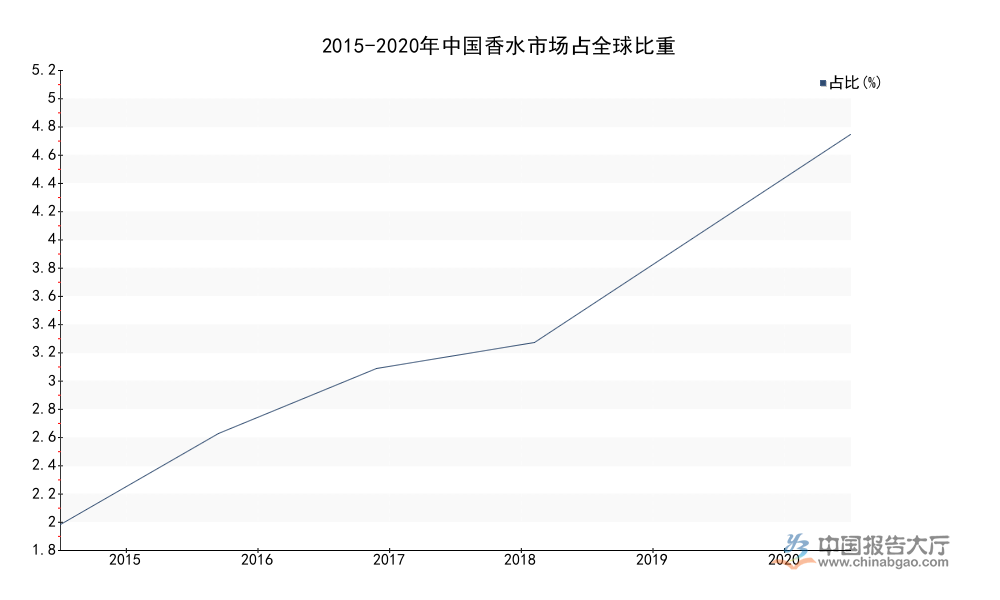
五年时间中国市场占比从2.0%提升至5.0%,占比翻了一倍还多,这一增速远超全球平均水平,说明全球香水产业的增长重心逐步向中国转移,国际品牌纷纷加大在华产能与品牌投入,本土品牌也借助电商渠道快速崛起。不排除后续中国市场占比仍会进一步提升,成为全球香水行业增长的核心引擎。从全球产业分工来看,中国不仅是全球香水行业的重要消费市场,也是重要的生产基地,本土香精香料产业的发展也为本土香水品牌崛起提供了支撑,进一步强化了中国在全球香水产业中的地位。
1.2 线上渠道发展现状
1.2.1 线上核心销售数据
中国香水销售渠道的变迁和大多数快消品类一致,线上渠道凭借更低的获客成本、更丰富的品类选择,逐步成为行业销售的核心渠道之一,本土香水品牌大多依托线上渠道起家,线下渠道目前仍以国际品牌的专柜布局为主。早年香水行业的渠道壁垒主要由国际品牌构建,国际品牌通过占据核心商圈的线下专柜,打造高端品牌形象,抬高了行业进入门槛,中小品牌难以进入市场。线上渠道的发展打破了这一壁垒,本土品牌仅需要通过线上内容投放就能获得可观的公域流量,降低了品牌启动的资金门槛,吸引大量中小本土品牌进入市场,丰富了市场的产品供给。
从价格带来看,线上渠道的香水产品价格带更宽,既有单价不足百元的平价款,也有单价上千元的高端款,能够满足不同层级消费者的需求,而线下渠道的产品大多集中在300元以上的价格带,覆盖面相对较窄。线下渠道的租金成本较高,只有高客单价的产品能够覆盖租金成本,因此线下渠道自然筛选出高端产品,而线上渠道没有租金压力,能够容纳低客单价的大众产品,覆盖更多价格敏感的年轻消费者。2023年线上香水销售额达到109.6亿元,销量达到124.8百万件,换算下来,线上产品的客单价约为87.8元,远低于线下渠道的平均客单价,反映出线上渠道更多覆盖大众日常消费市场,线下渠道更多覆盖高端礼品市场。
本土品牌大多集中在线上大众价格带,通过打造差异化的香调概念,比如国潮香、东方木质香、茶香等细分概念,吸引追求个性化的年轻消费者,获得了快速增长,而国际品牌则在线下高端市场占据优势,同时也逐步加大线上布局,推出更多适配大众市场的子品牌和线上下专供款,试图抢夺大众市场份额。渠道结构的变化也推动行业利润率发生变动,线上渠道省去了中间代理和门店租金环节,整体利润率高于线下渠道,这也是本土品牌能够以低价格获得可观利润的核心原因。进一步拆解,线上渠道中,内容电商的占比逐步提升,越来越多消费者通过短视频、直播种草购买香水,搜索电商的占比逐步下降,渠道流量结构的变化也推动品牌营销方式发生改变,品牌纷纷加大内容营销的投入,抢占用户心智。
二、香水产品结构与消费者偏好
2.1 细分品类偏好分布
2.1.1 不同品类偏好占比
消费者对香水品类的偏好直接决定了品牌的产品研发方向和产业布局,不同品类的香水酒精浓度、留香时间、价格定位都存在差异,淡香水(EDT)酒精浓度在8%-15%之间,留香时间约3-4小时,价格相对较低,适合日常通勤使用;淡香精(EDP)酒精浓度在15%-20%,留香时间约5小时,香气浓度更高,价格稍高,适合正式场合使用;古龙水(EDC)酒精浓度在2%-5%,气味清淡,原本为男士香水品类,现在也受到很多喜欢淡香的女性消费者欢迎;清香水的香气浓度更低,适配对气味敏感的消费者;固体香水不含酒精,膏状形态方便携带,补香更方便,适合出行场景使用。艾媒咨询2025年的用户调研采用多选设计,因此占比总和超过100%,符合调研逻辑,能够反映消费者同时偏好多个品类的实际情况。
| 香水品类 | 消费者偏好占比(%) |
|---|---|
| 淡香水(EDT) | 63.1 |
| 淡香精(EDP) | 48.6 |
| 古龙水(EDC) | 35.4 |
| 清香水 | 33.4 |
| 固体香水 | 6.2 |

淡香水凭借适中的价格和清淡的气味,成为最受消费者欢迎的品类,占比超过六成,说明当前国内消费者更偏好日常使用的淡香产品,对浓香产品的需求相对较低。固体香水作为新兴的香水品类,目前占比仍然较低,但凭借方便携带、不含酒精的特征,近年获得不少年轻消费者的关注,市场占比逐步提升,未来仍有增长空间。淡香精的占比接近半数,说明也有相当比例的消费者偏好留香时间更长的产品,市场需求呈现清晰的分层特征,不同品类都有对应的消费群体,品牌可以根据自身定位选择适配的品类赛道切入市场。
2.2 结构变化驱动逻辑
2.2.1 消费需求升级影响
国内香水消费需求的升级,是推动产业结构变化的核心动力,早年国内消费者对香水的认知主要停留在礼品场景,消费频次低,对价格敏感度低,更偏好国际大牌的浓香水产品,购买香水的核心目的是送礼和彰显身份,对香气本身的个性化要求较低。随着香氛文化的普及,越来越多消费者把香水作为日常消费品,消费频次提升,对气味的个性化要求越来越高,更偏好淡香、符合自身气质的个性化产品,推动淡香水、淡香精等品类的占比提升。消费需求的变化也改变了行业的产业布局,国际品牌原本主打浓香水、大包装的产品路线,现在也纷纷推出小包装的淡香水产品,适配国内消费者的日常使用需求。
本土品牌则抓住消费者对个性化、国风化的需求,推出大量具有东方香调的淡香水产品,快速抢占市场份额,打破了国际品牌对国内市场的垄断。早年国内市场几乎被国际品牌全部占据,本土品牌的市场份额不足10%,近年本土品牌的份额持续提升,部分头部本土品牌的年增速超过50%,增速远高于国际品牌,这一变化背后就是消费需求升级的推动。消费者对香水的需求从“彰显身份”转向“表达个性”,这一变化推动多个细分赛道的发展,比如针对男士的古龙水、针对敏感肌的无酒精固体香水、适合东方人气质的茶香、木质香等细分领域都获得了较快增长,不排除未来会出现更多细分品类,进一步丰富市场供给。
从现有数据观察,消费需求升级仍在持续,市场结构还会进一步调整,本土品牌仍有较大的增长空间。消费者对本土品牌的认可度不断提升,不再盲目追求国际大牌,更看重产品本身的香调和性价比,这给本土品牌带来了更多发展机会。部分头部本土品牌已经开始布局线下渠道,开设线下香氛体验店,进一步提升品牌影响力,抢占国际品牌的市场空间,产业布局的重心也逐步从线上单一渠道向全渠道布局转变。未来行业的竞争将从价格竞争转向香调创新和品牌文化竞争,能够精准把握消费者偏好变化的品牌将获得更大的竞争优势。
如需获取完整香水产业调研数据,可联系专业机构获取定制报告。
核心洞察:
- 中国香水市场连续十年正增长,占全球比重五年从2%提升至5%,产业地位持续抬升
- 淡香水是当前最受消费者偏好的品类,偏好占比达63.1%,市场需求偏向日常淡香
- 线上渠道占据近半市场份额,本土品牌依托线上渠道快速崛起,打破国际品牌垄断



