中国报告大厅网讯,啤酒作为国内规模最大的大众酒精饮料品类,其市场分析一直是快消品研究领域的核心方向。经过二十余年的行业整合,国内啤酒行业已经进入存量竞争的成熟阶段,行业格局、供需特征、竞争逻辑都发生了深刻变化,基于权威公开数据,对当前国内啤酒行业的发展现状与竞争格局进行梳理。
一、中国啤酒行业供需格局
1.1 供给侧发展现状
1.1.1 规模产量与主体结构
国家统计局数据显示,2024年中国规模以上企业累计啤酒产量为3521.3万千升,2025年1至11月,全国规模以上啤酒企业累计产量3318.1万千升,同比微降0.3%,10月份,中国规模以上企业啤酒产量179.4万千升。啤酒产量的变动与消费端的季节性特征高度绑定,每年第二、第三季度是消费旺季,产量占全年的七成以上,2025年夏季国内多数区域气温较常年略偏低,暑期夜经济动销不及预期,直接导致全年产量出现微降。从更长周期来看,国内啤酒行业产量早在2013年就已经触及峰值,此后进入存量波动阶段,近十年产量始终维持在3500万千升上下,没有出现大幅增长或持续下滑,印证了行业的成熟属性。
存量竞争阶段,中小啤酒企业的生存空间不断被压缩,行业主体数量持续下降。中国酒业协会数据显示,2025年1-9月中国啤酒规模以上企业共有338家,相较于2010年的530余家,数量减少超过36%,年均减少近10家。究其本质,啤酒属于单位价值低、运输成本占比高的快消品,早期受运输半径限制,形成了一地一厂的区域割据格局,随着冷链物流与全国性渠道网络的发展,跨区域运营的成本大幅下降,头部企业可以通过并购整合区域酒厂,将自身的品牌与产品输出到区域市场,挤压本地中小品牌的生存空间。中小品牌在品牌影响力、产品研发能力、供应链成本控制上都不具备竞争优势,多数逐步退出主流价格带,仅能在低端流通市场或本地特色餐饮渠道维持小范围运营,部分经营不善的企业直接退出市场。供给侧出清改善了行业整体竞争秩序,过去行业常见的价格战基本消失,企业得以将更多资源投入到产品研发与品牌建设中,推动行业整体向高端化方向转型。存量市场下,供给端的核心变化不是总量扩张,而是结构优化,落后产能持续出清,头部企业的先进产能占比不断提升,带动行业整体生产效率与产品品质持续提升,相较于十年前,国内啤酒行业的整体产能利用率提升了超过15个百分点,单位生产成本下降了近10%,供给侧优化为行业盈利能力提升打下了基础。
1.2 需求侧消费特征
1.2.1 国内与全球需求结构
中国酒业协会数据显示,2025年1-9月,国内啤酒行业累计销售收入达1517.48亿元,同比增长0.82%。产量微降而收入保持正增长,直接体现了产品结构升级带来的价增效应,覆盖了量减的影响,行业增长逻辑已经从“量增”转向“价升”。国内人均啤酒消费量已经达到约36升,接近全球平均水平,进一步提升总量的空间非常有限,人口结构变化也对总量增长形成约束,年轻人口占比下降,健康消费意识崛起,使得啤酒总量需求很难出现大幅增长。需求端的核心变化来自消费升级,消费者对啤酒的需求从过去的“解渴”转向“品质体验”,愿意为更好的口感、更健康的原料、更个性化的品牌支付溢价,普通工业啤酒的占比持续下降,中高端啤酒、精酿啤酒的占比不断提升,带动行业整体吨价持续上涨。近五年来,国内啤酒行业吨价年均涨幅超过5%,是产量增速的十倍以上,价增已经成为行业收入增长的核心驱动力。
2023年全球啤酒消费量约为1.879亿千升,比前一年增长0.1%,中国啤酒产业占据世界啤酒消费市场份额的20.1%,是全球最大的单一国家啤酒消费市场。全球啤酒消费整体进入停滞增长阶段,欧美发达国家人均消费量已经处于高位,多年来维持稳定,部分市场受健康消费思潮影响,消费量还出现小幅下滑,新兴市场中除中国外,多数市场受经济发展水平、人口规模限制,增长速度缓慢,难以拉动全球啤酒消费增长。中国市场的稳定增长是全球啤酒产业的核心增长极,全球啤酒巨头的业绩表现高度依赖中国市场的高端化增长,国内头部企业的高端化实践也成为全球啤酒行业产品结构升级的样本。从需求结构来看,中国高端啤酒市场的增速远高于全球平均水平,吸引了全球啤酒品牌进入中国市场,进一步丰富了国内市场的产品供给,推动国内啤酒行业不断升级产品品质。
二、中国啤酒行业竞争格局
2.1 头部企业集中度
2.1.1 多维度集中度差异
中国酒业协会数据显示,2024年中国啤酒行业CR5(产销量占比)达84.7%,CR5营收占比增长至2024年的76.7%,利润占比则增长至2024年的59.4%。国内啤酒行业的集中度提升已经持续了二十余年,进程大致分为三个阶段,第一阶段是1990-2000年的区域整合,地方国企改革催生了一批区域龙头企业;第二阶段是2000-2010年的全国整合,头部企业开始跨区域并购,形成了五大头部企业的竞争框架;第三阶段是2010年至今的精细化整合,头部企业持续整合区域中小品牌,集中度不断提升。当前行业集中度已经达到较高水平,进一步提升的速度逐步放缓,增量整合空间主要来自少数还未完成整合的区域市场,以及对存量中小品牌的持续收购。
从现有数据可以观察到,国内啤酒行业不同维度的集中度呈现出明显的梯度差异:产销量维度的CR5为84.7%,远高于营收维度的76.7%,营收维度的CR5又远高于利润维度的59.4%。这一梯度差异反映了当前行业竞争的底层特征:头部企业已经完成了产销量规模的整合,占据了绝大多数的市场份额,但是部分区域中小品牌依托本地化的人脉资源、渠道粘性,依然能维持一定的收入规模,在本地市场占据一定份额;而利润维度的集中度更低,说明中小品牌虽然规模偏小,但是依托低费用、本地化运营,依然能获得一定的利润,同时头部企业在高端化转型过程中,前期需要投入大量的品牌推广、渠道建设费用,利润端的整合滞后于规模端的整合,随着高端化转型逐步完成,费用投入占比下降,利润端的集中度会逐步提升,向产销量集中度靠拢。从行业发展规律来看,这种梯度差异是行业整合后期的正常特征,集中度会逐步从规模端向利润端传导,最终各维度集中度会逐步趋同。
2.2 头部企业经营表现
2.2.1 财务与产品结构对比
国内啤酒行业已经形成全国性头部企业与区域特色企业分层竞争的格局,不同层级企业的规模差距显著,全国性企业依托全国化的品牌布局与渠道网络,营收规模普遍超过百亿,区域型企业仅依托本地市场,营收规模多在百亿以下,甚至不足十亿元。从已披露的2025年前三季度数据来看,不同企业的营收规模差异符合当前行业分层竞争的特征,所有数据均来自各企业公开披露的三季报,统一统计口径为2025年1月1日至9月30日,指标均为营业收入,具备横向可比性。
| 企业名称 | 营业收入(亿元) |
|---|---|
| 燕京啤酒 | 134.33 |
| 重庆啤酒 | 130.59 |
| 珠江啤酒 | 50.70 |
| 惠泉啤酒 | 5.76 |

从数据可以看出,燕京啤酒与重庆啤酒的营收规模接近,均处于130亿元上下,领先区域型企业珠江啤酒与惠泉啤酒,珠江啤酒营收规模约为燕京啤酒的三分之一,惠泉啤酒仅为燕京啤酒的4%左右,规模分层特征非常明显,符合当前行业全国性品牌整合区域市场的竞争格局。
归母净利润直接反映企业当期的盈利水平,啤酒企业由于产品结构、成本控制能力的不同,盈利水平存在明显差异。啤酒行业的盈利水平很大程度上取决于高端产品的占比,高端产品的毛利率远高于普通产品,因此高端产品占比更高的企业,往往能获得更高的净利润规模,同时,企业的管理效率也会影响最终的盈利水平,费用控制能力更强的企业,净利润率更高。基于四家企业公开披露的2025年前三季度数据,对比归母净利润规模,指标口径统一,统计周期一致,具备横向对比基础。
| 企业名称 | 归母净利润(亿元) |
|---|---|
| 燕京啤酒 | 17.70 |
| 重庆啤酒 | 12.41 |
| 珠江啤酒 | 9.00 |
| 惠泉啤酒 | 0.99 |

对比数据可以发现,燕京啤酒的归母净利润规模已经超过重庆啤酒,尽管两者营收规模接近,但是燕京啤酒近年的费用控制成效显著,带动净利润规模实现反超,惠泉啤酒作为小型区域企业,净利润规模不足1亿元,与头部企业的差距非常明显。
归母净利润同比增速反映企业的盈利增长能力,不同企业由于所处发展阶段、产品结构调整节奏的不同,盈利增长表现分化。2025年前三季度国内啤酒行业整体利润增速保持两位数增长,不同企业的表现存在差异,2025年受原材料价格波动、消费需求分化的影响,啤酒企业的盈利增长压力不一,头部企业依托规模效应与产品结构升级,大多能保持盈利增长,部分企业受区域动销影响,盈利出现下滑,本次对比指标统计口径统一,可清晰展现行业盈利增长的分化特征。
| 企业名称 | 归母净利润同比增速(%) |
|---|---|
| 燕京啤酒 | 37.45 |
| 惠泉啤酒 | 23.70 |
| 重庆啤酒 | -6.83 |
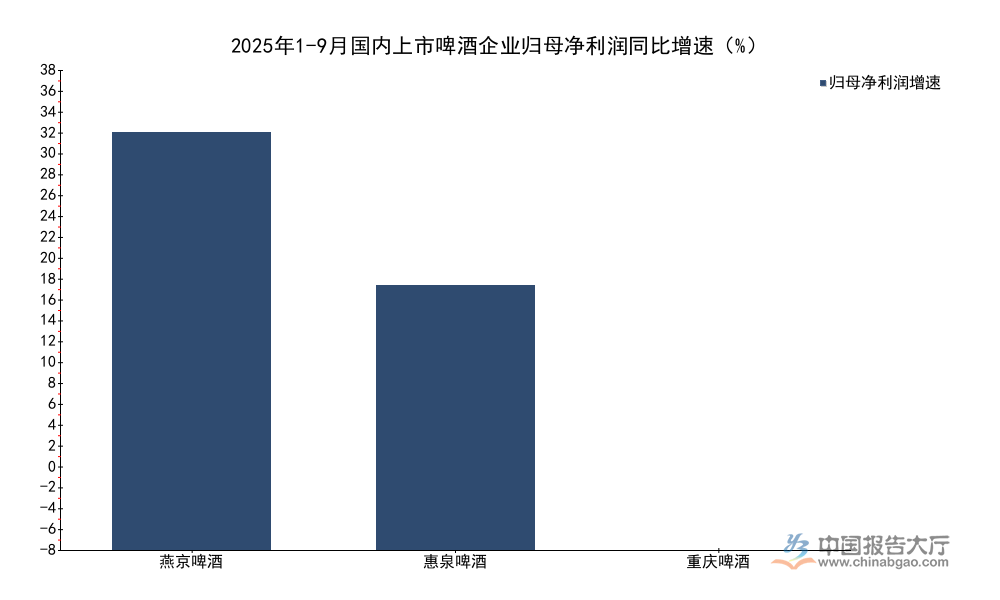
从增速数据来看,燕京啤酒与惠泉啤酒均实现盈利正增长,燕京啤酒增速更是超过35%,表现亮眼,重庆啤酒受高端产品增量放缓影响,归母净利润出现小幅下滑,整体来看,盈利增长的分化反映出不同企业产品结构调整的成效差异,调整到位的企业盈利增长动能更充足。
中国酒业协会数据显示,2025年1-9月,国内啤酒行业利润总额达284.36亿元,同比增长17.93%,利润增速远高于同期0.82%的收入增速,充分体现了产品结构升级带来的盈利放大效应。当前产品结构升级是国内啤酒行业的核心成长逻辑,头部企业都将资源向高端产品倾斜,推动产品价格带不断上移。重庆啤酒作为国内高端化布局较早的企业,2025年前三季度高档产品实现营收77.15亿元,同比增长1.18%,高档产品占总营收的比重超过59%,远高于行业平均水平,高端化转型已经进入收获期。其他头部企业也在加快高端化布局,燕京啤酒近年推出多款高端新品,带动吨价持续提升,2025年前三季度,燕京啤酒实现啤酒销量349.52万千升,同比增长1.39%;珠江啤酒报告期内啤酒销量达到120万吨,重庆啤酒同期实现啤酒销量266.81万千升,较上年同期增长0.42%。头部企业销量整体保持稳定,高端产品占比持续提升,带动行业整体盈利能力不断增强。从当前的结构来看,国内高端啤酒的占比虽然已经提升至近40%,但是相较于欧美发达国家超过60%的占比,依然有较大的提升空间,未来高端化依然是行业盈利增长的核心驱动力,头部企业会继续加大高端产品的投入,进一步提升行业整体盈利水平。
核心洞察
- 国内啤酒行业存量竞争格局已定,CR5产销量占比达84.7%,进一步整合空间有限。
- 行业增长逻辑全面转向价增,产品结构升级带动利润增速远超收入增速,高端化是核心成长动力。
- 头部企业经营分化加剧,高端转型成效直接决定盈利增长表现,转型领先企业动能更充足。



 京公网安备 11010502031895号