中国报告大厅网讯,全球纯碱贸易呈现明显的区域性特征,美国、中国和土耳其是全球主要的纯碱生产国。中国是全球最大的纯碱生产国和消费国,以下是2025年纯碱市场规模分析。
一、全球市场:产能扩张与需求分化并存
《2025-2030年中国纯碱行业项目调研及市场前景预测评估报告》指出,全球纯碱市场呈现“寡头竞争+区域分化”特征。比利时索尔维公司、印度塔塔化学公司占据高端市场,技术壁垒高。中盐化工、三友化工、山东海化、远兴能源合计占比超40%,其中远兴能源凭借天然碱资源垄断地位,毛利率领先行业10-20个百分点。
二、中国市场:产能过剩与结构优化交织
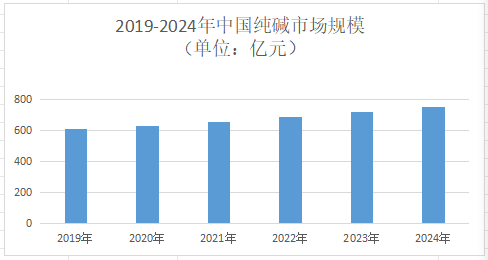
2025年中国纯碱市场规模将达800亿元,将占全球市场份额的52%。光伏玻璃、新能源汽车等新兴领域需求占比从2020年的15%提升至2025年的25%,推动高端纯碱产品(如低铁纯碱、食品级纯碱)市场份额扩大。国家“双碳”政策推动行业能耗标准提升,2025年纯碱领域能效标杆水平以上产能比例需达30%,倒逼高成本产能退出。
三、细分市场:应用场景与技术升级共振
1.按工艺细分
天然碱法:2025年产能占比19%,单位成本1000-1200元/吨,远低于氨碱法(1500-1700元/吨)和联碱法(1400-1600元/吨)。远兴能源凭借内蒙古查干诺尔碱矿(储量10亿吨,占国内90%以上)垄断地位,毛利率领先行业10-20个百分点。
氨碱法:占比从2022年的50%降至30%,因环保压力(废渣排放量10吨/吨纯碱)和成本劣势,部分装置已停产。
联碱法:占比35%,通过母液循环利用提升资源利用率,但设备投资成本高,适合与合成氨工艺耦合的企业。
2.按应用领域细分
从传统需求来看,平板玻璃占比46%,受地产调控影响,2025年前7月施工面积同比降9.2%,需求持续收缩。日用玻璃占比10%,需求稳定,但增速低于行业平均水平。
从新兴需求来看,光伏玻璃占比21%,2024年产量2734万吨,带动纯碱需求新增150万吨。但产能过剩导致开工率降至61%,价格跌至18元/平方米,短期拉动不足。新能源汽车占比8%,碳酸锂生产对纯碱需求增长显著,2025年新能源车产量804万辆(同比+32.9%),推动电池级纯碱需求。碳酸锂占比5%,作为锂电池核心原料,2025年需求增速超20%,成为轻碱下游增量最大产品。

四、未来趋势:绿色化、差异化、全球化
1.产能结构优化
2025年氨碱法产能占比降至30%,高成本企业持续退出,行业集中度向头部企业集中。新增产能需通过淘汰落后产能实现,2025年计划退出产能200万吨,优化供给结构。
2.需求结构升级
平板玻璃需求受地产调控影响,2025年消费量或小幅减少;汽车玻璃需求增长5%,提供部分支撑。光伏玻璃长期需求增长潜力大,2025年全球光伏新增装机量保持15%以上增速;新能源汽车轻量化趋势推动铝合金材料应用,间接拉动纯碱需求。
3.政策与市场机制
纯碱市场规模分析指出,碳排放权交易、环保税等市场化手段倒逼企业减排,2025年纯碱行业碳排放强度需降至8吨CO₂/吨钢以下。纯碱期货为行业提供风险对冲工具,2024年价格大幅下跌期间,部分企业通过套期保值锁定利润。
4.全球化布局
以东南亚为突破口,通过技术授权、海外建厂等方式规避关税壁垒,如远兴能源在越南建设纯碱调和厂。与中科院等机构共建研发中心,加速酶制剂研发,降低纤维素乙醇生产成本,拓展国际市场。
总之,在全球经济持续发展的背景下,随着市场对新能源板块的日益青睐,纯碱的总需求呈现逐年递增的趋势。其中,印度、中东、非洲以及南美洲等地区,其产业结构正在不断发展和完善,纯碱需求的增速较为迅猛。


