中国报告大厅网讯,进出口贸易的结构性变化是反映国内禽肉行业供需调整与国际竞争力的核心指标,2025年贸易数据呈现进口大幅收缩、出口快速增长的态势,行业格局已发生阶段性变化。
一、国内产业供给基础
1.1上游养殖端现状
1.1.1饲料成本与养殖盈利
上游养殖成本中,饲料占比超过七成,玉米作为主要饲料原料,其进口规模直接影响国内饲料供给与价格水平。2023年中国累计进口玉米2715万吨,国内饲料产能供给稳定,为养殖成本控制提供了基础。进入2026年1月,饲料价格为3.10元/公斤,活鸡价格每公斤7.47元,平均每只鸡盈利1.00元。2026年1月份,鸡肉集市均价每公斤22.36元,环比涨0.4%,同比跌5.4%。抚州市上周(2026年3月2日-3月8日)全市白条鸡零售价格为26.53元/公斤,区域零售价格略高于全国集市均价,一定程度反映出不同区域流通成本的差异。
当前白羽肉鸡养殖处于微利状态,行业产能扩张节奏逐步趋于理性,过去几年的周期性波动对养殖户的决策影响逐步显现,行业自发调节产能的机制逐步形成。养殖端的微利状态抑制了非理性扩张,推动头部企业加快布局一体化产能,从养殖到屠宰加工的全产业链布局比例提升,以此对冲各环节的价格波动风险。头部企业通过集中采购、订单销售等方式,能够平抑单环节的价格波动,因此在微利周期下仍然能够保持稳定的产能投放,行业集中度逐步提升。
2023年禽肉行业上市公司的平均毛利率约为15-20%,不同企业因一体化程度不同,毛利率差异较大,全产业链布局的企业毛利率基本能维持在区间上端,而仅从事屠宰加工或者仅从事养殖的企业,毛利率多处于区间下端,盈利稳定性更差。行业盈利结构已经呈现分化,一体化布局成为头部企业的核心竞争优势,中小玩家逐步退出市场的趋势仍在延续,不排除未来三年行业集中度提升速度进一步加快的可能。
1.1.2养殖机械化发展
国内畜禽养殖机械化水平近年来持续提升,不同畜禽品类的机械化率差异较大,生猪养殖的机械化率已经超过七成,禽类养殖机械化率相对偏低,2023年禽类养殖机械化率已达到45%,较五年前提升超过15个百分点,提升速度明显加快。养殖机械化率提升直接带动了养殖人工成本占比下降,生产效率提升,单场养殖规模扩大,推动行业集中度提升。机械化普及背后,是头部养殖企业对标准化生产的需求提升,自动化喂料、自动化清粪、环境控制等设备的普及,不仅降低了人工依赖,还提升了疫病防控能力,减少了养殖过程中的损耗,进而提升了禽肉产品的品质稳定性。
养殖机械化的提升主要集中在规模化养殖场,散养户的机械化普及率仍然偏低,因此机械化率提升本身就是行业集中度提升的体现,头部企业通过标准化机械化生产,能够提供品质更稳定的禽肉产品,更符合下游餐饮和零售端的品牌化需求,因此在市场竞争中更具优势。散养户主要供给本地集市消费,需求规模相对稳定,但受人工成本上升影响,散养户退出速度加快,产能逐步向规模化机械化企业转移。
从现有数据观察,禽类养殖机械化率仍有较大提升空间,随着劳动力成本持续上升,未来五年机械化率仍将保持年均3-5个百分点的提升速度,产能集中的趋势仍将延续,这将为国内禽肉加工端提供稳定可控的原料供给,进而提升国内禽肉产品的国际竞争力。2021年数据显示,中国禽肉产量达2380万吨,其中鸡肉占比61.8%,鹅肉占比18.0%,鸡肉作为最核心的品类,产能规模化程度提升速度快于鹅肉和鸭肉,其国际竞争力提升也最为明显。
二、进出口贸易格局
2.1年度贸易规模变化
近年来国内禽肉供需格局逐步调整,此前国内禽肉产能不能完全满足消费需求,进口依赖度相对较高,2023年中国禽肉进口量达120万吨,较此前峰值有所下降。2025年国内产能持续释放,进口规模进一步收缩,出口规模则得益于国际竞争力提升持续扩张,月度和年度数据均呈现明显的结构性变化。2025年12月单月贸易数据已经公布,叠加全年累计数据,能够清晰观察年度规模变化特征,数据口径统一,可对比性强,能够准确反映行业贸易格局的变化。
| 指标 | 全年累计数值 | 同比变化 |
|---|---|---|
| 进口量 | 61.39万吨 | -35.3% |
| 进口额 | 18.51亿美元 | -37.3% |
| 出口量 | 82.24万吨 | 61.8% |
| 出口额 | 13.64亿美元 | 30.6% |
| 净出口量 | 20.8万吨 | - |
进口量和进口额的降幅均超过35%,进口收缩速度快于预期,核心原因在于国内禽肉产能持续释放,国内供给能够满足大部分消费需求,对海外进口的依赖度持续下降。出口量增速远高于出口额增速,这意味着出口产品均价有所下降,进一步反映出国内禽肉产品在国际市场的价格竞争力提升,中低端产品出口规模扩张更快。中国禽肉贸易已经从净进口转为净出口,这一结构性变化标志着行业发展进入新阶段,国内产能的国际竞争力已经提升到新的水平。
2025年12月单月禽肉进口量2.38万吨,进口额7422.03万美元,出口量10.24万吨,出口额1.63亿美元,单月同样实现净出口,说明全年净出口的结构变化并非季节性因素导致,而是趋势性变化。区域出口方面,湛江市2025年共出口禽肉2019.4吨,作为南方重要的禽肉出口基地,湛江出口规模的增长也印证了整体出口扩张的趋势。香港2024年从美国进口约54830公吨冰鲜和冷藏禽肉,作为国内重要的禽肉消费地区,香港市场的供给来源也逐步多元化,内地禽肉对香港出口规模近年来持续增长,逐步替代了部分美国进口产品。
农业农村部数据显示,2025年猪牛羊禽肉产量首次超过1亿吨,禽肉作为占比提升最快的品类,总产量占比已经超过三成,2026年第一季度国内禽肉产量701万吨,同比增加60万吨,增长9.3%,产能仍然保持较快增长速度,为出口扩张提供了充足的供给基础。全球市场层面,美国农业部(USDA)外国农业服务局(FAS)数据显示,2023年全球人均禽肉消费量达到15.2公斤,预测2026年全球人均禽肉消费量增长至16.1公斤,全球禽肉消费需求保持稳定增长,为中国禽肉出口提供了充足的市场空间。
2.2贸易结构特征
2.2.1进出口产品结构
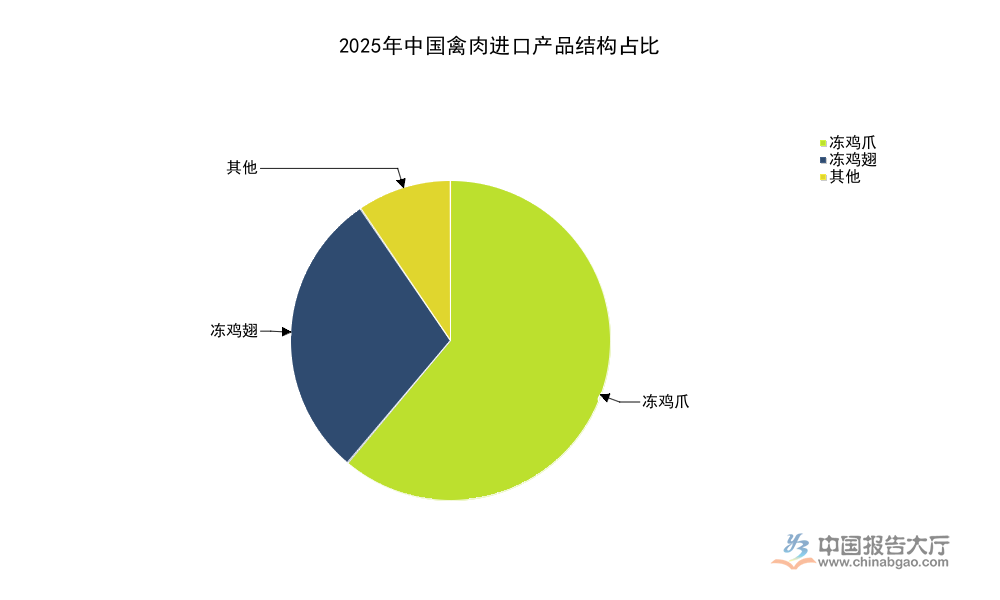
国内禽肉主产品鸡肉、鸭肉等整肉和分割肉的产能已经完全能够满足国内消费需求,甚至存在一定程度的过剩,因此进口需求主要集中在国内消费规模较大、产能供给不足的副产物领域,比如冻鸡爪、冻鸡翅等,这类产品在海外消费需求偏低,价格相对较低,因此进口到国内能够满足消费需求同时控制成本,这一需求结构多年来保持稳定,2025年数据进一步印证了这一特征。进口来源地格局近年来经历了明显调整,原有欧美主要来源地的份额逐步下降,新兴市场份额持续上升,目前已经形成高度集中的来源地结构。
| 结构维度 | 细分品类 | 占比 |
|---|---|---|
| 进口产品 | 冻鸡爪 | 61.1 |
| 进口产品 | 冻鸡翅 | 29.3 |
| 进口产品 | 其他 | 9.6 |
| 进口来源 | 俄罗斯 | 53.6 |
| 进口来源 | 泰国 | 22.5 |
| 进口来源 | 其他 | 23.9 |
冻鸡爪和冻鸡翅合计占进口总量的九成以上,进口来源地俄罗斯和泰国合计占比超过七成,进口结构的集中性特征十分明显。俄罗斯已经成为国内最大的禽肉进口来源地,地缘政治变化推动进口来源地格局调整,原来占比较高的欧美进口份额逐步被俄罗斯和泰国替代,进口来源多元化一定程度上降低了单一来源的供给风险,不排除未来其他东南亚来源地份额进一步提升的可能。
国内禽肉出口产品结构中,鲜冻整禽和分割肉占比超过八成,高附加值的调理制品和熟食出口占比仍然偏低,这反映出国内禽肉出口仍然以原料性产品为主,品牌化和高附加值产品的竞争力仍然不足。国内禽肉加工行业的优势在于产能规模大、成本低,因此在原料性产品出口上具备比较优势,而品牌建设和渠道拓展需要较长时间的积累,因此高附加值产品出口仍处于起步阶段。近年来,不少头部加工企业已经开始布局海外市场的品牌建设,加大对高附加值加工产品的出口推广,出口产品结构逐步升级的趋势仍将延续。
国内禽肉产能的成本优势不仅支撑了出口增长,还推动国内禽肉加工企业开始海外布局,部分头部企业已经在东南亚建设养殖和加工基地,依托当地的成本优势拓展周边市场,这种双向布局的模式仍在探索阶段,其对国内贸易格局的影响仍有待观察。
如需获取禽肉行业细分区域数据可联系专业机构获取最新调研,核心洞察如下:
- 中国禽肉贸易已实现净出口,行业国际竞争力显著提升
- 养殖端盈利分化推动集中度提升,一体化布局成核心优势
- 进口集中于禽肉副产物,来源地格局向新兴市场转移