中国报告大厅网讯,国内整车行业竞争格局已从增量扩张转为存量博弈,新能源替代、出口出海与资本分化成为当前行业的三大核心特征,行业出清速度加快,头部企业的份额优势持续凸显。
一、产销端竞争态势
1.1 国内产批规模结构
1.1.1 整体产批月度变动
2025年12月国内整车产量完成279万辆,同比下降4.6%,环比下降10.1%,批发销量同样完成279万辆,同比下降9.0%,环比下降7.0%。从行业运行逻辑来看,年末销量同比下滑主要受两方面因素影响,其一为2024年末行业价格战提前透支了部分终端需求,不少消费者为享受年底优惠提前完成购车,挤压了2025年12月的需求空间;其二为2026年春节假期时间较早,不少整车生产企业提前安排员工休假,生产端主动收缩产能,控制库存水平,避免年初库存过高占用资金。
存量竞争阶段,国内整车市场的规模波动已经进入窄幅区间,多年高速增长后,国内汽车保有量已经接近3.8亿辆,千人汽车保有量超过270辆,接近中等发达国家水平,新增需求空间有限,市场增长主要来自置换需求。置换需求的波动性远低于新增需求,因此行业整体规模的年度波动幅度已经从早年的10%以上收窄到5%以内,头部企业的竞争重点从争夺新增用户转向抢夺现有用户的置换份额,竞争方式从单纯的价格战转向产品力、品牌力与服务网络的综合竞争。
部分中小品牌因为技术投入不足,产品迭代速度慢,在置换市场中难以获得用户认可,市场份额持续下滑,不少品牌已经进入破产清算或者被收购的阶段,行业集中度持续提升。2025年12月产批数据同环比双降,也反映出企业对年初市场的谨慎态度,经历了过去三年价格战的洗礼,多数企业已经改变了过去冲规模抢份额的思路,转而追求盈利性增长,主动控制产能投放和库存水平,优先保障现金流安全,这一变化意味着行业经营逻辑已经发生根本性转变,从规模导向转为利润导向。
1.1.2 新能源细分渗透特征
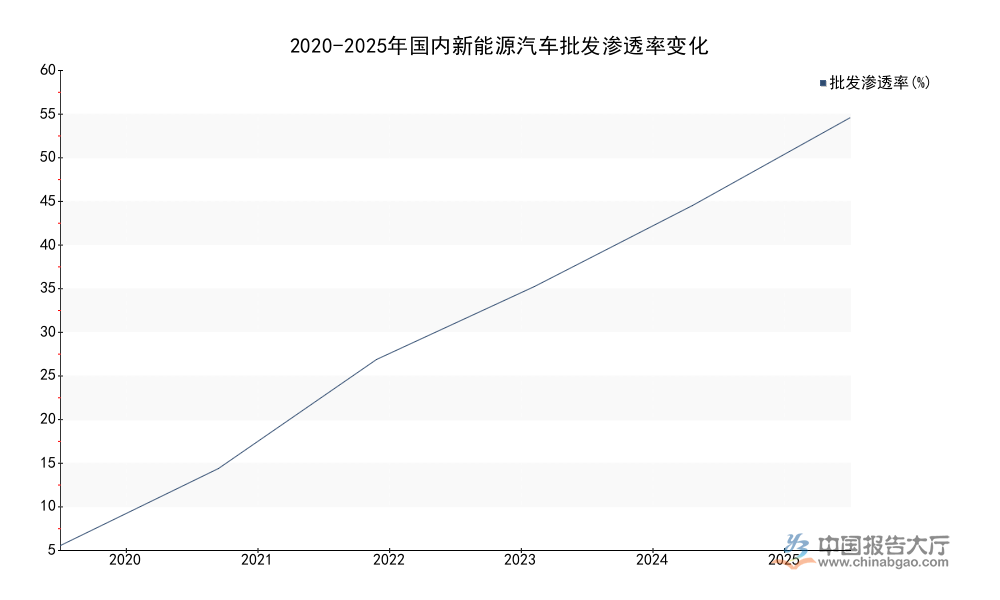
2025年12月国内新能源整车批发销量完成156.3万辆,同比增长3.4%,环比下降11.0%,新能源批发渗透率达到56%,较11月下降2.6个百分点。渗透率突破半数关口,意味着新能源对传统燃油车的替代已经进入后半段,替代速度从过去的高速增长转为中低速增长,符合行业发展的一般规律。早年新能源渗透率低于30%时,增长主要来自对新能源接受度较高的新增用户,这部分用户群体规模大,接受度高,因此渗透率提升速度快,年均提升10个百分点以上,当渗透率超过50%后,剩余的潜在用户多为传统燃油车的忠实用户,替代难度提升,因此增速自然回落。
渗透率环比回落,并不代表替代趋势发生逆转,主要受季节性因素和促销节奏影响。12月是传统燃油车企业年终冲量的关键窗口,不少燃油车经销商推出大幅度优惠清理库存,拉动了一部分对价格敏感的燃油车用户需求,分流了部分新能源市场需求。同时,多数新能源企业已经在11月完成了年度销量目标,12月主动收缩促销力度,调整发货节奏,因此销量环比出现较大幅度下滑,属于正常的季节性调整。
从近五年的渗透趋势来看,渗透率每年提升10个百分点左右的趋势没有发生改变,2020年渗透率仅为5.8%,2021年提升至14.8%,2022年提升至27.6%,2023年提升至36.2%,2024年提升至45.7%,2025年末达到56%,整体提升节奏符合行业预期。当前新能源增长的主要动力已经从微型电动车转向中高端车型,15-30万价位区间的新能源产品占比已经超过60%,产品结构持续升级,头部企业的盈利空间不断改善,行业盈利能力逐步修复。
1.2 出口市场竞争表现
2025年12月国内整车出口量完成59万辆,同比增长45.5%,环比下降2.2%,出口增速远高于国内市场增速,成为拉动行业增长的核心动力。国内整车产业经过近二十年的技术积累,在新能源领域已经建立了完整的产业链优势,从电池、电机、电控到芯片、整车集成,都具备全球领先的成本优势和技术优势,因此在全球市场的竞争力持续提升,出海已经从过去的商用车出口为主转为新能源乘用车出口为主,比亚迪、上汽、吉利等头部企业的新能源产品在欧洲、东南亚、中东等市场的销量持续增长,获得了当地用户的认可。
面对欧洲等地的反补贴调查和关税壁垒,国内头部企业并没有放缓出海的节奏,反而通过调整产能布局,在海外当地建设整车工厂,规避关税壁垒,同时加快适配当地法规和用户需求,开发符合当地市场的产品,比如针对欧洲市场推出右舵车型,针对东南亚市场推出价格更低的入门车型,不断提升产品适配性。出口环比下降2.2%,主要受海外圣诞假期影响,海运物流周期拉长,海外经销商提前停止备货,因此出口出现小幅下滑,属于正常的季节性波动,不改变出口高增长的长期趋势。
过去五年,国内整车出口量从不足100万辆增长到超过500万辆,年均复合增长率超过40%,出口占整体销量的比重从不到5%提升到超过20%,对行业增长的贡献超过一半,国内整车企业的全球份额已经超过30%,成为全球最大的整车出口国。国内整车产业已经从本土市场竞争转向全球市场竞争,头部企业的增长空间进一步打开,具备全球竞争力的企业将获得更大的增长空间,而仅局限于本土市场的企业,增长空间将持续收窄,行业分化将进一步加剧。部分企业因为出海布局较晚,缺乏海外销售和服务网络,难以分享出口增长的红利,市场份额将持续被头部企业挤压,生存空间不断缩小。
二、资本端竞争格局
2.1 板块估值分位特征
资本端对整车行业不同细分板块的定价,反映了市场对不同赛道长期增长前景和盈利预期的判断,经过多年的结构调整,不同细分板块的估值差异持续拉大,当前估值分位数的差异,体现了市场对不同板块景气度的分歧。估值水平的差异,本质上是对板块增长天花板和盈利稳定性的定价,新能源占比较高的乘用车板块,增长确定性更高,因此估值水平长期高于传统商用车板块,而商用车内部,不同细分领域因为景气度周期不同,估值差异也十分明显。
2.1.1 细分板块估值差异
不同细分板块的估值数据,来自2026年1月中旬的收盘统计,覆盖A股市场乘用车、商用载货车、商用载客车三个核心细分领域,包含PE(市盈率)、PB(市净率)以及对应指标自2016年以来的历史分位数,能够清晰反映当前估值在历史上的位置,帮助判断当前定价的合理性。
| 细分板块 | PE(倍) | PE历史分位数(%) | PB(倍) | PB历史分位数(%) |
|---|---|---|---|---|
| SW乘用车 | 26.5 | 66.3 | 2.2 | 51.2 |
| SW商用载货车 | 63.4 | 81.4 | 3.5 | 98.4 |
| SW商用载客车 | 17.5 | 28.7 | 4.4 | 99.4 |

商用载货车和载客车的PB分位数均超过98%,处于2016年以来的极高水平,反映出市场对商用车盈利复苏的预期已经充分定价。2025年国内基建投资力度加大,物流行业需求复苏,带动重卡等商用载货车需求触底反弹,行业盈利从亏损转为盈利,盈利修复幅度超出市场预期,因此资金大量流入商用车板块,推动估值快速抬升。乘用车板块的PE分位数处于66%的中等水平,PB分位数处于50%左右,定价相对合理,反映出市场对乘用车增速放缓已经充分定价,没有明显的高估或者低估。
2.1.2 估值特征背后逻辑
估值分化的背后,是不同细分板块的景气周期差异,商用车属于强周期板块,盈利波动幅度大,当行业处于周期底部时,盈利水平极低甚至亏损,因此PE水平会非常高,当行业开始复苏,盈利回升,PE会快速下降,当前商用载货车的PE达到63.4倍,就是因为盈利刚刚从底部回升,盈利水平仍然低于正常周期水平,所以PE偏高,而PB反映的是资产定价,当前PB分位数接近历史最高,说明市场已经把未来盈利复苏的预期完全体现到价格中。
乘用车板块因为新能源转型已经基本完成,头部企业的盈利已经进入稳定增长阶段,所以PE维持在26倍左右,属于合理区间,对应增速5-10%的行业增长,定价符合市场惯例。从资本偏好来看,当前机构资金更偏好盈利确定性高的头部乘用车企业和周期复苏的商用车企业,对中小市值的整车企业配置比例持续下降,中小市值企业的流动性压力持续存在,估值水平长期低于头部企业,马太效应在资本端同样明显。
进一步拆解,估值分化也反映了市场对行业未来增长逻辑的判断,整车行业的未来增长主要来自两个方向,其一为新能源替代过程中头部企业份额提升,其二为商用车周期复苏带来的盈利修复,这两个方向都获得了资本的认可,因此估值都维持在较高水平,而传统燃油车占比较高、没有完成新能源转型的企业,估值水平持续走低,被资本边缘化。不排除后续随着盈利数据的验证,估值分化还会进一步拉大,缺乏核心竞争力的企业估值将继续承压。
2.2 板块行情表现对比
2026年1月第二周,A股整体市场呈现调整走势,主要因为节前资金获利了结,流动性边际收紧,整车板块跟随大盘调整,不同细分板块的行情表现存在明显差异,反映出资金的流向偏好。从行情表现来看,周期复苏预期支撑下的商用载货车板块涨幅领先,乘用车板块小幅上涨,商用载客车板块小幅下跌,港股汽车板块因为外资流动的影响,整体出现较大幅度下跌,所有细分板块相对万得全A都呈现负收益,说明当前市场对整车板块的配置热情低于市场平均水平。
所有指标均为同一统计口径下的周涨跌幅,对比清晰呈现不同板块的表现差异。
| 板块 | 周涨跌幅(%) | 相对基准涨跌幅(%) |
|---|---|---|
| SW乘用车 | 0.3 | -4.8(相对万得全A) |
| SW商用载货车 | 1.6 | -3.5(相对万得全A) |
| SW商用载客车 | -0.3 | -5.4(相对万得全A) |
| 香港汽车指数 | -3.4 | -3.0(相对恒生指数) |

整车板块整体跑输大盘,主要因为过去一年板块涨幅较大,估值已经部分反映了行业的利好预期,节前资金选择获利了结,落袋为安,因此出现阶段性调整。不同板块的相对表现符合估值分化的逻辑,商用载货车因为周期复苏预期,相对跌幅最小,表现强于其他板块,港股汽车板块因为外资流出,跌幅最大,反映出内外资对国内整车行业的判断存在一定分歧,这种分歧仍会持续一段时间,后续需要更多盈利数据验证方向。
如需获取更深入的企业调研数据与产业链跟踪报告,可联系专业研究机构定制服务。
核心洞察:
- 新能源批发渗透率突破56%,替代进入后半程,存量竞争格局固化
- 整车出口保持45%以上增速,出口成为行业核心增长极
- 商用车PB估值分位数超98%,盈利复苏预期已充分定价




 京公网安备 11010502031895号