OTC(非处方药)是消费者无需医生处方即可自行购买使用的药品品类,近年随着居民自我药疗意识提升,行业发展趋势呈现结构分化与格局集中的特征,国内非处方药市场与美国场外OTC证券市场也呈现出不同的运行特征。
一、中国OTC药品市场发展现状
1.1 市场规模增长脉络
1.1.1 历年规模与复合增速
国内OTC药品市场的增长依托于居民健康意识提升和零售药店渠道的扩张,早期医保控费政策推动处方药外流,也为OTC市场增长提供了空间。国内OTC市场的规模增长从2015年开始进入平稳增长区间,不同统计口径下的规模数据存在小幅差异,核心的终端销售额统计维度下,2023年的终端销售额已经达到3411亿元。
自我药疗理念的普及是推动OTC市场增长的核心动力,随着国民教育水平提升,居民对常见感冒、肠胃不适、慢性疼痛等症状的认知程度不断提高,更倾向于自行购买OTC产品缓解症状,而非直接前往医疗机构就诊,这一消费习惯的变化持续推动市场规模扩张。人口老龄化程度加深也带动了OTC市场的需求增长,老年群体常见的慢性病护理需求中,多个细分品类属于OTC范畴,对消化类、关节镇痛类等产品的持续需求,为市场增长提供了稳定支撑。
渠道端,零售药店的网点扩张和电商渠道的快速崛起,降低了消费者购买OTC产品的门槛,线上购药的便利性提升进一步释放了下沉市场的需求,这一点在感冒药、止痛药等常用品类中表现尤为明显。国内OTC药品市场保持持续正向增长,没有出现负增长的年度,年复合增速维持在个位数区间,符合成熟药品市场的增长规律。
| 年份 | 市场规模(亿元) |
|---|---|
| 2015 | 2400 |
| 2022 | 3596 |

该区间内的年复合增长率达到5.95%,相较于处方药市场的波动,OTC市场的增长更加平稳,OTC产品需求弹性较低,属于居民日常用药的刚性需求,受宏观经济波动的影响相对较小。2022年之后市场增长进一步放缓,渠道结构的变化成为影响行业的核心变量,线上渠道占比提升正在改变原有的利益分配格局。
1.1.2 全球市场占比变化
中国OTC药品市场在全球市场中的占比持续提升,反映出中国市场已经成为全球OTC行业增长的核心引擎,中国人口基数大,自我药疗需求增长快,吸引了众多跨国药企加大在中国OTC市场的布局,多个国际知名品牌的OTC产品都在中国市场实现了较快的销售额增长。
对比2017年和2022年的占比数据,中国市场的全球占比提升超过4个百分点,增速远高于全球平均水平,欧美等成熟市场的OTC规模已经进入饱和期,年增速普遍维持在2%以下,中国市场的增长成为拉动全球OTC行业增长的主要动力。
进一步拆解占比提升的结构,分品类看,感冒药、止痛药、消化药三大核心细分品类的增长是拉动占比提升的核心,三个品类合计占据国内OTC市场超过60%的份额,每个品类的年增速都维持在5%以上,其中消化药品类因为居民饮食习惯变化,胃病患病率提升,增速略高于其他两个品类。
跨国药企和本土企业的竞争格局也在发生变化,早期跨国药企在品牌OTC市场占据优势,近年本土企业通过渠道下沉和品牌推广,不断抢占市场份额,多个本土大单品的年销售额已经突破10亿元,成为市场增长的核心支撑。政策层面,国内OTC药品的注册审批政策不断优化,简化了OTC转换注册的流程,推动更多符合条件的处方药转换为非处方药,进一步丰富了市场供给,带动市场规模增长,这一政策导向也为占比提升提供了制度支撑。全球医药市场格局变动下,新兴市场的占比提升是长期趋势,中国作为全球最大的新兴医药市场,OTC品类的占比变化清晰反映了这一趋势。
| 年份 | 占比(%) |
|---|---|
| 2017 | 11.13 |
| 2022 | 15.88 |

五年时间占比提升4.75个百分点,平均每年提升接近1个百分点,这一增速在全球主要经济体中位居前列,背后既体现了中国市场需求的增长潜力,也反映出国内OTC企业品牌化运营能力的提升,本土企业市场份额不断扩张,推动整体市场规模占比提升。尚不排除统计口径差异带来的小幅偏差,但长期提升的趋势明确。
1.2 头部上市企业经营表现
1.2.1 核心企业营收结构
国内头部OTC上市企业的营收结构中,OTC业务普遍占据核心位置,部分企业的OTC业务占比超过七成,是企业营收和利润的核心来源,梳理两家国内上市的老牌OTC企业2024年上半年的经营数据,可以清晰反映头部企业的营收结构特征。
江中药业和九芝堂都是国内专注于OTC市场的老牌上市企业,核心产品覆盖消化、补益等多个OTC细分领域,两者的营收结构都呈现出OTC业务占比偏高的特征,差异主要体现在整体营收增速和OTC业务增速的分化。江中药业长期聚焦OTC核心品类,主打核心大单品的品牌运营,通过持续的品牌推广维持产品的市场竞争力,因此形成了OTC业务占比极高的营收结构。九芝堂则在发展过程中逐步拓展了处方药和医疗健康服务业务,通过并购等方式完善业务布局,因此OTC业务的占比相对较低,整体业绩受处方药市场波动的影响更大。
从利润结构看,OTC业务的利润率普遍高于处方药业务,因为OTC业务不需要高额的学术推广费用,品牌成熟后营销费用率相对稳定,因此江中药业的整体利润率高于九芝堂,这也是高OTC占比企业的共同特征。品牌OTC企业的核心竞争力在于品牌力,成熟的大单品可以为企业带来持续稳定的现金流,支撑企业的研发投入和新单品推广,因此头部企业普遍愿意投入资源打造核心大单品,巩固自身的市场地位。
| 企业 | 总营业收入(亿元) | OTC业务收入(亿元) |
|---|---|---|
| 江中药业 | 21.73 | 17.25 |
| 九芝堂 | 16.79 | 9.12 |

江中药业的OTC业务占比接近80%,整体业务对OTC市场的依赖度更高,九芝堂的OTC业务占比约为54%,其余营收来自处方药和其他业务,不同的业务结构也带来了不同的业绩表现,对OTC市场依赖度更高的企业,业绩波动也更贴近行业整体增长水平。
1.2.2 OTC业务增速分化
不同头部企业的OTC业务增速呈现明显分化,即便在同一时间段,不同企业的增速差异也较为明显,反映出企业之间品牌力和渠道运营能力的差距。2024年上半年,两家企业的整体营收都呈现负增长,但OTC业务都实现了正增长,这也符合OTC业务需求稳定的特征,整体营收的负增长主要源于非OTC业务的波动,比如原材料价格上涨或者其他业务板块的调整。
江中药业整体营收同比下降8.02%,九芝堂整体营收同比下降7.67%,两者整体增速的跌幅相近,但OTC业务的增速差异明显,这一差异背后反映了不同企业的产品结构和运营能力的差异。增速分化背后,产品结构的差异是核心原因,江中药业的核心单品是肠胃用药,已经进入成熟稳定期,年增速维持在个位数区间,很难实现高速增长,新培育的单品还没有进入快速增长期,因此整体OTC业务增速维持在较低水平。九芝堂的核心OTC单品涵盖补益类和清热类多个品类,其中部分单品处于成长期,加上渠道端对连锁药店的合作加深,进店率提升,带动整体OTC业务实现较快增长。
渠道层面,线上渠道的布局差异也影响了增速,九芝堂近年加大了线上渠道的品牌推广和直播带货布局,线上销售额的增速超过20%,拉动整体OTC业务增速提升,江中药业的线上渠道布局相对平稳,增速维持在10%左右,对整体业务的拉动作用相对有限。
| 企业 | 总营收增速(%) | OTC业务增速(%) |
|---|---|---|
| 江中药业 | -8.02 | 2.64 |
| 九芝堂 | -7.67 | 8.20 |
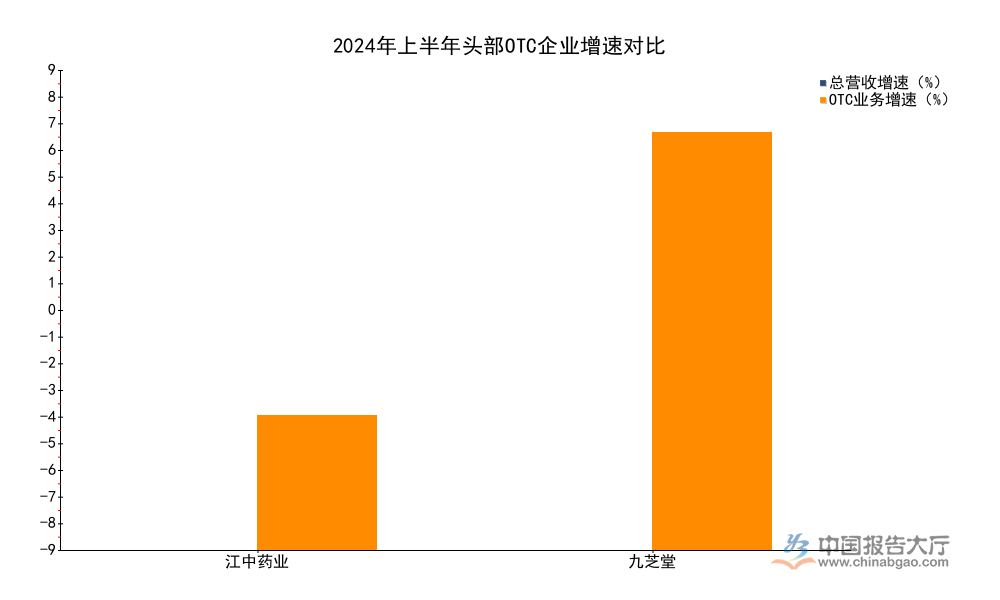
九芝堂的OTC业务增速比江中药业高出5.56个百分点,说明九芝堂在2024年上半年的OTC业务拓展成效更为明显,新单品的增长和渠道布局的完善带动了业绩提升,江中药业的OTC业务增速贴近行业平均水平,增长更为平稳。头部企业OTC业务增速分化会逐步推动市场份额向优势企业集中,运营能力强、产品结构合理的企业会不断抢占中小企业的市场份额。
二、美国OTC证券市场发展格局
2.1 挂牌企业总量与分层结构
2.1.1 整体市场规模变动
美国OTC(场外)证券市场是全球规模最大的场外证券市场,为暂时达不到主板上市要求的企业提供挂牌交易渠道,近年美国OTC市场的挂牌企业总量呈现小幅下降的趋势,市场分层体系清晰,不同层级的挂牌要求和流动性存在明显差异。截至2024年底,美国OTC市场挂牌企业总数为12404家,截至2025年底,挂牌企业总数为12299家,同比下降0.85%,降幅相对较小,整体市场规模保持稳定,没有出现大幅波动。分层体系下,不同层级的挂牌企业数量差异极大,Pink Limited层级的挂牌企业数量最多,占整体市场的七成以上,最高层级的OTCQX层级挂牌企业数量最少,流动性也最好。
进一步拆解整体市场规模变动的原因,转板和退市是导致挂牌企业总数下降的核心原因,每年都有部分满足主板上市要求的企业从OTC市场转板至纳斯达克或者纽交所,也有部分企业因为经营不善退市,新增挂牌企业的数量略低于退出数量,因此整体规模呈现小幅下降。亚洲企业在美国OTC市场的占比不断提升,截至2025年第三季度,亚洲地区在OTC市场的公司数量已经达到4293家,同期交易量达到445亿美元,亚洲企业的挂牌需求增长,主要源于企业希望通过境外挂牌获得融资,提升品牌影响力,中国企业是亚洲企业中占比最高的群体,对整体市场规模的影响较大。美国OTC市场的分层制度设计合理,不同资质的企业可以进入对应层级,满足不同企业的挂牌和融资需求,这也是美国OTC市场能够长期稳定发展的核心原因。
| 市场分层 | 证券数量(家) | 月度交易额(亿美元) |
|---|---|---|
| OTCQX | 637 | 91 |
| OTCQB | 1169 | 32 |
| OTCID | 1279 | 38 |
| Pink Limited | 9179 | 394 |
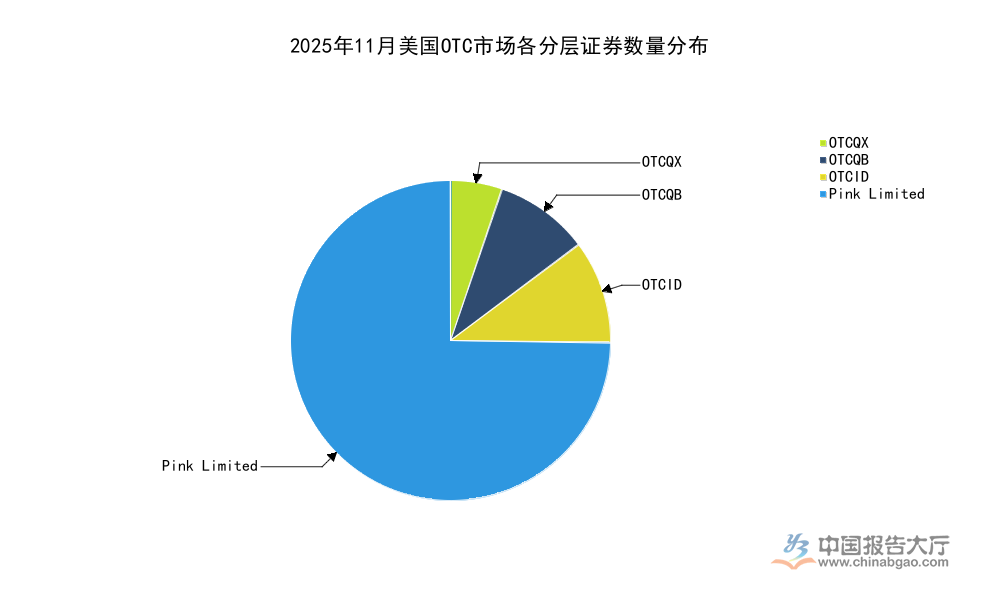
Pink Limited层级虽然挂牌企业数量最多,但平均每家企业的月度交易额仅约429万美元,远低于OTCQX层级的平均1428万美元,说明最高层级的OTCQX市场流动性更好,挂牌企业的质量也更高,低层级市场的流动性普遍偏弱,多数企业的交易活跃度较低。这一差异符合分层制度的设计初衷,不同层级对应不同资质的企业,流动性差异本身就是风险区分的核心标志。
2.1.2 中国挂牌企业分层分布
中国企业在美国OTC市场挂牌的数量已经超过800家,是美国OTC市场最大的境外企业群体之一,中国企业的分层分布呈现出明显的向低层级集中的特征,多数中国企业达不到高层级的挂牌要求,集中在Pink Limited粉单市场。截至2025年底,美国OTC市场中国挂牌企业数量达到848家,其中超过八成集中在粉单市场,高层级的OTCQX市场仅有4家中国企业,占比不足0.5%,这一分布特征反映出多数中国挂牌企业的资质相对较弱,达不到高层级的挂牌信息披露和财务要求。
这一分布特征背后的原因,多数中国企业选择在美国OTC市场挂牌,主要是为了实现境外融资的需求,部分企业是因为达不到国内上市要求,或者希望通过境外挂牌实现快速融资,因此选择挂牌要求较低的粉单市场,粉单市场不需要严格的信息披露要求,挂牌成本较低,适合中小规模的中国企业。少数优质的中国企业满足OTCQX和OTCQB的挂牌要求,进入更高层级市场,可以获得更好的流动性和更低的信息不对称,更容易获得国际投资者的认可,部分企业会进一步申请转板至纳斯达克或者纽交所,实现更高层次的资本运作。近年中国企业在美国OTC市场挂牌的增速有所放缓,随着国内资本市场改革不断深化,国内上市渠道更加通畅,更多中国企业选择在国内上市,而非前往美国OTC市场挂牌,这一趋势也会逐步改变中国企业在美国OTC市场的结构。
| 市场分层 | 企业数量(家) | 占比(%) |
|---|---|---|
| Pink Limited | 682 | 80.4 |
| 专家市场 | 111 | 13.1 |
| OTCID | 38 | 4.5 |
| OTCQB | 13 | 1.5 |
| OTCQX | 4 | 0.5 |

各分层占比合计为100%,分布结构呈现明显的金字塔形态,底层低层级企业数量最多,顶层高层级企业数量极少,这一结构和中国境外挂牌企业的整体资质结构相匹配,多数企业选择OTC挂牌是出于便捷性考虑,而非追求高层次的融资和品牌提升。
2.2 转板市场特征与领域分布
2.2.1 年度转板数量变化
转板是美国OTC市场企业的核心发展路径,当企业满足主板上市要求后,通常会选择转板至纳斯达克或者纽交所,获得更高的流动性和更低的融资成本,2024年到2025年,美国OTC市场的转板数量呈现明显下降趋势。2024年全年美国OTC市场共有48家企业成功转板,2025年全年共有35家企业成功转板,较2024年下降27.1%,转板数量下降的核心原因在于美国主板上市门槛提升,美联储加息导致市场流动性收紧,部分企业达不到转板的财务要求,选择继续留在OTC市场。分转板目的地看,纳斯达克是转板的主要目的地,多数转板企业选择转板至纳斯达克,少数企业选择转板至纽交所,这一结构和纳斯达克的上市门槛相对较低,适合成长型企业有关。
转板数量下降背后,美国宏观经济环境的变化是核心影响因素,2022年之后美联储持续加息,导致企业融资成本上升,部分成长型企业的业绩增长达不到预期,无法满足转板的财务要求,因此推迟转板计划,留在OTC市场等待合适的时机。另一方面,美国监管机构对境外企业转板的审查趋严,尤其是对中概企业的审查更加严格,导致部分中国企业转板失败,这也是转板数量下降的原因之一。从转板企业的来源看,亚洲企业转板的数量占比不断提升,中国企业转板数量也保持稳定,部分优质中国企业完成转板后,在纳斯达克市场表现平稳,获得了预期的融资效果。
| 转板目的地 | 2024年(家) | 2025年(家) |
|---|---|---|
| 纳斯达克 | 27 | 23 |
| 纽交所 | 21 | 12 |

2025年转板至纳斯达克的企业占比为65.7%,转板至纽交所的占比为34.3%,结构和2024年基本一致,没有出现明显变化,说明企业对转板目的地的选择偏好保持稳定,纳斯达克依然是成长型转板企业的首选。整体来看,转板数量下降属于短期波动,长期的转板机制没有发生本质变化。
2.2.2 转板企业领域分布
2025年美国OTC市场转板的35家企业中,不同领域的转板数量差异明显,生物制药领域是转板企业最多的领域,其次是新能源和信息技术领域,这一分布反映出当前美国资本市场对这些领域的投资热情较高,符合成长型企业的融资需求特征。生物制药领域的初创企业较多,多数企业在研发阶段选择在OTC市场挂牌融资,当研发进展达到一定阶段,满足主板上市要求后,就会选择转板至主板,获得更多的融资支持,因此生物制药领域的转板数量一直位居首位。
生物制药领域转板数量最多,和生物制药行业的发展规律有关,生物制药研发周期长,资金需求大,企业在早期研发阶段就需要持续的资金投入,OTC市场为早期企业提供了融资渠道,当核心产品进入临床后期或者获批上市,企业达到主板上市要求后,就会选择转板,获得更多资金支持后续研发和商业化。新能源领域转板数量上升,和全球能源转型趋势有关,美国对新能源产业的补贴政策带动了新能源领域企业的发展,多家新能源初创企业业绩增长加快,满足转板要求后选择转板上市,获得更多资金扩大产能。信息技术领域的转板企业主要集中在人工智能和企业服务领域,人工智能技术的快速发展带动了相关初创企业的估值提升,部分企业满足转板要求后选择转板,享受更高的估值水平。
| 领域 | 转板企业数量(家) |
|---|---|
| 生物制药 | 11 |
| 新能源 | 7 |
| 信息技术 | 6 |

三个领域合计占全年转板企业总数的68.6%,超过三分之二,说明这三个领域是当前美国OTC市场转板的核心领域,资本对硬科技和生物医药领域的投资热情依然较高,推动相关领域企业加快转板进程。不排除未来随着资本偏好的变化,转板企业的领域分布会发生变化,大健康和硬科技领域依然会是转板的核心领域,这一趋势在短期内不会发生明显改变。
核心洞察与提示
- 国内OTC药品市场平稳增长,头部企业增速分化,行业集中度将持续提升
- 美国OTC证券市场规模稳定,中国挂牌企业高度集中于低层级市场
- 美国OTC转板数量短期下降,生物制药仍是转板最集中的领域
若需获取细分品类数据可进一步对接产业调研资源。



