中国报告大厅网讯,当前国内计算机产业已经形成从上游半导体元器件到中游硬件制造、下游应用服务的完整产业链,在人工智能技术渗透与政策支持的双重推动下,行业发展趋势呈现供给端集中化、需求端AI化的特征。
一、计算机行业供给基本面
1.1 行业规模与盈利结构
1.1.1 全国规模以上行业核心数据
供给端层面,国内计算机制造行业的统计口径以规模以上工业企业(年主营业务收入2000万元及以上)为核心,国家统计局披露的核定数据具备最高权威性,能够反映行业在宏观周期中的整体基本面变化。2022年全球半导体供应链受地缘冲突影响出现持续波动,上游核心元器件价格上涨同时交付周期延长,叠加国内消费电子市场需求走弱,企业补库意愿偏弱,行业整体处于结构性调整阶段。核心指标覆盖资产、营收、利润、企业数量、总产值五个维度,能够完整勾勒行业当期的供给规模与盈利水平,各指标之间逻辑自洽,总产值略高于销售收入,符合工业生产统计的口径规则,资产总计规模对应行业整体的资本投入水平,利润总额反映行业整体的盈利回报能力。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 资产总计 | 19375.2 | 亿元 |
| 行业总产值 | 29119.4 | 亿元 |
| 销售收入 | 28259.2 | 亿元 |
| 利润总额 | 748.9 | 亿元 |
| 规模以上企业数量 | 2849 | 家 |
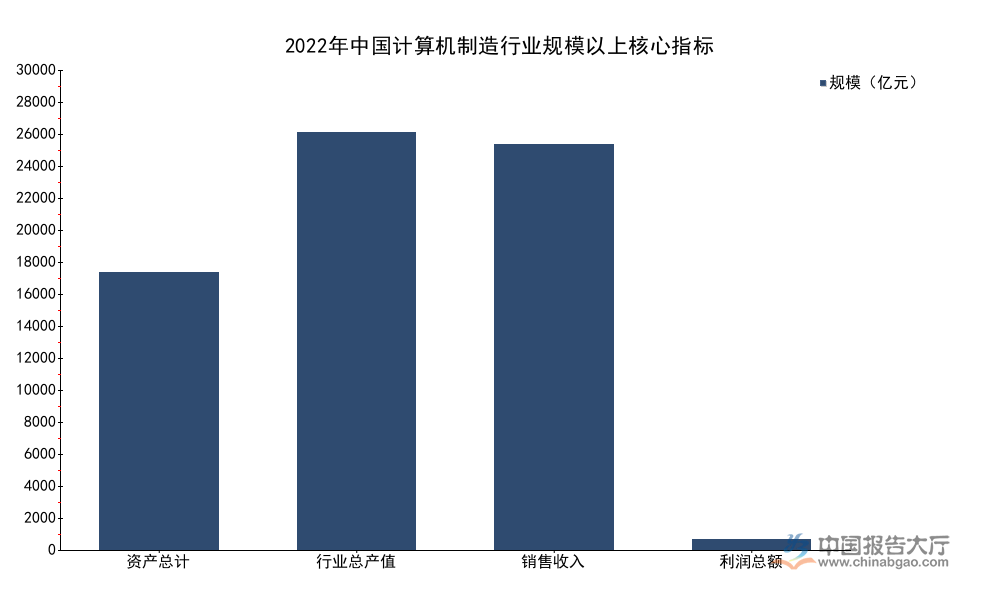
从结构上看,行业总产值与销售收入的差值不足3%,符合成熟制造行业的产销平衡特征,规模以上企业数量不足3000家,说明行业已经完成初步整合,中小产能出清进度符合预期,利润总额不足800亿元,对应销售利润率约2.65%,反映出计算机制造行业作为中游组装集成环节,整体盈利水平偏低,对上游元器件成本波动的敏感度较高。
1.2 头部企业经营态势
1.2.1 AI细分领域企业经营表现
AI计算芯片是当前计算机产业中技术壁垒最高、增长弹性最大的细分领域,国内AI芯片设计行业经过十余年的技术积累,已经逐步实现对海外高端产品的进口替代,本土厂商的市场份额持续提升。寒武纪作为国内最早布局云端AI芯片设计的企业之一,2025年以来受益于大模型产业落地带来的算力需求增长,经营业绩出现明显扭转,其披露的2025年前三季度及第三季度单季财务数据,能够直观反映AI芯片细分赛道的景气程度。本次选取的核心财务指标均来自公司公开披露的三季报,指标口径统一,涵盖营收、净利润、毛利率、费用等核心维度,能够完整反映公司当期的经营质量。
| 指标 | 2025年1-9月 | 2025年7-9月 | 单位 |
|---|---|---|---|
| 营业收入 | 46.07 | 17.27 | 亿元 |
| 归母净利润 | 16.05 | 5.67 | 亿元 |
| 毛利率 | 55.29 | 54.24 | % |
| 研发费用 | - | 3.01 | 亿元 |
| 存货 | 37.29 | - | 亿元 |
| 预付款项 | 6.90 | - | 亿元 |

公司前三季度归母净利润实现转正,毛利率维持在55%以上的较高水平,反映出AI芯片产品的技术溢价能力,第三季度单季营收占前三季度总营收的比重超过37%,体现出需求释放的节奏逐季度加快,存货规模上升对应公司提前备货应对后续需求增长,预付款项增加反映上游晶圆代工产能锁定力度加大,行业景气度持续向上。
二、计算机行业需求发展趋势
2.1 AI拉动下游需求增长
2.1.1 AI模型调用量变化
AI大模型的Token(令牌,大模型语言处理的基本单位)调用量是衡量AI应用需求活跃程度的核心量化指标,调用量增长直接对应用户使用频次提升与商业化场景落地速度加快。OpenRouter作为全球主流的大模型聚合调用平台,其披露的周度调用数据能够客观反映不同区域的AI需求景气度。2026年2月连续两周的统计数据显示,国内AI模型调用量已经超过美国,两周内的增速达到两位数,这一变化反映出国内AI应用落地进程快于全球平均水平,C端生成式AI应用、B端行业大模型解决方案的需求同步释放,带动整体调用规模持续扩张。
| 统计周期 | 中国调用量 | 美国调用量 |
|---|---|---|
| 2月9日-2月15日 | 4.12 | 2.94 |
| 2月16日-2月22日 | 5.16 | 2.70 |

中国AI模型周调用量两周内提升超过25%,三周累计增速达到127%,增长速度远超美国市场,反映出国内AI应用的用户渗透速度正在加快,美国市场调用量出现小幅下滑,不排除其需求进入阶段性调整的可能,国内市场的快速增长,进一步拉动上游算力基础设施、AI芯片、服务器等计算机核心细分领域的需求增长。
2.2 政策端需求支撑
2.2.1 财政科技支出拉动效应
财政政策是拉动国内计算机行业技术创新与需求释放的核心力量,2025年全国财政收支数据显示,整体财政支出同比增长1%,其中科学技术支出同比增长4.8%,科技支出增速显著高于整体支出增速,反映出财政政策对科技创新领域的倾斜力度持续加大。与之形成对照的是,全国计算机通信设备制造业税收收入同比增长13.5%,远高于全国税收收入0.8%的平均增速,这一数据侧面验证了计算机行业的增长速度显著高于国民经济平均水平。
财政科技支出的投向主要包括重大科技项目攻关、政府采购科技创新产品、企业研发费用补贴等多个维度,重大科技项目攻关直接带动高端服务器、工作站、AI计算设备等核心计算机产品的需求增长,研发费用补贴则降低了企业的研发投入成本,推动企业加大对下一代计算机技术的研发布局。国内财政对数字经济基础设施建设的投入,也带动了计算机行业整体需求的持续释放,数字经济核心产业增加值占GDP比重持续提升,计算机行业作为数字经济的核心硬件载体,受益于基础设施投资的拉动效应,行业增长的确定性进一步提升。
财政科技支出的持续倾斜,会逐步释放结构性需求,高端化、国产化的计算机产品将获得更多政策红利,低端同质化产品的需求则会持续萎缩,行业结构性调整的进程会进一步加快。从现有数据观察,财政对科技领域的投入力度会维持稳定增长,计算机行业作为核心受益领域,中长期的增长动力充足,仍有待观察后续政策落地对需求的具体拉动幅度。国内科技研发投入的增长,不仅带动即期需求,更推动行业技术迭代速度加快,AI与计算机硬件的融合深度持续提升,新的应用场景会不断涌现,为行业增长打开新的空间。政策端的支持为行业创造了稳定的发展环境,降低了技术创新的不确定性,企业能够更放心地投入长期研发,推动行业整体竞争力提升。
如需获取全产业链细分数据与定制化研究服务,可对接专业研究机构。
核心洞察:
- AI细分领域已成为计算机行业增长核心动力,头部企业业绩释放快于预期
- 国内AI应用需求增速领先全球,上游硬件需求持续扩张
- 财政倾斜科技领域,为行业技术创新提供稳定支撑


