石墨作为新能源领域核心关键材料,其产业布局的核心基础在于资源禀赋,全球石墨资源分布呈现高度集中特征。中国自然资源部核定数据显示,中国石墨储量占全球总量的70%,资源禀赋优势为国内石墨产业布局提供了核心支撑。
一、石墨产业供给端格局
1.1 资源端储备特征
1.1.1 中国石墨资源储备规模
石墨分为天然石墨和人造石墨两大品类,天然石墨又分为鳞片石墨和微晶石墨,其中鳞片石墨因纯度高、结晶度好,是制备高端天然负极材料、密封材料的核心原料,微晶石墨多用于冶金、化工领域的耐火材料。近年来国内石墨资源开发逐步规范,从之前的无序开采转向整合开发,提升了国内优质石墨资源的保障能力。
国内石墨资源开发的节奏与下游需求增长高度绑定,2010年之前国内石墨开采以满足传统冶金、化工领域需求为主,开采主体分散,单矿产能规模较小,产品多为中低品级。随着新能源产业对高品级石墨需求的快速提升,国内陆续出台石墨资源保护政策,将石墨列为战略性矿产资源,推动行业整合,头部企业逐步获得核心矿区的开采权,行业集中度逐步提升。不同统计口径下,天然石墨原矿与加工成品的产量数据存在差异,核心原因在于天然石墨原矿开采后需要经过多轮提纯、整形加工,才能获得符合锂电负极要求的成品,加工环节会产生大量损耗,原矿产量远高于成品产量。
| 时间区间 | 产品品类 | 产量/出货量(万吨) |
|---|---|---|
| 2023全年 | 天然石墨原矿 | 261.2 |
| 2024全年 | 石墨整体 | 128 |
| 2025上半年 | 天然石墨负极 | 10.6 |
| 2025上半年 | 人造石墨负极 | 117 |
| 2025上半年 | 锂电负极材料整体 | 129 |
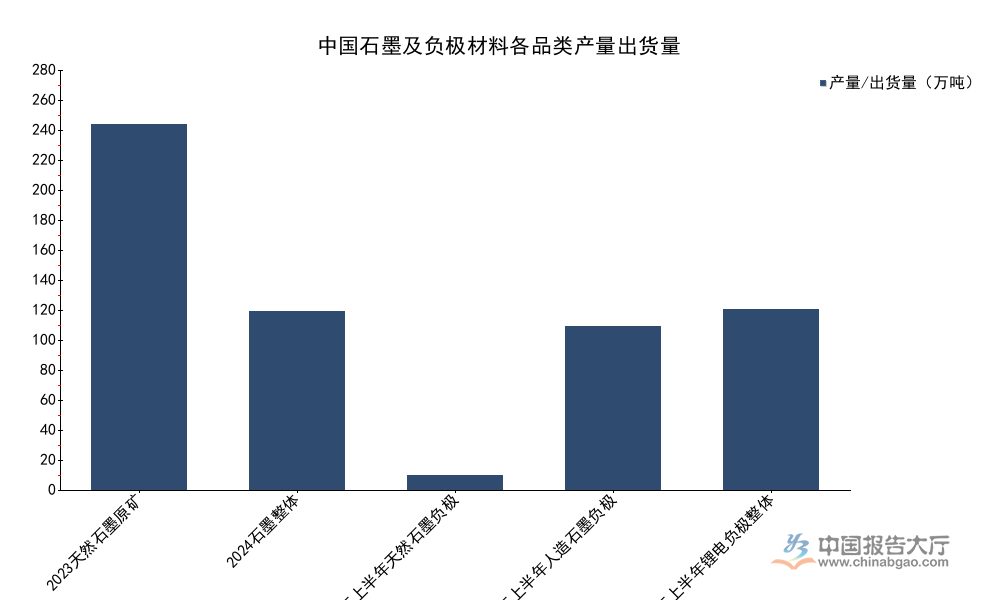
不同品类产量的差异反映出当前国内石墨产业的结构特征,天然石墨原矿储量丰富,但高端加工环节的产出规模仍依赖于加工技术水平,人造石墨负极占国内负极总出货量的九成以上,反映出当前锂电市场对人造石墨产品的偏好度更高。2025上半年负极整体出货量已接近2024全年出货量的六成,行业增长动能仍在释放,印证新能源领域对石墨需求的拉动作用。
1.2 加工端产出结构
1.2.1 国内石墨产品产出规模
石墨加工环节的产品体系覆盖从低端到高端多个品类,不同品类的产出规模差异较大,传统品类包括石墨电极、密封材料、耐火材料用石墨,高端品类包括锂电用球形石墨、高纯石墨、半导体用等静压石墨等。加工环节的产出结构直接反映下游需求结构的变化,传统石墨产品的需求增长稳定,而新能源相关的高端石墨产品产出增长更快。国内石墨加工产业经过十余年的技术积累,已经形成完整的加工体系,从原矿分选、提纯到球形化加工,都已经实现国产化,仅少数超高品级的鳞片石墨仍依赖进口,优质鳞片石墨的进口依存度为30%,国内七成以上的优质需求已经可以自给。
不同细分产品的产出规模差异,体现了下游需求的权重变化,传统冶金领域的石墨电极仍然是占比较高的加工产品,而锂电负极材料的产出规模已经超过石墨整体原矿产量,核心原因在于人造石墨负极的原料来自石油焦等碳材料,不属于天然石墨原矿统计范畴,这一口径差异也导致两类数据的直接对比不具备参考性。工业和信息化部数据显示,2024年国内光伏产业产量同比增长10%,对等静压石墨的需求保持稳定拉动,等静压石墨市场规模同比增长8.1%,符合行业增长预期。特种石墨领域2024年产量同比下降9.5%,系下游半导体领域产能扩张节奏放缓,需求阶段性调整导致,不排除部分企业推迟扩产计划的影响,反映高端石墨领域的需求波动幅度大于传统领域。
| 产品品类 | 2024年产量(万吨) |
|---|---|
| 石墨整体 | 128 |
| 石墨电极 | 88.1 |
| 锂电负极材料 | 208 |

从产出规模对比可以发现,锂电负极已经成为国内石墨加工产业第一大细分产品,其产出规模远超传统石墨电极品类,这一变化直接反映新能源产业对石墨产业的拉动效应。产业结构转型的趋势清晰,高端产品占比持续提升,传统产品占比逐步回落,国内石墨产业的整体附加值正在稳步提升。
二、石墨下游需求与产业布局
2.1 核心下游需求结构
2.1.1 锂电负极领域需求特征
下游需求是驱动石墨产业布局调整的核心动力,目前石墨下游需求主要分为三大板块:新能源锂电、冶金工业、化工密封,其中新能源锂电领域的需求占比已经超过一半,成为拉动产业增长的核心动力。工业和信息化部数据显示,2024年中国锂离子电池总产量达到1170GWh,同比增长24%,全球新能源汽车产量达到1300万辆,中国锂电产业占全球产能的七成以上,成为全球石墨负极产品的主要供应基地。
石墨负极是锂电池四大核心材料之一,占到锂电池成本的10%-15%左右,每GWh锂电池需要消耗约1800吨负极材料,因此锂电池产量的增长直接对应负极材料需求的增长。不同应用领域的锂电出货量结构,反映出当前锂电市场的需求结构,动力领域仍然是最大需求来源,储能领域的增长速度最快,占比持续提升。天然石墨负极在2023年占整体负极材料市场份额的45%,球形石墨占天然石墨负极的70%,球形石墨作为天然石墨负极的核心加工产品,产业地位稳固。
| 应用领域 | 2024年出货量(GWh) |
|---|---|
| 动力锂电池 | 791.3 |
| 消费锂电池 | 84 |
| 储能锂电池 | 260 |
| 分领域合计 | 1135.3 |

当前锂电需求结构中,动力领域占比接近七成,储能领域占比超过两成,消费领域占比不足一成,这一结构决定了石墨负极需求的增长主要依赖新能源汽车和储能两大板块的拉动。2025年上半年国内负极材料出货量达到129万吨,已经超过2024年全年出货量的六成,行业增长态势明确,人造石墨负极占当前出货量的九成以上,符合当前市场对高循环寿命产品的偏好。球形石墨2024年全球市场规模达到32亿美元,行业机构预测2024年到2030年复合年增长率为16.2%,到2030年市场规模将达到78亿美元,增长空间明确。
2.2 产业竞争格局特征
2.2.1 头部企业市场份额情况
国内石墨产业的竞争格局呈现出资源端集中、加工端分散逐步向集中转型的特征,近年来随着下游对产品品质要求提升,头部加工企业的份额逐步提升,资源端头部企业通过整合矿区,已经形成了从开采到加工的全产业链布局。竞争格局的集中化趋势在高端石墨领域更为明显,核心原因在于高端石墨产品对加工技术、资源储量的要求较高,中小厂商难以进入,头部企业凭借资源和技术优势逐步抢占市场份额。
资源端整合后,国内石墨开采环节的集中度已经大幅提升,黑龙江、内蒙古、山东是国内三大石墨资源产区,头部企业占据了黑龙江鸡西、萝北等核心优质矿区的大部分开采权,为加工环节提供了稳定的原料保障。加工环节中,锂电负极领域的集中度已经处于较高水平,头部负极企业均与头部石墨资源企业签订了长期供货协议,保障原料供应的稳定性。数字化转型已经成为国内石墨加工企业提升产品品质的重要方向,工业和信息化部数据显示,截至2025年3月,国内工业企业数字化研发设计工具普及率达到83.5%,关键工序数控化率达到66.2%,石墨加工企业通过引入数字化加工设备,提升了产品纯度的稳定性,降低了加工损耗。
| 细分领域 | 时间 | 统计口径 | 占比(%) |
|---|---|---|---|
| 天然石墨负极 | 2023 | 占整体负极材料 | 45 |
| 球形石墨 | 2023 | 占天然石墨负极 | 70 |
| 球形石墨全球 | 2024 | 五矿石墨市场占比 | 50 |

当前高端球形石墨领域的市场集中度已经处于较高水平,头部企业占据了全球一半以上的市场份额,体现了中国企业在该领域的竞争优势。天然石墨负极占整体负极的份额保持在四成以上,球形石墨作为核心加工环节,其市场地位依然稳固,国内企业正在通过提升国内低品级石墨的提纯技术,逐步降低进口依存度,这一过程仍有待观察。石墨烯作为石墨的衍生新材料,目前已经在部分领域实现商业化应用,业内预测到2030年国内石墨烯市场规模将达到3000亿元,未来增长空间较大,但目前整体市场规模仍然较小,尚未成为石墨产业的核心需求来源。针状焦作为人造石墨负极的核心原料,2025年市场规模预计达到40.12亿美元,石油焦产量预计达到3420万吨,原料供应整体充足,能够满足人造石墨负极产能扩张的需求。国内石墨产业布局正在逐步向资源地集中,黑龙江、内蒙古等核心资源产区纷纷出台招商引资政策,吸引石墨加工企业落地,形成了全产业链聚集的产业园区,进一步降低了加工企业的物流和原料成本,提升了产业整体竞争力。
如需获取完整石墨产业布局调研数据,可联系专业机构获取定制报告。
核心洞察
- 中国石墨资源储量占全球七成,资源禀赋优势显著,产业布局基础稳固。
- 锂电负极已经成为石墨产业第一大需求领域,带动产业结构加速向高端化转型。
- 高端球形石墨领域中国头部企业占全球五成份额,全球竞争优势突出。


