中国报告大厅网讯,果胶铋作为胃黏膜保护类口服铋剂药物,核心用于消化性溃疡、幽门螺杆菌感染的联合治疗,是消化领域常用处方药,当前果胶铋行业现状呈现供给端格局分层、需求端刚性稳定的特征。
一、果胶铋产业供给格局
1.1上游原材料环节
1.1.1核心原料供需特征
果胶铋制剂的核心上游原材料分为两类,一类是金属铋加工而成的铋盐原料药,另一类是果胶,作为成胶辅料包裹铋成分,实现胃黏膜附着的药理作用。其中铋原料的供给依赖国内铋矿开采,我国铋资源储量位居全球前列,主要分布在湖南、云南等地,铋作为小金属品种,多为伴生矿,主要伴生在铅锌矿中,因此铋的产量和铅锌矿的开发高度相关,近年来我国铅锌矿开发保持稳定,因此铋的年产量也维持在一万吨左右,国内消费量与产量基本平衡,供需整体稳定。
铋下游需求除医药领域外,还涉及冶金、化工、化妆品等多个领域,医药领域对铋的需求占比不足10%,因此铋原料的价格波动主要受整体工业需求影响,医药用铋原料的供给稳定性整体较高,近十年来仅出现过一次因铅锌矿大规模减产导致的价格上涨,整体价格波动幅度长期控制在10%以内,不会对制剂企业成本造成大幅冲击。药用铋原料药需要符合中国药典的纯度要求,提纯环节技术门槛较低,国内多数铋冶炼企业都具备生产资质,供给竞争充分,价格透明,制剂企业可稳定获得原料药供应,不存在垄断性涨价的风险。
果胶原料主要分为柑橘果胶和苹果果胶,下游需求中食品、化妆品领域占比超过80%,医药领域需求占比偏低。国内果胶生产主要以非柑橘源果胶为主,高纯度药用果胶的供给仍依赖进口,国内仅少数企业能够符合医药级生产标准,因此上游果胶环节的集中度高于铋原料环节,部分高端药用果胶仍存在一定供给约束,对果胶铋制剂企业的成本控制能力提出要求。近年来,功能性食品行业发展带动果胶需求增长,带动果胶价格出现5%-10%的小幅上涨,对果胶铋制剂企业成本产生一定影响,头部企业多通过签订长期采购协议锁定价格,中小企业则面临更大的成本压力。
从政策层面看,2020年版中国药典对药用果胶的纯度、重金属含量、微生物指标都提出了更高要求,推动上游原料行业供给侧改革,不符合新标准的中小企业逐步退出市场,行业集中度逐步提升,这也使得果胶铋制剂的整体质量水平有所提升,降低了不合格原料流入市场的风险。
1.2下游制剂端格局
1.2.1国内制剂竞争状态
果胶铋制剂属于仿制药品类,国内获批的产品形态以胶囊剂为主,另有少量颗粒剂、片剂,国内产品批准文号超过50个,其中胶囊剂占比超过90%,因服用方便、生物利用度更高成为主流剂型,颗粒剂和片剂占比不足10%,仅针对吞咽困难等特定人群,市场需求规模极小。按照国内药品监管要求,仿制药需要通过一致性评价方可参与公立医院药品集中采购,因此过评企业的数量直接决定了市场竞争的激烈程度,也决定了品种纳入集采的时间节点。
我国药品集中带量采购政策实施以来,过评企业达到3家及以上的品种即可纳入集采,采购后产品价格会出现大幅下降,市场份额向头部中标企业集中,未中标企业的市场空间被大幅压缩。药用果胶进口成本受关税政策直接影响,国内供给不足,多数高端药用果胶依赖进口,进口环节的关税成本直接影响果胶铋制剂企业的原材料采购成本,进而影响终端产品的定价水平。我国近年来持续推进贸易自由化,针对国内短缺的高端化工原料、药用原料出台了一系列关税优惠政策,不断扩大优惠关税的覆盖范围,降低相关产品的进口成本。国务院关税税则委员会公布的2025年全年关税政策核心参数如下:
| 政策指标 | 数值 | 单位 |
|---|---|---|
| 实施协定税率的自贸协定数量 | 24 | 个 |
| 协定税率涵盖原产国家和地区数量 | 34 | 个 |
| 税则税目总数 | 8960 | 个 |
| 实施进口暂定税率商品项数 | 935 | 项 |
| 享受零关税待遇最不发达国家数量 | 43 | 个 |
从上述参数可以看出,我国关税优惠覆盖范围持续扩大,实施进口暂定税率的商品项中包含多个药用原料品种,高端药用果胶已经纳入暂定税率范围,进口关税较最惠国税率下降约30%,直接降低了果胶铋制剂企业的进口采购成本,为企业利润空间提升提供了支撑。
当前果胶铋尚未纳入国家级药品集中带量采购,因此市场仍保持原有的竞争格局,品牌企业占据公立医院终端主要份额,中小企业主要在零售终端和基层医疗市场布局。头部企业凭借品牌优势和较早的获批时间,占据了超过60%的市场份额,中小企业的产品主要定位低端市场,价格较低,质量稳定性相对较差,市场份额逐步被头部企业挤压。国内已经有超过10家企业通过胶体果胶铋胶囊一致性评价,过评企业涵盖头部上市药企和中型仿制药企业,多数头部企业已经完成产能布局,等待集采落地后抢占市场份额,未过评的中小企业因无法进入公立医院终端,市场空间不断被压缩,未来逐步退出市场的概率较高,行业集中度将进一步提升。
果胶铋的市场需求稳定,不需要大量的研发投入,也不需要高额的市场推广费用,因此企业的盈利空间较为稳定,多数头部企业的毛利率维持在40%-50%之间,高于普通仿制药的平均利润率水平,吸引了多家仿制药企业申报一致性评价。究其本质,随着过评企业数量不断增加,果胶铋纳入集采的概率逐步提升,市场格局将迎来重构,整个行业的竞争分层已经显现。
二、市场需求发展现状
2.1国内终端需求特征
2.1.1公立医疗机构终端规模
消化性溃疡是我国常见的消化系统疾病,发病率约为10%-12%,幽门螺杆菌的感染率超过50%,果胶铋作为幽门螺杆菌根除四联方案中的核心胃黏膜保护剂,同时也是消化性溃疡的常用治疗药物,临床需求刚性较强,市场规模保持稳定增长。国内药品终端市场分为公立医疗机构、零售药店和基层医疗三个部分,其中公立医疗机构是处方药的核心销售终端,占比超过70%,果胶铋作为处方药,核心销售渠道也集中在公立医疗机构终端。
消化领域不同品类药物的市场规模差异,能够反映当前临床需求结构,果胶铋作为消化领域常用处方药,其市场规模介于普通小品种和大品种之间,通过对比同领域不同品种的销售额,可以明确果胶铋当前的市场位置。2025年国内公立医疗机构终端是消化类处方药的核心销售场景,部分常用品种的实际销售额如下:
| 药物品种 | 销售额 | 单位 |
|---|---|---|
| 维生素B6注射剂 | 4 | 亿元 |
| 乳果糖口服液体剂 | 18 | 亿元 |
从上述数据可以看出,消化领域不同品种的市场规模差距较大,乳果糖作为常用缓泻药物,市场规模是维生素B6注射剂的四倍以上,果胶铋作为铋剂类胃药,市场规模与维生素B6注射剂相近,属于细分领域的刚性需求品种,整体市场空间有限,难以支撑大量企业大规模扩产。
近年来,随着居民生活节奏加快,饮食结构变化,消化系统疾病的发病率持续提升,带动胃黏膜保护剂类药物的市场规模稳步增长,铋剂类胃药因为兼具杀菌辅助作用和胃黏膜保护作用,临床使用率持续提升,占胃黏膜保护剂市场的份额超过30%,果胶铋因为不良反应低于其他铋剂品种,临床处方量占铋类药物的比例超过50%,因此直接受益于需求增长。我国幽门螺杆菌感染筛查的普及度近年来不断提升,越来越多的感染者主动接受根除治疗,四联疗法是当前临床推荐的主要根除方案,果胶铋作为铋剂的核心品种,是四联疗法中的必备成分,因此需求随着筛查普及度提升不断增长。
从需求结构来看,成人需求占比超过90%,儿童因为铋剂使用的安全性争议,临床使用率较低,因此需求增长主要来自成人感染人群的增加。国内多个地区开展了幽门螺杆菌的社区筛查项目,带动了铋剂类药物的需求增长,果胶铋属于医保甲类品种,报销范围没有限制,患者用药负担较低,终端需求受医保政策影响较小,需求稳定性较高,不会因为医保政策调整出现大幅波动。基层医疗市场的需求近年来增长较快,基层医疗机构对消化性溃疡和幽门螺杆菌感染的诊疗能力提升,带动果胶铋在基层市场的销量增长,当前基层市场占比已经超过20%,未来占比还会进一步提升。
2.2全球市场发展格局
2.2.1全球市场规模特征
全球消化系统药物市场整体规模较大,铋类胃药作为细分品类,整体市场规模不大,但需求刚性较强,波动较小。不同区域市场的主流品种存在差异,欧美市场更偏好碱式水杨酸铋,亚洲尤其是中国市场更偏好胶体果胶铋,不同品种的市场规模也存在差异。现有公开数据显示,2024年到2025年全球主要铋类胃药品种的实际市场规模已经公布,相关数据可以反映当前全球铋类胃药的整体市场结构,具体数据如下:
| 品种 | 年份 | 市场规模 | 单位 |
|---|---|---|---|
| 胶体果胶铋胶囊 | 2024 | 0.55 | 亿美元 |
| 碱式水杨酸铋 | 2025 | 1.40 | 亿美元 |
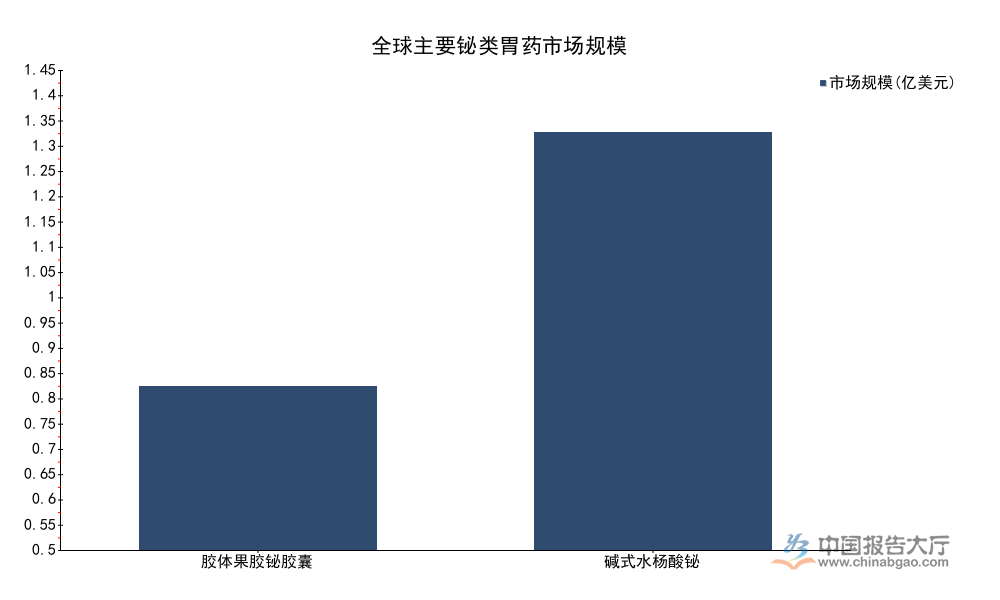
从上述数据可以看出,碱式水杨酸铋作为全球主流铋类胃药品种,市场规模是胶体果胶铋的两倍以上,主要原因是欧美市场的需求基数较大,胶体果胶铋的核心需求集中在中国等亚洲市场,整体市场空间相对有限,行业增长速度维持在3%-5%之间,属于低增长稳定型品类。
全球果胶铋市场的需求增长主要来自亚洲地区,中国、印度、东南亚等国家和地区消化系统疾病发病率较高,对铋剂类药物的需求持续增长,带动果胶铋市场规模稳步提升。欧美市场对果胶铋的认知度较低,多数医师更偏好使用其他胃黏膜保护剂,且欧美监管机构对长期大剂量使用铋剂存在安全性警示,因此欧美市场的果胶铋需求规模很小,几乎可以忽略不计。中国是全球最大的果胶铋制剂生产国,也是全球最大的果胶铋单一市场,占全球市场的比例超过80%,因此国内果胶铋市场的供需主要由国内需求决定,出口对行业的影响很小,当前出口占国内产能的比例不足5%,主要出口到东南亚、非洲等发展中国家和地区。
国内企业的生产成本远低于国际企业,具备出口竞争力,但因为国际市场认知度较低,市场开拓需要投入大量的注册和推广资金,多数企业没有动力开拓国际市场,因此出口规模长期维持在较低水平。部分头部企业曾经尝试申报欧美市场的上市许可,但因监管准入难度较大,至今没有获得获批,因此全球果胶铋市场的增长高度依赖国内市场的需求增长,国内需求的波动直接决定了全球市场的发展趋势。近年来,印度和东南亚国家的幽门螺杆菌筛查普及度不断提升,对果胶铋的需求逐步增长,国内部分企业已经开始逐步布局这些市场,出口规模呈现小幅增长态势,未来占比有望进一步提升。
核心洞察
- 果胶铋属于刚性需求细分品类,国内市场规模稳定,头部企业整体盈利水平优于普通仿制药
- 上游核心原料供给整体稳定,仅高端药用果胶存在供给约束,形成了一定的行业进入门槛
- 随着过评企业数量增加,果胶铋纳入国家集采的概率逐步提升,行业集中度将进一步提升
如需获取细分市场数据,可对接专业机构获取专项调研服务。


