中国报告大厅网讯,当前国内药品行业的竞争格局正处于深度转型期,人口老龄化加速、医保政策调整、国产替代推进等多重因素推动行业结构持续变化,不同品类、不同玩家的竞争地位发生显著变化,从已披露的公开数据来看,行业分化趋势明显,核心赛道的竞争强度持续提升。
一、品类维度竞争格局
1.1 核心品类规模结构
1.1.1 三大品类规模分布
国内药品市场按照产品属性可划分为中药、化学药、生物药三大独立细分品类,不同品类的监管规则、技术路径、需求结构存在本质差异,规模结构直接反映当前国内药品市场的竞争基础盘。本次统计口径为中国市场成品药范畴,不含上游原料药、中间体等原材料环节,数据覆盖2024-2025年已披露的完整统计结果,三大品类的规模差异本质是国内创新药转型和疾病谱变化共同作用的结果,生物药凭借创新驱动快速增长,中药依托国内消费升级和政策支持维持稳定增长,化学药经过多年发展已经进入存量竞争阶段。整理核心规模数据如下。
| 品类 | 统计年份 | 市场规模 |
|---|---|---|
| 生物医药整体 | 2024 | 21359 |
| 中药整体 | 2025 | 18000 |

从规模排序来看,生物医药已经成为国内药品市场规模最大的品类,中药整体规模紧随其后,二者合计占国内成品药市场的95%以上,符合标准分类的结构特征。这一规模结构反映国内创新药转型下,生物药的增长动能已经充分释放,后续竞争的核心焦点将持续集中在生物创新药和慢性病领域的化学药赛道。
1.1.2 慢性病药竞争特征
国内疾病谱随人口结构变化发生深刻转变,2024年国内老年人口数量达到2.2亿人,占总人口比例15.6%,慢性病患病率随年龄增长大幅提升,带动慢性病用药需求持续扩容。需求端之外,人均可支配收入提升带动支付能力增长,2024年城镇人均可支配收入达到54188元,农村居民达到23119元,长期慢性病用药的支付意愿和支付能力持续提升,推动慢性病药物市场成为国内药品行业增长最快的细分领域。从竞争层面看,不同细分赛道的增速差异显著,新机制药物凭借临床优势获得更快的市场渗透,整理核心细分领域的增速数据如下。
| 细分领域 | 2024年增速(%) |
|---|---|
| 慢性病药物整体 | 10.5 |
| 糖尿病用药 | 14.2 |
| GLP-1类新机制药物 | 超30 |

GLP-1类药物同时覆盖降糖和减重两大适应症,双重需求驱动其增速远超行业平均水平,也成为当前国内外企业布局的核心热门赛道。糖尿病用药整体增速高于慢性病行业平均水平,反映国内糖尿病患病率提升、患者筛查率提高带来的需求持续扩容,未来这一赛道的竞争强度会进一步提升。从现有数据观察,前五大慢性病领域(心脑血管、糖尿病、呼吸系统、肿瘤和精神病)合计占慢性病药物市场的83%,行业集中度较高,核心赛道的竞争决定了整体慢性病药物市场的竞争格局。
1.2 产业链上游竞争结构
1.2.1 上游配套环节规模
药品产业链位于中游成品药端,上游为医药中间体、药用辅材、制药装备等配套环节,上游配套的技术能力和产能稳定性直接决定成品药的生产成本和供给安全性,国内医药产业升级背景下,上游配套环节的市场规模随成品药需求扩张持续增长,同时国产替代政策推动本土上游企业快速发展,不同配套环节的规模差异反映国内药品产业的结构特征。整理2024年已披露的核心上游配套环节规模数据如下,统计口径均为中国市场整体规模。
| 配套环节 | 2024年市场规模 |
|---|---|
| 医药中间体 | 2552 |
| 药用辅材 | 949 |
| 制药装备 | 780 |

医药中间体规模远高于其他两个环节,本质反映国内作为全球化学药生产基地的产业定位,国内企业不仅满足本土成品药企业的需求,还承接了全球市场的中间体订单,双重需求带动规模增长。制药装备和药用辅材规模相对较小,但近年随着国内成品药企业升级改造和国产替代政策推进,增长动能逐步释放,未来规模增速会高于行业平均水平。
1.2.2 国产化率水平分布
国内上游配套环节的国产化率呈现明显的分层特征,普通技术层级的配套环节已经基本实现国产自给,高端技术领域仍然依赖进口,不同细分领域的国产化率差异显著,直接影响本土上游企业的增长空间。从已披露的数据来看,2024年高活性药物生产装备的国产化率为35%,这一领域因为技术壁垒高、对生产安全性要求严格,过去长期被跨国企业垄断,近年本土企业逐步实现技术突破,开始抢占市场份额。与之形成对照的是,普通制药装备和普通药用辅材的国产化率已经超过90%,本土企业完全占据市场主导地位,竞争主要集中在成本和服务层面。
究其本质,国内上游企业的技术升级路径是从低端向高端逐步渗透,本土企业凭借成本优势、响应速度优势和服务优势逐步替代进口产品,近年已经在多个高端细分领域实现零的突破,比如一次性生物反应器、高端药用辅料等领域都有本土企业实现量产并获得客户认证。从竞争格局来看,高端上游领域目前仍然以跨国企业为主导,本土头部企业通过持续的研发投入逐步积累技术和客户资源,市场份额逐步向头部本土企业集中,未来十年高端上游领域的国产替代仍然存在较大的市场空间,本土企业具备长期增长机会。
二、参与主体竞争格局
2.1 玩家份额结构特征
2.1.1 原研仿制药份额分布
不同治疗领域,跨国药企原研药和本土仿制药的份额结构存在显著差异,这种差异主要由研发布局时间、专利保护期、临床认知度等因素共同决定。慢性病领域因为原研药进入市场时间早,长期的临床应用形成了稳定的医生用药习惯,即使专利到期后,原研药仍然能够维持较高的市场份额。从已披露的数据来看,2024年国内慢性病药物市场中,跨国药企原研药占比达到65%,本土仿制药占据剩余35%的市场份额。
带量采购政策全面推进后,本土通过一致性评价的仿制药逐步抢占公立医疗机构的市场份额,原研药份额逐步向DTP药房、高端民营医院等社会化渠道转移,原研药的整体份额呈现缓慢下降的趋势,但下降速度远低于市场预期。生物药领域,原研药的份额更高,因为本土生物类似药的布局时间较短,市场渗透仍然处于早期阶段,大部分创新生物药领域原研药占比超过80%。化学仿制药领域,经过多轮带量采购的洗礼,本土仿制药已经占据大部分公立医疗机构的市场份额,原研药份额已经压缩到20%以下。从现有趋势观察,本土企业的创新转型逐步推进,本土创新药的份额逐步提升,未来原研药的份额会持续下降,但短期内在高端慢性病和创新领域,原研药仍然占据主导地位。
2.1.2 流通渠道份额分布
药品流通渠道的结构变化直接影响不同玩家的竞争优势,传统药品渠道以公立医院为核心,近年随着处方外流政策推进、互联网医疗的发展,DTP药房、线上电商等社会化渠道的占比逐步提升,不同品类的渠道结构存在明显差异,慢性病长期用药因为患者自主购药需求高,DTP药房的占比更高,中成药因为具备一定的大健康属性,消费者自主购买比例高,电商渠道的渗透速度更快。整理已披露的核心渠道占比数据如下,统计口径为对应品类的整体市场占比。
| 渠道类型 | 统计年份 | 占比(%) |
|---|---|---|
| 慢性病用药DTP药房 | 2024 | 28 |
| 化学制剂电商 | 2030(预测) | 超20 |
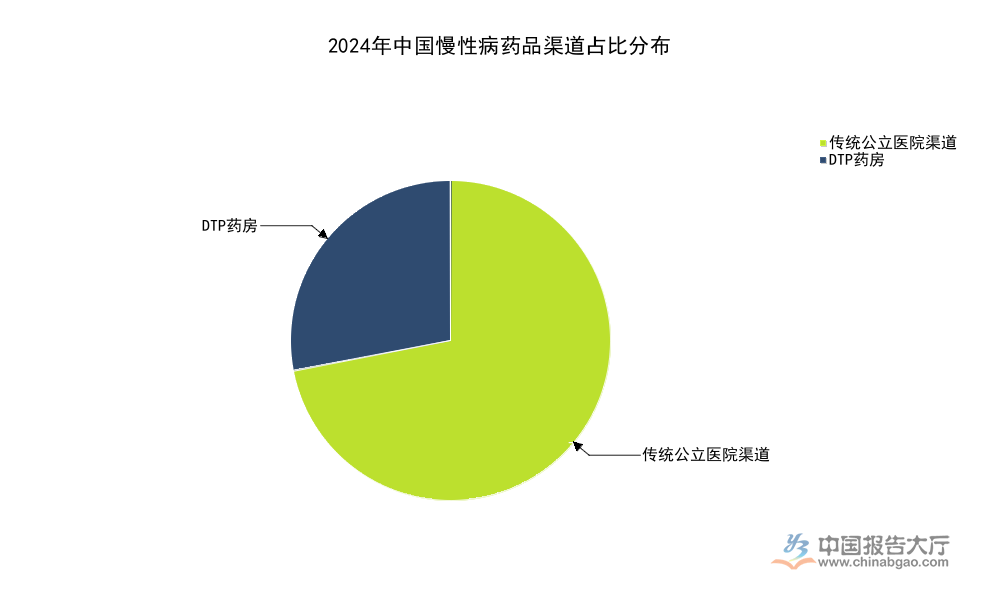
处方外流政策持续推进下,DTP药房和电商渠道的占比会持续提升,这一结构变化有利于具备品牌优势和零售渠道布局的本土企业,也会改变原有公立医院主导的竞争格局,给中小创新企业更多直接触达消费者的市场机会,推动行业竞争格局进一步多元化。
2.2 研发端竞争特征
2.2.1 研发投入强度分化
药品行业是典型的技术密集型行业,研发投入强度直接决定企业的产品管线储备和未来的竞争地位,国内药品行业的研发投入强度呈现明显的分化特征,不同品类、不同定位的企业研发投入差异显著。从已披露的数据来看,2023年国内化学药品制剂行业整体研发投入强度达到11.7%,远高于传统制造业的平均水平,符合技术密集型行业的特征。
进一步拆解,创新导向的化学药企业研发投入强度普遍超过15%,部分头部创新企业的研发投入强度甚至超过30%,将大部分营收投入到新产品研发中。传统仿制药企业的研发投入强度大多维持在5%以下,研发投入主要用于一致性评价和现有产品的工艺改进,基本没有全新靶点的创新药研发布局。生物药企业因为研发周期长、投入大,整体研发投入强度高于化学药和中药,平均水平在15%以上。中药企业因为研发主要集中在现有产品的二次开发和经典名方开发,整体研发投入强度相对偏低,大多维持在3%-8%区间。从竞争逻辑来看,高研发投入的企业会逐步推出新产品,抢占传统企业的市场份额,推动行业份额向头部创新企业集中,行业集中度会持续提升。
2.2.2 新药研发方向分布
国内新药研发的方向主要围绕未满足的临床需求布局,热门赛道的集中度较高,资本和企业资源持续向需求空间大、临床价值高的赛道集中。从已披露的数据来看,2024年国内开展的临床试验中,慢性病药物占比达到21%,全年获批的新药中,慢性病新药数量达到23个,占同期获批新药总数的比例接近三成,反映慢性病赛道的研发热度。
进一步拆解,慢性病药物中,糖尿病、心脑血管、肿瘤是研发投入最多的三个领域,其中新机制药物如GLP-1受体激动剂、SGLT-2抑制剂等领域,研发项目数量占比超过一半,反映行业对这些赛道的高关注度。与之形成对照的是,罕见病药物的研发占比仍然偏低,不足5%,主要因为罕见病的患者群体小,市场规模有限,研发投入回收周期长,对企业和资本的吸引力不足。从竞争格局来看,热门赛道已经出现一定的扎堆研发现象,部分赛道的同质化竞争比较明显,未来随着产品陆续上市,可能会出现价格竞争和市场出清,而罕见病等冷门赛道仍然存在较多未满足的临床需求,具备技术能力的企业提前布局有望获得超额收益。
核心洞察与服务提示
若需获取细分赛道的定制化调研数据,可联系专业产业研究机构。
- 国内药品市场结构分化明显,慢性病赛道是当前增长核心,跨国原研药仍占据65%的市场份额,本土替代空间广阔
- 上游高端配套环节国产化率仅35%,国产替代需求迫切,本土技术领先企业具备长期增长机会
- 行业研发投入分化加剧,头部创新企业份额持续提升,行业集中度逐步走高


