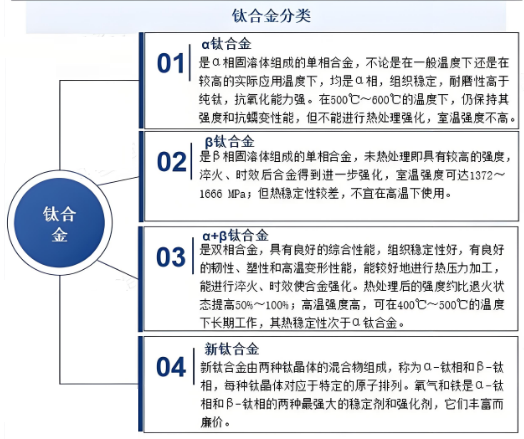
中国报告大厅网讯,钛合金是以钛为基础,加入其他合金元素组成的金属材料,兼具钛的轻质、高强度、耐腐蚀等特性,同时通过合金化显著提升其综合性能,广泛应用于航空航天、医疗、海洋工程等高端领域,以下是2026年钛合金市场竞争分析。
一、全球市场规模:2032年将达574.96亿元
《2026-2031年中国钛合金行业发展趋势及竞争策略研究报告》指出,全球钛合金市场规模在近年来持续增长。数据显示,2025年全球钛合金市场规模已达383.24亿元。到2032年,全球钛合金市场规模将达574.96亿元,年均复合增长率在5%。
二、区域市场情况:美国是全球最大生产国之一
北美市场:美国是全球最大的钛合金消费国和生产国之一,依托航空工业的领先地位,其钛合金需求占全球市场的近40%。企业如ATI(Allegheny Technologies)、RTI International Metals(被ATI收购)在航空钛合金领域占据绝对优势,为波音、空客等提供关键材料。
欧洲市场:欧洲钛合金产业以德国、法国、英国为核心,企业如VSMPO-AVISMA(俄罗斯,但欧洲业务占比高)、Timet UK(被Precision Castparts收购)等,在航空航天、医疗等领域具有技术优势。欧洲市场对高端钛合金的需求持续增长,推动企业向高附加值产品转型。
亚太市场:中国是全球最大的钛合金生产国,但高端市场仍依赖进口。企业如宝钛股份、西部超导、西部材料等在中低端市场占据主导地位,但在航空、医疗等高端领域逐步突破。日本企业如大阪钛科技、神户制钢在精密加工、高性能钛合金领域具有技术优势,主要供应高端制造领域。
三、中国市场规模:龙头引领与新兴势力崛起
中国钛合金市场规模同样呈现出快速增长的态势。数据显示,2025年中国钛合金市场规模已达90.06亿元。西部地区如陕西宝鸡、四川攀枝花依托资源优势,形成从海绵钛生产到钛材加工的完整产业链;长三角地区则凭借技术优势和市场需求,聚焦高端钛合金深加工,在航空航天、医疗器械等领域占据主导地位。到2032年,中国钛合金市场规模将进一步扩大,成为全球钛合金市场的重要增长点。

四、未来市场前景:技术进步与需求升级双轮驱动
航空航天领域需求增长:钛合金因其优异的力学性能和耐高温特性,在航空航天领域得到广泛应用。钛合金市场竞争分析指出,随着航空工业的快速发展和对安全性的更高要求,钛合金材料的需求将持续增长。
海洋工程领域需求增加:在海洋石油勘探、深海潜水器制造以及海上风力发电设备中,钛合金因其耐腐蚀性好、强度高而受到青睐。随着海洋资源开发的深入和海上风电产业的快速发展,对高质量钛合金材料的需求将进一步提升。
医疗器械领域需求扩大:钛合金因其生物相容性好、组织反应小等特性,在人工关节、心脏瓣膜等植入物中得到广泛应用。随着人口老龄化加剧和医疗技术的进步,对高性能医疗器械的需求将持续增长。
新兴领域需求崛起:新能源汽车、消费电子等新兴领域的快速发展为钛合金提供了新的市场空间。例如,新能源汽车中的高压储氢罐、轻量化底盘结构件开始尝试采用钛合金;消费电子领域如折叠屏手机等新型产品也利用了钛合金的高强度、轻量化特性。
总之,钛合金凭借其独特的性能组合,成为高端制造领域不可或缺的材料。随着技术进步和成本优化,其应用范围正从传统航空航天、医疗领域向新能源汽车、低空经济等新兴市场拓展。未来,钛合金产业将围绕“高性能、低成本、绿色化”三大方向持续创新,推动全球制造业向更轻、更强、更可持续的方向发展。



 京公网安备 11010502031895号