中国报告大厅网讯,耐火材料广泛应用于冶金、建材、化工、机械制造、能源、航空航天等高温工业领域,是高温工业生产中不可或缺的基础材料。以下是2025年耐火材料市场分析。

一、耐火材料市场分析
(一)市场行情
《2025-2030年中国耐火材料行业市场供需及重点企业投资评估研究分析报告》2017年-2023年全国耐火材料产量出现波动,2017年-2020年随着耐火材料企业工艺和科技水平不断提升,产品持续推陈出新,耐火材料供给侧改革逐步推进,下游钢厂产量的不断提升,刺激了耐火材料需求的增加,耐火材料产量逐步上升。2020年后由于受到复杂的国内国际形势影响,耐火材料生产企业利润承压,产量下降。2022年全国耐火材料产量为2,301万吨,同比下降4.23%;2023年全国耐火材料产量为2,298万吨,同比下降0.14%,降幅收窄。
耐火材料市场分析从耐火材料进出口贸易额情况来看,我国以出口贸易为主,进口贸易占比较小。2023年我国耐火材料进出口贸易总额达45.63亿美元,其中出口贸易额高达43.16亿美元,同比下降19.51%。从整体来看,近年来由于耐火材料售价波动较大,加之国内外复杂形势的影响,进出口贸易额会存在一定的波动。
(二)全球市场规模
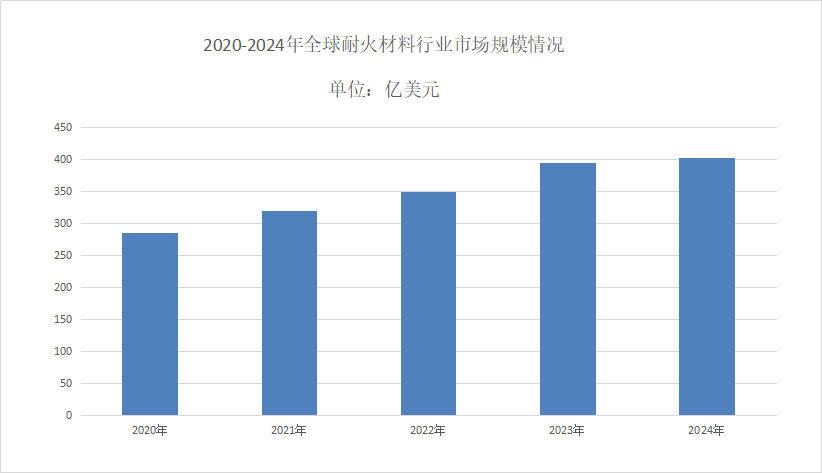
耐火材料市场分析资料显示全球耐火材料行业正站在一个技术与需求深刻变革的交汇点。2025年,行业市场规模达到约420亿美元,这一数字背后是传统工业的复苏需求与新兴领域爆发性增长的共同驱动。市场增长并非简单线性,而是呈现出显著的结构性分化特征。钢铁行业作为历史最大需求端,其占比正在缓慢下降,预计到2030年将低于总需求的60%,但绝对需求量在绿色炼钢技术升级的推动下仍保持稳定。
二、耐火材料市场现状
(一)市场状况
“十四五”时期,耐火材料行业科技创新活动活跃,知识产权产出数量和质量跨上一个新台阶,全行业获得专利授权数量达16817项。其中,发明专利4006项,实用新型专利12811项。中国耐火材料行业协会的会员企业中冶焦耐院、佛山市恒力泰机械有限公司、武汉科技大学多次获得中国专利奖优秀奖。
“十四五”时期,中国耐火材料行业协会会员企业获得多项国家和省部级科技成果奖,各层级科研成果极大地丰富了行业新产品开发和新装备应用。在行业内,有54家企业获得工信部专精特新“小巨人”称号,有29家企业获得工信部绿色工厂称号。
(二)市场格局
耐火材料市场集中度较高,前十大企业占据较大市场份额。在中国市场,前五大企业占据市场份额超过60%,其中江阴兴达新材料、山东鲁阳集团等龙头企业凭借技术优势和品牌影响力持续扩大市场份额。耐火材料市场中的企业类型多样,包括大型跨国企业、国内龙头企业以及众多中小企业。大型跨国企业凭借技术优势和品牌影响力占据高端市场份额。
三、耐火材料市场形势
(一)市场需求
传统高温工业领域(钢铁、水泥、玻璃)对耐火材料的需求呈现“稳量提质”特征。以钢铁行业为例,高炉长寿化技术推动耐火材料从“消耗型”向“功能型”转变,企业要求耐火材料具备更高的抗热震性、抗侵蚀性和隔热性能,以降低停炉检修频率。与此同时,新能源、半导体、航空航天等新兴领域对特种耐火材料的需求激增。例如,新能源汽车电池生产中,耐火材料需耐受高温电解环境;半导体晶圆制造对超纯耐火材料提出近乎零杂质的工艺要求。这种需求分层促使企业从“通用产品供应商”向“解决方案提供商”转型。
(二)市场前景
在环保政策和“双碳”目标的推动下,耐火材料行业正加速绿色转型。利用工业固废制备再生耐火骨料、推广电熔法等低碳工艺的企业占比已达40%。无铬碱性耐火材料在欧洲市场渗透率2025年已达34%,预计2030年将升至58%。头部企业正加速部署数字化生产体系,通过建设数字化车间、引入AI预测性维护系统,实现耐火材料生产全流程智能化控制。


