中国报告大厅网讯,2025年PX行业进入调整缓和期,市场规模持续扩大的同时呈现结构性变化。当下,PX在 “炼油 - 芳烃 - 聚酯” 全产业链中仍扮演关键角色,产业中心地位与供需矛盾并存的特征愈发显著。以下是2025年PX市场规模分析。
一、PX全球生产中心转移:中国市场地位持续巩固
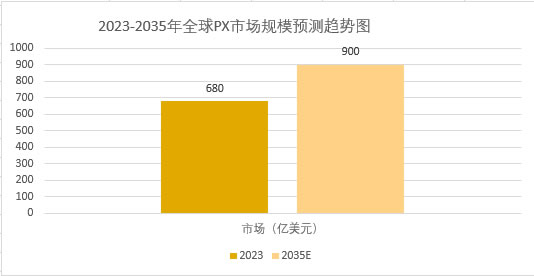
全球PX产业向亚洲集中的趋势在 2025年进一步强化,中国作为核心生产基地的话语权持续提升。2023年全球PX市场规模已达680亿美元,《2025-2030年全球及中国PX行业市场现状调研及发展前景分析报告》预测,2035年全球PX市场规模将突破900亿美元,但需警惕PTA产能过剩和循环经济政策对传统需求的压制效应。
产能占比全球领先,2024 年国内 PX 产能已达 4401 万吨,占全球总产能的 54% 左右,2025 年虽无新增产能投放,但存量装置开工率提升至 85% 以上,产量预计同比增长 5.9%。
区域集聚效应显著,东北亚产能占全球 69.3%,其中中国长三角、环渤海、东南沿海三大产业集聚区产能占比超 80%,华东地区单区域产能占全国 58.3%,集群化降低单位运输成本 15%-20%。
贸易中心地位稳固,2024 年全球 PX 贸易量 1600 万吨,中国进口 938 万吨,虽进口依存度较高峰期下降,但仍是全球最大进口市场,韩国、日本分别以 30.7%、14.5% 的出口占比成为主要供应方。
二、PX供需格局演变:供应偏紧与需求增长的错配平衡
2025年PX市场供需呈现 “供应结构性收紧、需求稳步扩张” 的特征,产业链错配现象持续存在。利润向原料端集中,受上游供应偏紧与下游产能过剩双重影响,PX作为原料环节占据产业链主要利润,而 PTA-PET 环节因产能过剩导致盈利空间压缩。中国PX进口货源仍然主要来自韩国,进口量在405万吨,占比高达43%;其次是日本和中国台湾,进口量分别为153万吨和132万吨,分别占比16%、14%。其次,文莱排行第四,进口量在103.9万吨,占比达11%,从其他国家和地区进口相对较少。
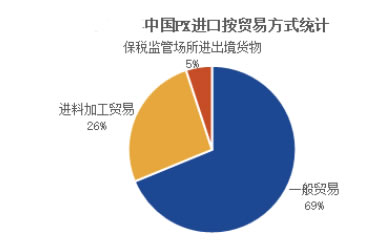
供应端进入调整期,国内 PX 扩能周期结束,2025 年无明确新增产能,部分落后产能退出导致供应偏紧,自给率略有下滑,需依赖进口补充缺口,预计进口量较 2024 年的 938 万吨小幅增长。
需求端受下游驱动强劲,2024 年国内 PX 消费量达 4688 万吨,同比增长 11.6%,2025 年下游 PTA 将新增 560 万吨 / 年产能,聚酯新增近 450 万吨 / 年产能,带动 PX 需求维持高位增长。
价格受多因素联动影响,2024 年 CFR 中国 PX 均价 960.74 美元 / 吨,同比下跌 7.30%,2025 年预计呈现弱位宽幅震荡,成本端石脑油价格与下游 PTA 开工率成为核心影响变量。
三、PX产业链利润分配:原料端占据主导与出口化解过剩
利润向原料端集中,受上游供应偏紧与下游产能过剩双重影响,PX 作为原料环节占据产业链主要利润,而 PTA-PET 环节因产能过剩导致盈利空间压缩。下游出口持续增长,2024 年 PTA 出口 441.8 万吨,同比增长 25.9%,聚酯切片、瓶片出口分别增长 29.1%、28.5%,2025 年 “走出去” 步伐加快,东南亚市场成为出口增量核心。行业集中度持续提升,2024 年前五大企业 PX 产能占比 63%,CR10 达 78.5%,2025 年头部企业依托一体化布局进一步扩大优势,中小型企业在成本压力下加速出清。
2025年PX市场规模的背后,是中国产业地位的巩固与结构性调整的深化。全球生产与贸易中心地位为行业提供支撑,而供应偏紧与需求增长的错配、利润集中于原料端的格局则带来挑战。未来,随着产业链整合加速与出口市场拓展,PX 行业将在调整中实现新的供需平衡,持续夯实石化工业的核心支撑作用。


