中国报告大厅网讯,采矿作为我国制造业上游核心资源供给环节,其运行态势直接影响下游钢铁、有色、化工、建材等多个领域的原材料成本与供给稳定性,国内采矿市场分析始终是产业研究领域的核心关注方向。近年来,国内矿产资源开发监管趋严,绿色低碳转型要求下行业整合加速,头部企业凭借资源储备、资金与合规优势,市场份额与盈利水平出现新的变化。
一、国内采矿行业运行态势
1.1 行业整体规模与盈利
1.1.1 规模与盈利变动
采矿行业的盈利变动,既受上游资源价格波动影响,也与国内税收政策调整直接相关。2024年全球大宗商品价格整体呈现震荡下行走势,能源与基本金属价格涨幅收窄,部分品类价格同比回落,直接传导至国内采矿企业的盈利端。国内税收体系中,采矿行业主要涉及增值税、所得税与资源税三个核心税种,不同税种的税负变动能够反映行业税收调整对企业盈利的影响。现有公开披露的上市企业整体数据覆盖国内主要上市采矿与金属企业,样本代表性较强,所有数据均为2024年全年同一维度的税负指标,可直接对比不同税种对企业的影响。
| 税种 | 税负(%) | 同比变动(百分点) |
|---|---|---|
| 企业所得税 | 19.89 | -0.04 |
| 增值税 | 2.37 | -0.57 |
| 资源税 | 1.20 | 0.00 |
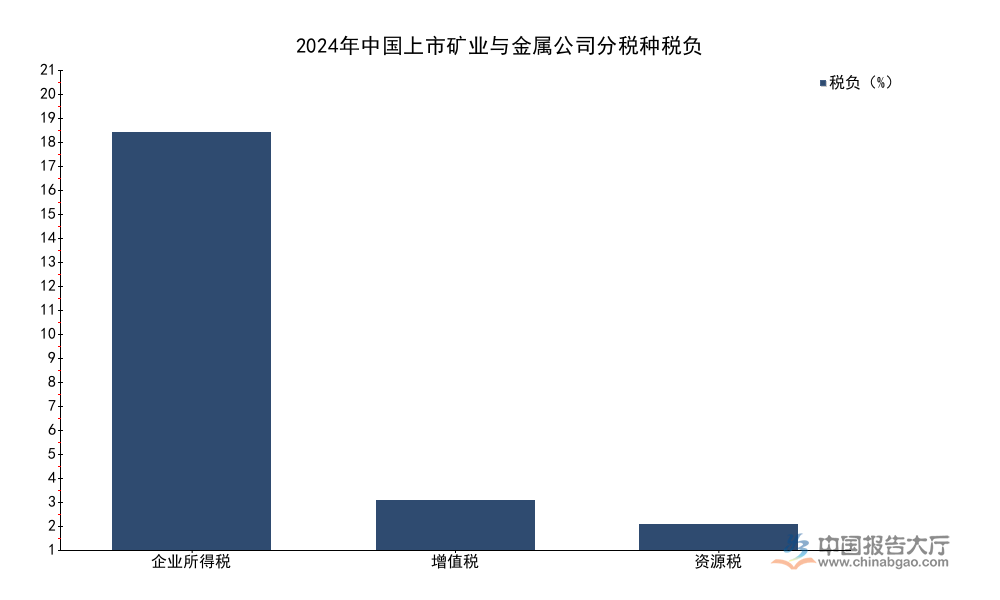
资源税税负维持不变,符合2024年国内资源税政策未出现大面积调整的实际情况,增值税税负出现小幅下降,一定程度上反映出国内针对制造业上游行业的减税降费政策已经落地见效,所得税税负基本平稳,变动幅度在合理区间内。
国家统计局公布的2024年全年数据显示,国内规模以上采矿业工业增加值同比增长3.1%,延续了2023年以来的低速增长态势。这一增速与国内整体规模以上工业增加值增速基本匹配,反映出采矿行业作为传统上游行业,增长动能已经进入平稳区间,难以出现大幅扩张。与之形成对照的是,2024年国内规模以上采矿业工业企业利润同比下降9.04%,盈利端出现明显收缩。这一背离增长与盈利的走势,主要源于国际大宗商品价格的传导,2024年国际原油、煤炭、铁矿石等主流大宗商品价格同比均出现不同程度的回落,国内采矿企业的产品售价随之下跌,但开采成本端由于环保、人工、设备折旧等费用刚性上涨,挤压了企业的利润空间。
上市企业层面,2024年国内上市矿业与金属公司合计实现销售收入28468亿元,同比增长1.5%,增速较2023年进一步收窄,印证了行业增长进入平稳期的判断。销售收入仅实现个位数低速增长,而利润出现负增长,说明成本端的上涨幅度超过了收入端的增长,行业盈利效率持续下行。不同细分领域的盈利表现出现明显分化,能源类采矿(煤炭、油气)受价格下跌影响较大,盈利下滑幅度高于有色类采矿,而黄金采矿由于黄金价格上涨,盈利出现明显提升,这一分化为头部企业的业绩增长提供了支撑。
1.2 行业合规监管现状
1.2.1 违规采矿典型案例
近年来国内对矿产资源开发的生态环境保护监管持续趋严,中央生态环境保护督察组多次点名曝光违规采矿侵占生态空间、破坏林地草地的问题,部分地方政府以设施农业、产业园、土地平整等名义变相违法采矿的案例进入公众视野。广西作为南方石灰岩资源富集区,违规开采石灰石的问题较为突出,本次中央第五生态环境保护督察组披露的三起违规采矿案例,涉及广西北流市、陆川县、兴业县三个不同区域,均为假借其他项目名义实施违法开采,所有数据均为督察组核定的实际发生数据,口径一致,能够反映当前违规采矿的典型特征。
| 区域 | 涉案项目类型 | 破坏林地面积(亩) | 违法开采量(万吨) |
|---|---|---|---|
| 广西北流市 | 设施农业项目 | 76.6 | 431.5 |
| 广西陆川县 | 轻工产业园项目 | 111.2 | - |
| 广西兴业县 | 土地平整项目 | - | 100 |
从涉案规模来看,北流市的违法开采量超过四百万吨,对生态环境的破坏程度明显高于另外两个案例,此类假借民生项目名义实施的违法采矿,隐蔽性较强,监管难度较大,反映出部分地方基层政府对矿产资源开发的监管仍存在漏洞。
违规采矿问题不仅破坏生态环境,也对合法采矿企业的市场秩序造成冲击,部分违规开采主体以更低的成本向市场倾销矿产资源,挤压合法企业的市场空间。近年来国内建立了中央生态环境保护督察常态化机制,对违规采矿问题的查处力度持续提升,一批隐蔽的违法开采项目被关停查处,推动行业整体合规水平提升。违规采矿问题屡禁不止的核心原因在于矿产资源的开发收益较高,部分地方主体为了短期经济利益,不惜以牺牲生态环境为代价,假借其他项目名义规避监管。部分基层监管部门存在失职渎职的情况,对违规开采行为默许纵容,导致违法开采行为持续数年未被查处。这一现状意味着,国内采矿行业的监管仍需进一步下沉,强化基层监管能力,建立常态化的动态巡查机制,及时发现和制止违规采矿行为。合规成本已经成为国内采矿企业的核心成本构成之一,合法采矿企业需要投入更多资金用于生态修复、环境保护,合规优势也逐渐成为头部企业的核心竞争力之一,中小采矿企业由于难以承担高额的合规成本,逐渐被市场出清,行业整合速度进一步加快。
二、头部采矿企业竞争格局
2.1 头部黄金矿企盈利表现
2.1.1 头部企业盈利对比
黄金采矿是国内采矿行业中盈利表现最好的细分领域之一,2025年国际黄金价格持续上涨,带动国内黄金采矿企业的盈利水平大幅提升,国内主要上市黄金采矿企业均披露了2025年全年的业绩预告,核心指标口径一致,均为归母净利润与同比增幅,可直接对比头部企业的盈利差异。头部企业的盈利表现能够反映国内黄金采矿行业的竞争格局,资源储备规模更大、开采成本更低的企业,盈利增长幅度更高,规模效应凸显。
| 企业 | 归母净利润(亿元) | 归母净利润同比增幅(%) |
|---|---|---|
| 紫金矿业 | 510~520 | 59~62 |
| 中金黄金 | 48~54 | 41.76~59.48 |
| 赤峰黄金 | 30~32 | 70~81 |
| 湖南黄金 | 12.7~16.08 | 50~90 |
| 招金黄金 | 1.22~1.82 | - |

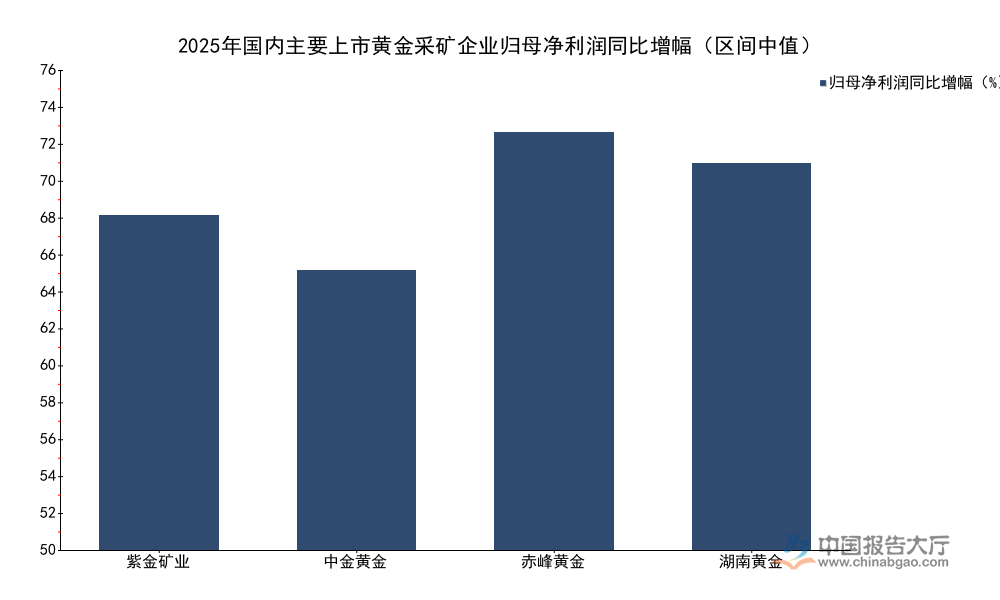
对比不同企业的盈利表现,紫金矿业凭借多元化的矿产资源布局,以及较大的黄金产量规模,归母净利润规模远超其他国内黄金采矿企业,龙头地位稳固,赤峰黄金的净利润增幅超过七成,增长势头最为强劲,行业内头部企业的盈利规模差距较大,行业集中度持续提升。
紫金矿业作为国内最大的有色金属采矿企业,2025年矿产金产量达到90吨,矿产铜产量达到109万吨,多元化的产品布局帮助企业分散了单一品类价格波动的风险,同时黄金价格上涨带动企业盈利大幅提升,2025年归母净利润达到510~520亿元,同比增幅达到59~62%,盈利能力位居行业第一。赤峰黄金2025年主营黄金产量达到14.4吨,黄金销售均价同比增幅达到49%,量价齐升带动企业净利润同比增长70~81%,增长速度位居行业首位。
黄金价格上涨是带动国内黄金采矿企业盈利增长的核心驱动因素,所有头部企业的盈利均实现了正增长,大部分企业的增幅超过50%,印证了黄金采矿细分领域的景气度远高于采矿行业整体水平。黄金作为避险资产,受全球地缘政治冲突、主要经济体货币政策调整等因素影响,价格持续上涨,带动国内黄金开采企业的盈利提升,头部企业凭借资源储备优势,能够充分享受价格上涨带来的红利,中小黄金采矿企业由于资源储备不足,开采成本较高,盈利增长幅度远低于头部企业,行业整合趋势明显。
紫金矿业在铜金矿领域同时布局,2025年铜价也维持在较高水平,进一步带动企业盈利增长,多元化布局的优势凸显,单一品种布局的企业盈利波动更大,受价格影响更明显。这一变化反映出国内采矿行业的整合方向,头部企业通过并购获取更多资源储备,拓展产品品类,降低经营波动风险,竞争力持续提升。
2.2 采矿企业海外投资布局
2.2.1 对外投资区域分布
国内采矿企业为获取更多资源储备,弥补国内资源供给不足,持续推进海外资源布局,海外矿业投资成为头部企业的核心战略方向。2021年1月至2025年3月,中国企业海外矿业交易总额达到154.3亿美元,投资区域覆盖全球主要资源富集区,不同区域的交易规模能够反映国内企业的投资偏好,所有数据均为同一维度的交易额,口径一致,可清晰呈现投资布局的分布特征。
| 区域 | 交易额(亿美元) |
|---|---|
| 加拿大 | 35.2 |
| 澳大利亚 | 18.5 |
| 巴西 | 14.0 |
| 印度尼西亚 | 11.2 |
| 阿根廷 | 11.0 |

从交易规模来看,北美地区的加拿大是中国企业海外矿业投资的最大目的地,其矿产资源开发程度较高,政策体系相对成熟,吸引了较多国内投资,东南亚的印度尼西亚近年来也成为国内企业投资的热点区域,资源丰富且地理位置临近,运输成本较低。
2023年中国采矿业对外直接投资额达到98.8亿美元,占中国对外直接投资总额的5.6%,采矿行业始终是中国对外直接投资的重要领域之一。相较于国内采矿,海外采矿投资面临的政策风险、地缘政治风险更高,不同区域的投资环境差异较大,加拿大、澳大利亚等发达国家矿产资源开发体系成熟,产权保护力度较大,投资风险相对较低,但进入门槛较高,并购成本也相对较高。东南亚、南美洲等地区资源丰富,开发程度较低,进入门槛较低,但政策稳定性不足,地缘政治风险较高,部分国家对外国投资采矿行业的限制逐渐增加,增加了国内企业的投资风险。
国内头部企业是海外采矿投资的核心主体,中小企业基本无力承担海外投资的成本与风险,海外投资进一步强化了头部企业的资源储备优势,提升了头部企业的行业竞争力。从现有数据观察,国内企业海外采矿投资的区域布局相对分散,主要集中在资源富集区,尚未出现过度集中于某一区域的情况,一定程度上降低了地缘政治风险对整体投资的影响。未来国内企业可能进一步增加对东南亚区域的投资,地理位置临近带来的运输成本优势,以及区域内矿产资源开发需求较大,会吸引更多国内资本进入。全球地缘政治格局变化对海外采矿投资的影响仍有待观察,部分区域的政策变动可能会导致国内企业的投资出现损失,头部企业也在不断调整投资布局,降低潜在风险。
核心洞察
- 国内采矿行业整体盈利下滑,黄金细分领域表现突出,头部黄金企业净利增幅超50%
- 合规监管趋严抬高行业门槛,中小采矿企业加速出清,头部企业合规优势持续放大
- 海外投资布局分散化,头部企业资源储备优势强化,行业集中度稳步提升
如需获取细分领域定制产业研究服务,可对接专业产业研究机构获取相关支持。



