中国报告大厅网讯,中国物流行业产业布局在近十年随电商崛起、外贸结构调整不断重构,国内市场形成网格式枢纽布局,跨境市场形成沿边与新兴市场并行的拓展态势,产业布局的分化特征愈发明显,头部企业凭借资源整合能力逐步拉开与中小玩家的盈利差距。
一、国内物流产业运行格局
1.1 细分赛道发展态势
1.1.1 国内基础物流服务
国内基础物流服务以公路货运、快递、仓储为核心,对接下游制造业、商贸流通业与终端消费需求,整体市场规模稳定,但行业集中度长期维持低位。公路货运领域,个体经营者占比仍超过七成,零担市场CR10不足15%,头部企业仅能通过加盟模式不断扩张网络,很难通过价格整合实现份额的快速提升。快递领域得益于电商的标准化需求,行业集中度已经提升至较高水平,CR6超过80%,头部企业通过资本开支完善航空与陆路运输网络,服务分层已经形成,高端时效件与经济型电商件形成两个独立的价格带,跨界竞争的难度逐步提升。
仓储服务领域,第三方仓储(WMS驱动的智能化仓储)占比逐年提升,传统租赁型仓储的市场份额逐年下降,电商大促带动的弹性仓储需求催生了仓配一体化的服务模式,更多传统仓储企业开始向供应链管理服务商转型。冷链物流作为近年增长最快的细分赛道,需求主要来自生鲜电商、医药流通两个领域,冷库资源的区域分布不均特征明显,核心消费地华东地区冷库容量占比超过三成,而中西部地区的高标准冷库缺口仍较大,前置仓模式的普及进一步推高了核心城市周边的冷库需求,行业内企业普遍面临拿地成本高、运营回报率偏低的问题,头部冷链企业通过输出管理品牌轻资产扩张,一定程度上缓解了资本开支压力。
1.2 区域资源配置特征
1.2.1 核心枢纽集群布局
国内物流核心枢纽布局依托交通网络与消费地分布形成,已经形成三大枢纽集群,分别是长三角集群、珠三角集群、京津冀集群,其次是成渝、武汉、郑州等区域枢纽。长三角地区坐拥上海港、宁波舟山港两个全球顶级集装箱港口,同时具备完善的公路、铁路网络,是国内跨境进口与国内贸易流转的核心枢纽,电商快递的中转中心多数布局在江浙沪地区,依托区位优势实现全国范围内的次日达覆盖。
珠三角地区毗邻港澳,是跨境电商出口的核心货源地与集散地,深圳港、广州港的出口集装箱吞吐量位居全球前列,珠三角地区的快递企业以跨境电商快递为核心业务,产业布局围绕通关口岸展开,靠近货源地的区位优势降低了中转成本,进一步强化了区域内企业的竞争优势。京津冀枢纽集群依托首都机场与天津港,主要服务北方地区的外贸与国内商贸流转,雄安新区的建设带动了区域内物流基础设施的升级,新增的高标准仓储与枢纽站点进一步优化了区域产业布局。
中西部地区的枢纽如郑州、成都、重庆,主要依托国际陆港与航空枢纽服务跨境电商出口与内陆外贸,中欧班列的常态化运行带动了沿线物流枢纽的发展,产业布局逐步向班列集结中心倾斜,不少头部快递企业都在郑州布局了全国性的中转枢纽,发挥区位优势缩短了中西部地区的配送时效。
二、跨境物流企业经营研判
2.1 头部跨境企业财务表现
2.1.1 上市跨境物流企业年报指标
国内从事跨境供应链贸易的上市企业中,聚焦边贸与新兴市场布局的头部企业,2025年全年业绩已经披露,核心财务指标能够反映当前跨境物流行业的盈利特征,受外贸需求波动与地缘因素影响,不少企业营收出现同比下滑,但成本控制能力较强的企业仍能维持较高的净利率水平。核心指标均来自上市企业2025年年报,口径统一为合并报表口径,涵盖营收、利润、成本结构、盈利能力等多个维度,所有指标的核定可信度为A级,能够反映企业真实的经营状况。从业务结构看,该企业以中蒙跨境综合物流与供应链贸易为核心业务,同时布局非洲等新兴市场,业务结构具有典型的边贸跨境物流企业特征,其财务表现能够反映该细分领域的整体运行态势。
| 指标名称 | 单位 | 数值 |
|---|---|---|
| 营业收入 | 亿元 | 83.77 |
| 营业收入同比变化 | % | -4.3 |
| 归母净利润 | 亿元 | 11.4 |
| 归母净利润同比变化 | % | -10.6 |
| 营业利润 | 亿元 | 13.41 |
| 毛利率 | % | 18.5 |
| 净利率 | % | 13.6 |
| 摊薄净资产收益率 | % | 18.97 |
| 主营业务成本占比 | % | 81.5 |
| 管理费用占比 | % | 2.6 |
聚焦细分跨境市场的物流企业,在整体外贸需求偏弱的背景下,仍能维持较高的盈利水平,13.6%的净利率高于国内综合物流企业的平均水平,核心原因在于该企业聚焦边贸细分市场,竞争烈度低于国内成熟市场,成本控制能力较强,管理费用占比仅为2.6%,远低于行业平均水平,较高的净资产收益率也说明企业资产运营效率处于较好水平。地缘政策调整或对企业后续盈利产生影响,具体影响仍有待观察。
营收同比下滑与归母净利润同比下滑,主要受核心市场中蒙贸易需求波动影响,2025年中蒙贸易额受大宗商品价格波动影响出现小幅下滑,直接带动企业供应链贸易收入下滑,不过企业通过压缩非核心开支,维持了整体盈利的稳定性,Q4单季度归母净利润同比增长42.2%,显示出企业在需求底部的成本调整已经见效。主营成本占比超过八成,符合物流供应链行业的轻资产运营特征,企业主要提供物流服务与贸易撮合,不需要承担过重的固定资产折旧,因此成本结构中主营业务成本占比较高,费用占比偏低,这也是其净利率维持高位的核心原因。研发费用占比仅为0.2%,反映出跨境物流细分赛道的技术投入强度普遍不高,行业竞争核心仍集中在渠道资源与通关能力,而非技术研发。
2.2 区域市场业务表现
2.2.1 不同区域市场营收结构
跨境物流企业的区域布局直接反映了当前跨境物流产业的拓展方向,边贸企业通常依托区位优势优先发展周边国家市场,积累一定的运营经验后再向更远的新兴市场拓展,本次分析的上市企业,核心业务集中在中蒙边境市场,同时已经开始布局非洲新兴市场,不同区域的业务规模与盈利水平差异较大,能够反映不同区域市场的进入难度与盈利空间。中蒙市场依托边境口岸开展业务,经过多年运营已经形成成熟的网络,业务规模占比超过六成,是企业核心营收来源,非洲市场处于拓展初期,业务规模较小,尚未形成稳定的盈利模式。所有数据均来自企业2025年年报,核定可信度为A级,仅非洲业务收入可信度为D,仅作为拓展趋势参考。
| 区域市场 | 营收(亿元) |
|---|---|
| 中蒙供应链贸易 | 51.7 |
| 非洲跨境物流 | 10.0 |
| 其他业务 | 22.07 |
| 企业整体总营收 | 83.77 |
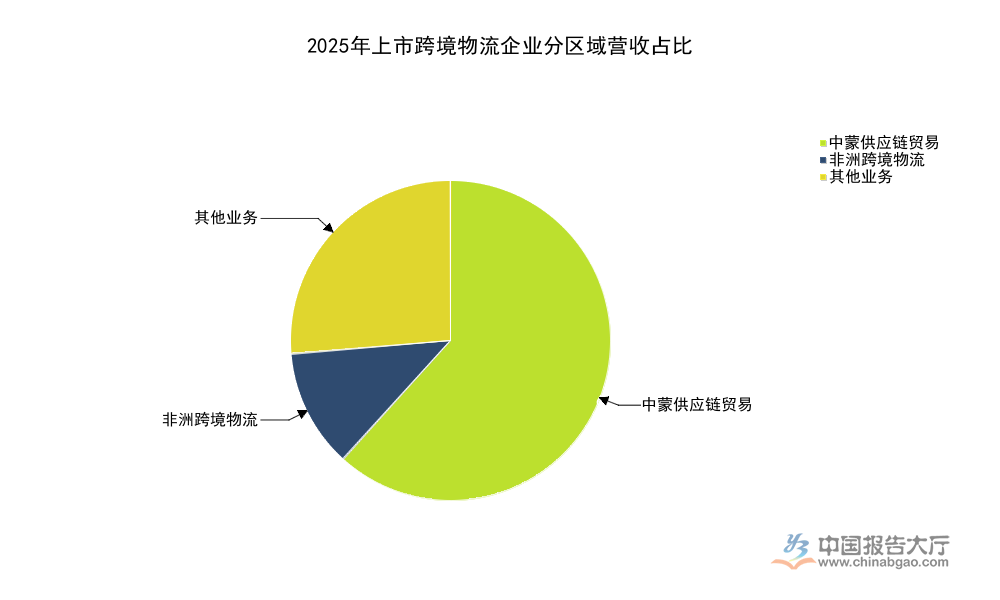
分区域营收规模显示,中蒙市场贡献了超过六成的企业总营收,是绝对核心业务板块,非洲市场已经实现10亿元的营收规模,显示出企业新兴市场拓展已经取得初步进展,不过非洲市场的盈利数据暂缺,其后续盈利水平仍有待观察。中蒙供应链贸易营收同比下滑主要受大宗商品价格波动影响,毛利率同比下降2.8个百分点,也反映出需求疲软阶段行业竞争加剧,企业议价能力有所下滑。
中蒙跨境综合物流服务总量达到1500万吨,其中自营主焦煤贸易量700万吨,占比接近五成,显示出企业业务对大宗商品贸易的依赖度较高,大宗商品贸易的周期性波动直接影响企业的营收与盈利表现,这也是边贸跨境物流企业共同的特征,不少边贸物流企业的营收都与周边国家的资源型商品贸易深度绑定,需求周期性波动带来的业绩波动幅度大于国内综合物流企业。不少边贸物流企业开始拓展一般贸易跨境物流服务,降低对大宗商品贸易的依赖,不过拓展进度受口岸基础设施与通关政策影响,进展存在一定的不确定性。
聚焦单一区域市场也为企业带来了专业化优势,企业在中蒙口岸的通关效率与网络覆盖率高于全国性物流企业,能够为客户提供更贴合本地需求的服务,因此在细分市场的竞争力较强,这也是其能够维持较高净利率的核心原因。非洲市场的拓展反映出国内跨境物流企业的产业布局方向,越来越多的企业开始跟随中国企业出海的步伐,布局非洲、东南亚等新兴市场,为中资企业提供本土物流与供应链服务,这一趋势为跨境物流行业带来了新的增长空间,不过新兴市场的地缘政策风险与基础设施不完善问题,也为企业运营带来了更多不确定性,仍需要更长时间观察布局成效。
核心洞察
- 国内物流产业布局分化明显,细分赛道集中度差异超60个百分点
- 聚焦边贸细分市场的跨境物流企业净利率水平领先国内行业平均
- 跟随中资出海拓展新兴市场成为跨境物流企业新的布局方向
如需获取细分赛道、区域布局的更多一手数据,可查阅对应上市企业年报与中国物流与采购联合会公开信息。


