中国报告大厅网讯,黄金市场分析是当前资本市场关注度较高的方向,黄金兼具商品与金融属性,上游开采环节的盈利与估值直接受益于金价上涨,下游首饰与投资需求则随金价波动呈现周期性变动,2026年初全球地缘事件带动金价短期上涨,市场对国内黄金行业的盈利与估值关注度快速提升。
一、黄金产业供给竞争分析
1.1 国内头部黄金矿企盈利
1.1.1 核心矿企EPS与PE对比
国内黄金开采行业经过多年整合,集中度持续提升,目前CR5(行业前五集中度)已经超过60%,头部企业凭借资源储量、开采成本、资金优势占据行业大部分利润,不同头部企业因为资源布局、产能结构、品位差异,盈利水平与资本市场给的估值呈现明显分层。2024年所有头部企业已经完成年度财务披露,相关数据口径统一,可直接对比行业的盈利分化格局,本次对比涵盖国内A股和港股的核心上市黄金矿企,EPS(每股收益)反映企业单位股本的盈利水平,PE(市盈率)反映资本市场对企业盈利给出的定价,两个指标分别反映盈利与估值两个维度,因此分开呈现。
| 企业 | EPS |
|---|---|
| 赤峰黄金 | 1.06 元 |
| 中国黄金国际 | 1.23 港元 |
| 山金国际 | 0.78 元 |
| 中金黄金 | 0.70 元 |
| 山东黄金 | 0.66 元 |
从盈利水平来看,赤峰黄金2024年EPS在A股标的中排名第一,这一结果和赤峰黄金近年持续推进海外矿山产能释放直接相关,其蒙古国以及非洲的金矿项目品位较高,开采成本低于国内平均水平,因此单位盈利更高。中国黄金国际作为港股上市标的,EPS以港元计价,数值高于内地A股标的,反映其资产包内高品位金矿的占比更高,资源禀赋优势更为明显。国内三大传统黄金矿企山金、中金、山东黄金的EPS集中在0.66-0.78元区间,盈利水平相对接近,反映国内金矿开采成本整体趋同,头部企业的规模效应已经充分体现,进一步压缩成本的空间有限。不排除后续随着国内老矿资源品位下滑,开采成本逐步抬升,头部企业盈利会向中低水平收敛,这一趋势仍需要多个年度数据验证。
| 企业 | PE(倍) |
|---|---|
| 中国黄金国际 | 68.70 |
| 山东黄金 | 34.30 |
| 山金国际 | 19.64 |
| 中金黄金 | 17.22 |
| 赤峰黄金 | 14.72 |
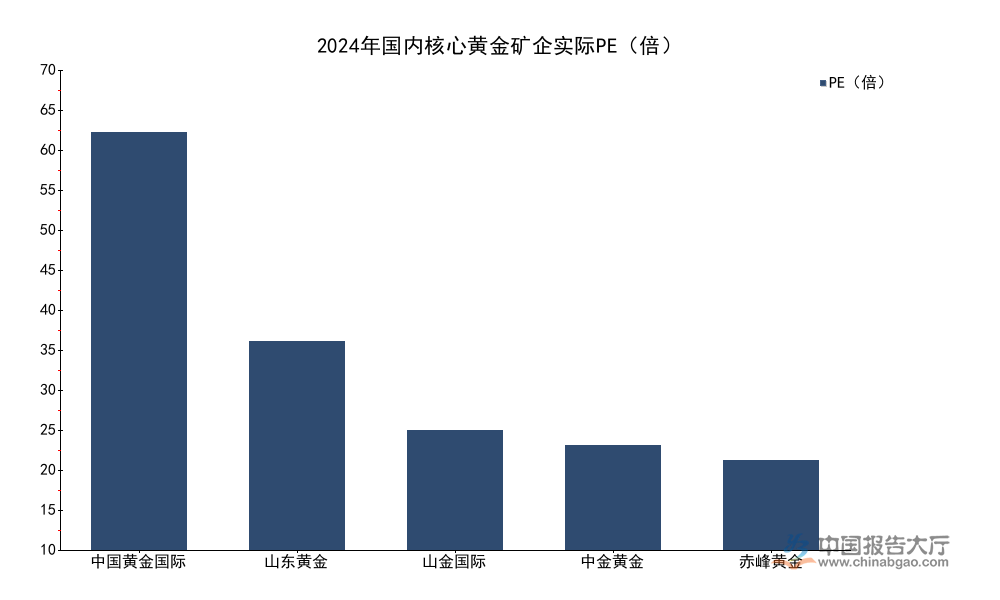
A股头部黄金矿企的2024年实际PE集中在14-34倍区间,港股中国黄金国际的估值显著高于A股标的,一方面因为港股市场的流动性环境和A股存在差异,部分稀缺资源标的会获得更高的估值溢价,另一方面也反映市场对中国黄金未来的资源增量有更高的预期,愿意给更高的定价。不排除后续随着其资源增量落地,估值会逐步回落到行业平均水平,赤峰黄金的PE最低,安全边际相对更高,这背后和市场对其海外矿山的地缘风险溢价有关,一定程度上反映风险偏好对企业估值的影响。整体来看,国内黄金矿企的估值分层清晰,资源禀赋、成长性、风险共同决定了当前的定价水平。
1.1.2 2026年预测估值对比
结合2024年金价上涨带来的盈利增长,机构对国内头部黄金矿企2026年的盈利与估值做出调整,预测数据反映了当前市场对未来行业盈利的一致预期,对比预测PE可以观察市场对行业估值的变化趋势,判断当前市场的乐观程度。所有预测数据口径统一,均为机构对全年盈利的预测,剔除了异常值和口径不一致的数据,仅保留完整披露的头部企业数据。
| 企业 | 2026预测PE(倍) |
|---|---|
| 山东黄金 | 27.87 |
| 山金国际 | 17.42 |
| 中金黄金 | 20.10 |

从预测数据来看,国内头部黄金矿企2026年预测PE已经回落至17-28倍区间,相比2024年实际PE的区间14-34倍,估值中枢有所上移,反映市场对金价长期上涨的预期已经部分体现在估值中。山东黄金作为国内行业龙头,预测PE高于其他企业,体现了市场对龙头企业地位的认可,龙头溢价效应明显。
进一步拆解这一变化,2025年全球主要经济体央行先后进入降息周期,实际利率下行推动黄金的长期配置价值提升,金价中枢相比2024年已经上了一个台阶,带动矿企盈利中枢同步上移,因此估值中枢也随之上移。部分企业估值低于行业中枢,反映市场预期其盈利增长速度会快于行业平均,成长性相对更高,安全边际也相对更大,仍有待后续盈利披露验证。
1.2 全球黄金价格与持仓变动
1.2.1 2026年初短期市场表现
2026年第一周,全球黄金市场出现明显的短期波动,地缘事件的突发推升市场避险情绪,带动金价快速上涨,黄金的金融属性在这一过程中充分体现。全球黄金价格的定价逻辑长期由实际利率、避险需求、美元指数三个核心因素共同驱动,2025年全年实际利率下行已经支撑金价走出一轮趋势性上涨,2026年初的突发避险事件进一步放大了上涨动能,推动价格短期快速冲高。短期金价上涨直接影响上游矿企的盈利预期,也带动资本市场对黄金板块的关注度快速提升,观察市场资金的动向,能够更好判断短期上涨的可持续性。
短期金价上涨过程中,全球资金的动向可以通过SPDR黄金ETF的持仓变动观察,SPDR黄金ETF是全球规模最大的实物黄金ETF,其持仓变动直接反映全球机构投资者对黄金的配置态度。本次金价周度涨幅达到3.24%,伦敦黄金价格收盘达到4493.85美元/盎司,涨幅超过近年平均周度涨幅的两倍,属于典型的事件驱动型大幅波动。但SPDR黄金ETF持仓并未随价格上涨同步增加,反而出现了2万盎司的小幅下降,最新持仓为3423万盎司,这一背离信号值得关注。
持仓和价格的背离说明本次上涨更多由短期投机性资金和情绪驱动,而非机构投资者的中长期增配,部分机构投资者反而选择在价格短期快速上涨后获利了结,锁定之前的收益。本次价格上涨并未突破2025年第四季度创出的高点,整体仍处于2025年下半年以来的区间震荡格局中,并未创出趋势性新高,因此短期上涨的持续性仍有待观察,不排除情绪消退后价格逐步回踩震荡区间下沿的可能。短期价格波动并不会改变上游矿企的长期开采计划,大部分矿企的产量规划都是基于3-5年的金价中枢制定,短期波动不会影响长期产能释放,因此对行业长期盈利格局的影响有限。
二、黄金行业资本市场表现
2.1 头部黄金企业股价与估值
2.1.1 2026年初头部企业定价
国内A股上市黄金企业的股价直接反映国内投资者对黄金价格的预期,一般来说,黄金矿企的股价弹性高于金价本身,金价每变动1个百分点,头部矿企的股价平均变动2-3个百分点,主要因为矿企的盈利是金价减去开采成本,金价上涨会带来盈利的杠杆式增长,因此股价弹性更大。2026年第一周金价上涨3.24%,按理应该带动黄金股出现同等比例甚至更高的上涨,但从2026年1月9日的收盘价来看,头部黄金企业的股价并未出现对应幅度的上涨,部分企业反而出现小幅下跌。
股价反映的是市场对未来的预期,提前反映预期是资本市场的常规规律,早在上一轮金价启动上涨的时候,股价就已经逐步消化了利好,整理三家核心A股头部黄金企业2026年1月9日的收盘价,以及机构对其2026年的预测PE,数据口径统一,可直接对比不同企业的定价水平。
| 企业 | 收盘价(元) | 2026预测PE(倍) |
|---|---|---|
| 山东黄金 | 43.76 | 27.87 |
| 山金国际 | 25.44 | 17.42 |
| 中金黄金 | 24.93 | 20.10 |
国内三家核心A股头部黄金企业的2026年预测PE集中在17-28倍区间,山东黄金的收盘价和PE都高于另外两家企业,龙头估值溢价清晰可见,山金国际的预测PE最低,估值安全边际最高,不同企业的估值差异反映了市场对其成长性、资源增量、风险的不同判断。早在2025年美联储释放降息信号的时候,市场已经提前预期金价会上涨,黄金股已经提前走出了一轮上涨行情,当前的股价已经提前反映了金价上涨的预期,因此本次短期金价上涨并未带来股价的同步抬升,这也符合预期反映的资本市场规律。
只有超预期的金价变动,才会带来黄金股的超预期上涨,若后续金价能够突破2025年的高点,创出历史新高,才会带动黄金股迎来新一轮的上涨行情,当前位置市场处于等待验证的阶段,多空分歧相对较大。部分投资者认为当前金价已经充分反映了降息预期,后续上涨空间有限,因此选择获利了结,部分投资者认为地缘政治冲突的长期化会持续支撑金价,金价中枢会继续上移,因此选择持有,分歧带来股价的震荡,这一格局仍会维持到金价明确突破方向之后。
2.2 板块联动表现
2.2.1 2026年初有色板块涨跌幅分布
黄金属于申万一级有色金属行业的细分品类,黄金价格变动往往会带动整个有色金属板块的联动,2026年初金价上涨叠加新能源有色金属材料的行情,推动整个有色金属板块出现明显上涨,申万一级有色金属行业1个月相对涨幅达到17.7%,整体表现强于大盘。板块内不同个股因为业务结构、下游需求、成长性的差异,周度涨跌幅呈现明显的分化,整理2026年第一周板块内不同个股的周度涨跌幅数据,口径统一为周度涨跌幅,单位%。
| 个股 | 周涨跌幅(%) |
|---|---|
| 天力复合 | 35.97 |
| 惠同新材 | 23.77 |
| 斯瑞新材 | 20.83 |
| 银邦股份 | 20.05 |
| 安泰科技 | 19.90 |
| 和胜股份 | 0.46 |
| 赤峰黄金 | -0.67 |
| 永兴材料 | -0.77 |
| 博迁新材 | -1.30 |
| 深圳新星 | -2.34 |

从涨跌幅分布来看,涨幅居前的个股全部是和新能源有色金属材料相关的标的,尤其是复合铜箔相关的个股涨幅排名靠前,而黄金相关的赤峰黄金反而出现了0.67%的周度下跌,这说明本轮有色金属板块的上涨主要由新能源材料的需求预期驱动,而非黄金价格上涨带动,板块内部的结构性行情特征非常明显,传统贵金属板块的热度远低于新能源相关的有色金属材料。
这一格局反映当前市场的投资主线仍然围绕新能源产业链展开,传统周期品类只有在事件驱动下才会出现短期波动,难以形成持续性的趋势性行情,黄金作为避险品类,只有在不确定性提升的阶段才会获得市场的超额配置,当事件情绪逐步消退,资金会重新回流到成长主线。不排除后续地缘冲突持续升级,不确定性进一步提升,黄金板块会重新获得资金关注,迎来阶段性的超额收益,当前位置黄金板块的估值已经反映了部分金价上涨预期,整体性价比处于合理区间,适合作为投资组合中的避险配置品种,不适合短期投机性追高。
核心洞察
- 国内头部黄金矿企估值分层清晰,2024年实际PE落在14-34倍区间,2026年预测PE回落至17-28倍,估值随盈利增长逐步消化,龙头溢价效应稳定。
- 2026年初金价上涨为事件驱动型短期波动,SPDR持仓与价格走势背离,上涨持续性尚不明确,整体未脱离前期震荡区间。
- 当前有色金属板块行情由新能源材料主导,黄金板块仅在避险情绪升级时存在阶段性机会,适合组合配置不适合短期投机追高。
如需获取黄金行业全产业链深度调研数据与定制化研究服务,可对接专业研究机构获取支持。


