煤炭开采和洗选过程持续产出煤矸石,作为大宗工业固废,煤矸石长期面临堆存占地与生态环境治理的双重压力。2026年,国内煤矸石资源化利用进入加速落地阶段,处置模式由简单堆存转向多路径资源化开发,下游应用场景不断拓宽,建材、井下充填、低热值发电、土壤改良等领域持续消纳煤矸石资源。伴随绿色矿山政策持续落地,煤矸石高附加值转化项目逐步增多,行业发展重心从单纯提升消纳规模,转向推动产品提质增效、优化全产业链经济收益。
一、供给端:
2026年《2026-2031年中国煤矸石行业市场深度研究及发展前景投资可行性分析报告》国内煤矸石年产生量约8.3亿吨,历史累计堆存总量超过70亿吨,现存矸石山数量达2600余座。大量煤矸石堆存不仅占用土地资源,还存在自燃、扬尘等环境风险。国内煤炭主产区是煤矸石的主要产出区域,不同矿区产出的煤矸石理化性质差异明显:部分矿区煤矸石热值较高,适合用于发电;还有大量低热值煤矸石仅能用于井下充填、路基材料。随着煤矿智能化开采和洗选工艺升级,原煤分选效率提升,单位原煤产出的煤矸石比例逐步趋于稳定。行业持续推进存量煤矸石治理项目,鼓励企业优先消纳历史堆存资源,新建矿井同步规划煤矸石就地消纳方案,减少新增煤矸石外排堆存。
二、需求端:
煤矸石的市场需求依托于下游固废资源化项目。建材领域是煤矸石最大的消耗方向,免烧砖、煤矸石机制砂、混凝土骨料等产品持续消化煤矸石资源。井下充填是近几年增长较快的利用路径,将煤矸石回填至煤矿采空区,既消纳煤矸石,又可控制矿区地层沉降。低热值发电项目持续消耗具备一定含碳量的煤矸石,该领域占煤矸石总利用量的三成左右。除此之外,煤矸石逐步拓展至土壤改良剂、矿物肥料、提取铝硅等有价组分等高附加值赛道。受运输成本限制,煤矸石大多采用就近消纳模式,长距离外运经济性较差,这也使得煤矸石项目布局高度集中在煤炭产区。
三、政策与成本:
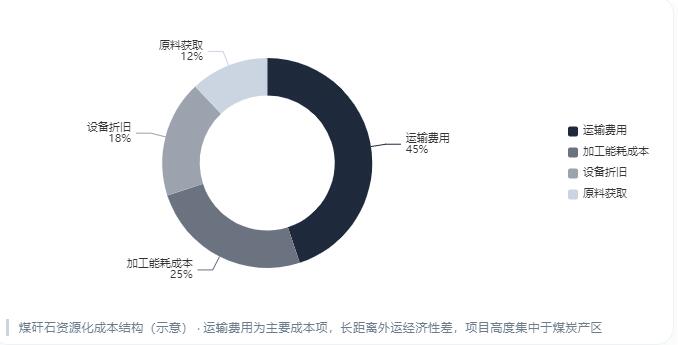
多项大宗固废综合利用相关政策持续推动煤矸石无害化、资源化处置,对综合利用项目给予配套支持,同时强化堆存环境监管,提高违规堆放管控力度。煤矸石本身原料获取成本较低,但破碎、筛分、脱水等加工工序会产生设备与能耗成本,运输费用是资源化项目最主要的成本项。低热值煤矸石加工后产品附加值偏低,一旦运输距离拉长,项目收益会快速下降,这也是很多地区煤矸石综合利用项目难以向外输出产品的主要原因。政策鼓励矿区就地转化煤矸石,推动“产消就近平衡”,减少长距离转运带来的成本与环境压力。
四、技术发展:
传统煤矸石利用以简单加工、低附加值产品为主,当前行业逐步推行分质分级利用技术,按照煤矸石热值、矿物成分进行分类分选,匹配不同利用路径:含碳量较高的煤矸石送入低热值电厂,含高岭石、铝元素的煤矸石用于制备矿物材料,普通岩石类煤矸石用于井下充填、路基骨料。煤矸石提取有价元素、制备土壤改良材料等技术不断成熟,部分项目已实现工业化生产。智能化分选设备的普及,提升了煤矸石分选效率,减少无效加工,降低资源化项目能耗。但煤矸石高值化项目整体投入较高,部分技术仍存在产业化成本偏高的问题,规模化推广仍需持续工艺优化。
五、机遇与挑战并存,产业向绿色循环方向转型
煤矸石行业机遇来自绿色矿山建设、大宗固废综合利用的持续推进,基建项目对机制砂石的需求为煤矸石制骨料提供稳定市场,新材料赛道打开煤矸石增值空间。行业挑战同样突出:不同矿区煤矸石品质波动大,部分低热值、成分复杂的煤矸石资源化难度高;高附加值项目投资大,中小主体参与门槛较高;部分区域消纳市场有限,煤矸石产能容易出现局部过剩。行业企业逐步调整思路,不再单一追求处理规模,而是结合本地资源条件,打造适配本地的综合利用方案,兼顾生态治理与经济效益。
综合来看,2026年中国煤矸石行业处在存量治理与增量资源化并行的阶段,煤矸石综合利用率稳步提升至75%,但历史堆存煤矸石的治理任务依旧繁重。煤矸石就近消纳的行业特性,决定其产业发展高度依赖煤炭产区本地下游市场。未来行业发展的核心在于持续推进分质利用技术落地,扩大高附加值产品占比,降低资源化项目综合成本。只有打通从开采分选、加工转化到终端产品应用的完整链条,才能持续释放煤矸石资源价值,实现矿区固废减量与绿色发展的双重目标。





 京公网安备 11010502031895号