奶酪作为国内乳制品行业中增长较快的细分品类,近年来头部企业加速产业布局,市场份额不断向头部集中,行业竞争格局持续固化。国内奶酪消费市场起步晚于欧美成熟市场,早期以进口品牌和B端工业原料为主,近十年随着本土企业的产品创新和消费者教育,C端即食奶酪市场快速崛起,带动整个行业规模持续扩张,当前行业已经进入存量竞争阶段,竞争核心集中在头部本土企业之间的份额争夺。
一、市场竞争格局
1.1 品牌份额结构
1.1.1 头部品牌份额分布
奶酪行业的品牌竞争格局长期呈现头部集中的特征,国内消费市场起步较晚,早期主要依赖进口品牌,近年来本土品牌通过产品创新、渠道下沉快速抢占市场,逐步替代进口品牌的份额。第三方零研数据覆盖国内全渠道零售终端,统计口径涵盖线下KA卖场、社区超市、夫妻店以及线上电商平台等全场景,数据具备较高的可信度。当前本土头部品牌已经占据国内奶酪市场的绝大多数份额,行业竞争的核心集中在本土头部企业之间的份额争夺,不同品牌的份额差异直接反映了企业品牌力、渠道力和产品力的综合差距。
| 品牌 | 市场份额(%) |
|---|---|
| 妙可蓝多 | 38.0 |
| 伊利 | 15.2 |
| 其他品牌合计 | 46.8 |
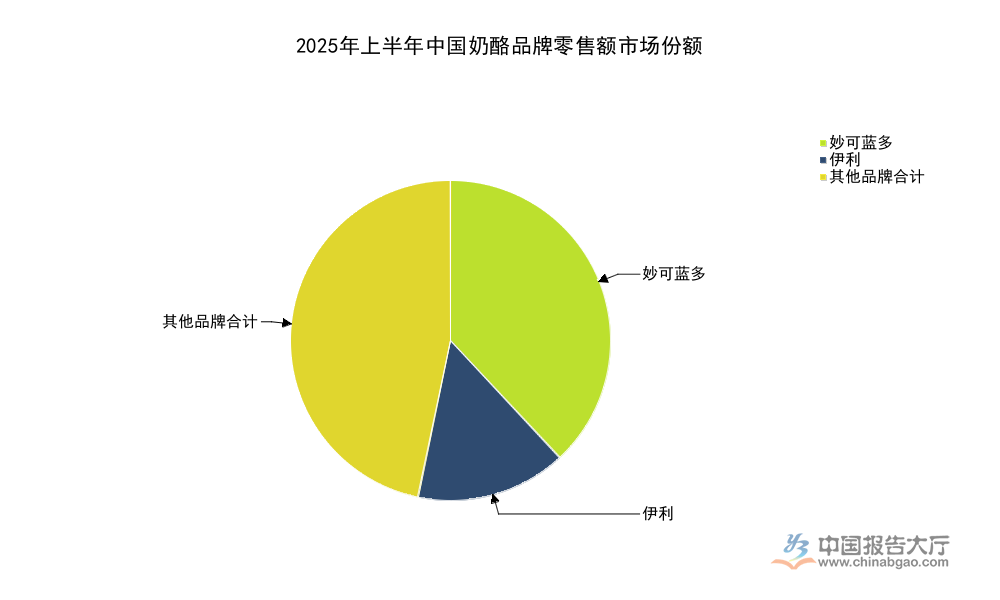
头部两家本土品牌合计份额超过53%,行业已经形成双寡头主导的竞争格局,新进入者想要突破头部品牌的渠道和品牌壁垒难度较大。中小品牌的剩余份额较为分散,尚未出现能够挑战头部的第三本土品牌,行业集中度仍有进一步提升的空间,后续中小品牌可能会逐步被头部企业整合或者退出市场。
1.2 份额变动趋势
1.2.1 份额变化趋势
回顾国内奶酪行业的发展历程,妙可蓝多作为第一个主打C端即食奶酪的本土品牌,份额提升过程清晰反映了行业本土替代的进程。早期国内奶酪市场主要以B端餐饮工业原料为主,C端消费认知度较低,妙可蓝多通过儿童奶酪棒的产品创新,打开了C端即食奶酪的消费市场,带动整个行业的C端消费增长。份额变化的时间序列数据可以清晰观察企业的发展轨迹,也能反映行业竞争格局的演变方向,不同阶段的份额波动背后对应着企业不同的竞争策略调整。
| 年份 | 市场占有率(%) |
|---|---|
| 2021 | 30 |
| 2022 | 40 |
| 2025上半年 | 38 |

从数据变化观察,妙可蓝多的份额在2021到2022年快速提升,完成了从区域品牌到全国龙头的跨越,2025年上半年份额稳定在38%,说明增长进入平台期,头部品牌之间的份额争夺进入相持阶段,伊利等第二梯队品牌仍在逐步蚕食市场空间,份额不会再出现此前的大幅波动,未来将维持相对稳定的竞争结构。
二、企业产业布局
2.1 核心企业经营
2.1.1 头部企业财务表现
财务数据是企业经营成果的直接体现,奶酪业务作为头部企业重点布局的细分赛道,收入规模和增长速度直接反映了业务拓展的成效。国内奶酪市场在经历了多年的高速增长后,进入存量竞争阶段,整体行业增速放缓,头部企业的奶酪业务增长也出现分化,不同企业的资源投入方向不同,业绩表现也呈现出明显差异。C端消费整体偏弱,行业整体零售销售额在2024年上半年出现同比下滑,头部企业凭借品牌和渠道优势,依然保持了正增长,业绩韧性明显强于中小品牌。
| 企业 | 统计周期 | 奶酪业务收入(亿元) |
|---|---|---|
| 妙可蓝多 | 2024全年 | 37.57 |
| 妙可蓝多 | 2025Q3 | 11.66 |
| 蒙牛乳业 | 2024上半年 | 21.14 |
| 蒙牛乳业 | 2025上半年 | 23.74 |

蒙牛作为第二梯队的核心玩家,奶酪业务收入规模已经处于较高水平,2025上半年较去年同期保持稳定增长,妙可蓝多作为行业龙头,第三季度单季度奶酪业务收入同比增长22.44%,增速高于整体行业水平,显示出龙头企业的增长韧性。伊利通过旗下伊家好奶酪布局市场,依托原有乳制品渠道快速渗透,后续增长仍有待观察。
内蒙古伊家好奶酪有限责任公司作为伊利布局奶酪业务的核心主体,注册资本约为18851.57万元,伊利持有其约62.96%的股份,依托伊利在原奶供应、全国渠道网络和品牌影响力方面的优势,伊利奶酪业务快速起量,2025年上半年伊利奶酪、乳脂全渠道零售额市场份额达到15.2%,已经稳居行业第二。2025年前三季度,妙可蓝多实现营业收入39.57亿元,同比增长10.09%,净利润1.76亿元,同比大增106.88%,净利润增速远高于收入增速,这背后主要是因为妙可蓝多近年来持续优化费用结构,销售费用率逐年下降,规模效应逐步显现,带动净利率水平提升。2024年妙可蓝多产品毛利率为28.99%,同比提升2.31个百分点,净利率提升至2.35%,销售费用率下降至19.03%,较2023年的销售费用水平明显降低,2023年妙可蓝多销售费用为1019百万元,2024年下降至922百万元,费用管控成效显著,这也是净利润增速大幅高于收入增速的核心原因。2024年妙可蓝多实现营业收入48.44亿元,同比下滑8.99%,归母净利润1.14亿元,同比增长89.16%,扣非后归母净利润0.47亿元,同比增长554.27%,盈利数据的大幅改善一方面源于费用管控,另一方面也源于前期投入的折旧摊销进入稳定阶段,盈利压力逐步缓解。从现有数据观察,头部企业的盈利水平已经进入上升通道,随着规模效应的持续释放,盈利水平仍有进一步提升的空间。
2.2 产品渠道布局
2.2.1 产品结构拆分
妙可蓝多作为国内奶酪行业的龙头企业,产品布局覆盖C端零售和B端餐饮工业多个渠道,不同产品系列的定位和增长逻辑存在明显差异,产品结构可以反映企业的收入来源构成,也能反映企业未来的增长动力方向。即食营养系列以儿童奶酪棒为核心,是企业最早打开市场的核心产品线,也是当前收入的主要来源,餐饮工业系列主要面向烘焙、西餐等B端客户提供奶酪原料,家庭餐桌系列主要针对家庭消费的餐食场景,满足消费者在家制作烘焙、西餐的需求。不同产品系列的增长速度不同,对企业收入的贡献也在不断变化。
| 产品系列 | 收入占比(%) |
|---|---|
| 即食营养系列 | 54.56 |
| 餐饮工业系列 | 34.97 |
| 家庭餐桌系列 | 10.50 |

即食营养系列占比超过一半,是妙可蓝多的核心基本盘,该系列已经进入成熟阶段,增速放缓,保持个位数增长。餐饮工业系列占比超过三分之一,增速快于即食营养系列,是未来一段时间企业收入增长的核心动力,2025年三季度,妙可蓝多餐饮工业系列收入同比激增36.26%,增长势头强劲。
即食营养系列2024年实现营业收入20.50亿元,同比增长3.19%,餐饮工业系列实现收入13.13亿元,同比增长14.03%,家庭餐桌系列实现收入3.95亿元,同比增长4.92%,结构变化清晰反映出B端餐饮工业渠道的增长潜力,C端即食市场经过多年的消费者教育,渗透率已经提升到一定水平,新增需求主要来自存量替换和消费升级,整体增速放缓,而B端餐饮市场随着国内烘焙、西餐行业的持续发展,对奶酪原料的需求持续增长,增速远高于C端市场。渠道层面,妙可蓝多持续拓展线下经销商网络,截至2025年11月,经销商数量达6551家,销售网络已覆盖约80万个零售终端,渠道下沉已经深入到低线城市和乡镇市场,进一步巩固了龙头企业的渠道优势。中小品牌很难在短时间内搭建起覆盖全国的经销商网络和零售终端,也很难承担起品牌营销的高额投入,因此很难对头部企业的地位形成挑战。从产品布局来看,头部企业都在围绕不同消费场景推出细分产品,从儿童奶酪棒到成人即食奶酪,从餐饮原料到家庭餐桌产品,覆盖了几乎所有主流消费场景,产品矩阵不断完善,新进入者很难找到未被覆盖的空白场景实现突破。2024年上半年全国奶酪零售销售额同比下跌25%,销售量同比下跌22%,行业整体面临消费疲软的压力,头部企业凭借品牌优势,份额反而进一步提升,行业集中度在压力下反而提升,马太效应愈发明显。产业布局的先发优势越来越明显,头部企业已经完成了产能、品牌、渠道的全方位布局,后续竞争中优势会越来越大,市场份额会逐步向头部集中,中小品牌的生存空间会被进一步压缩。不排除未来头部企业会通过并购的方式整合中小品牌的产能和渠道,进一步提升行业集中度,这一过程仍有待观察。
核心洞察
- 国内奶酪行业双寡头格局稳固,CR2合计份额超53%,行业集中度持续提升
- 头部企业费用管控成效显著,妙可蓝多前三季度净利润增速超100%
- B端餐饮渠道成为新增长极,增速远超成熟C端即食市场
获取更多奶酪行业产业布局动态可联系中国报告大厅网。



