一、内外盘价格分化与复合定价机制形成
内外盘价差结构及历史对比
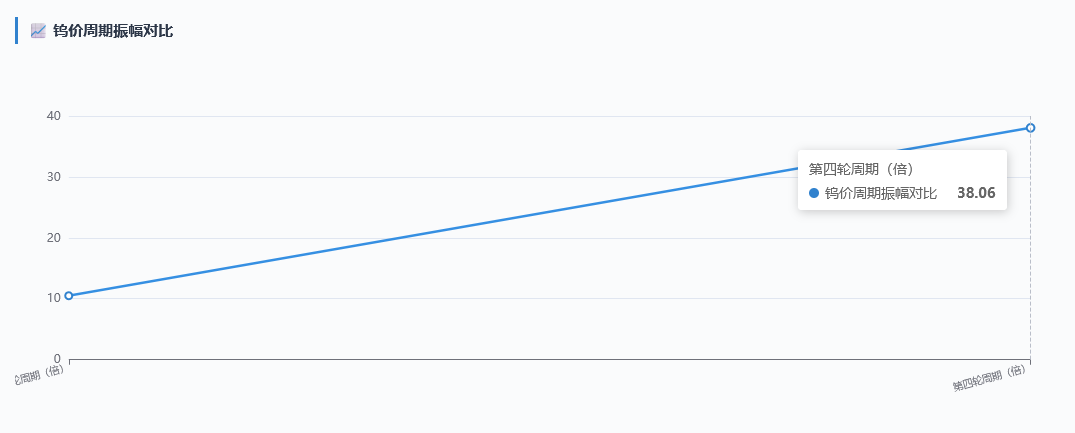
当前全球钨市场正经历前所未有的定价分裂。截至2026年7月28日,欧洲APT报价已攀升至3000-3279美元/吨度,折合人民币约179.6-196.3万元/吨,而同期中国内盘APT价格仅为61万元/吨,内外价差扩大至3倍的极端水平。从历史周期维度审视,当前钨价运行于第四轮周期(2003-2026年)的尾部阶段,该轮周期内价格振幅高达38.06倍(最高1709.89美元/吨度、最低44.93美元/吨度),远超第三轮周期的10.49倍振幅。值得注意的是,年内走势呈现显著背离:欧洲APT价格累计上涨241.3%,而国内黑钨精矿与APT价格反而较年初回落9.8%和9.0%。这种"外涨内跌"的格局,已非传统供需周期所能解释,而是标志着定价锚从单一市场供需向多重逻辑叠加的范式转换。
地缘政治溢价与安全逻辑定价
欧洲市场的高价并非单纯供需失衡的结果,而是地缘政治风险被系统性纳入定价体系的体现。数据显示,2026年海外供给缺口预计达30%,欧美及日韩每年4-5万吨的钨金属消费量中,扣除42.5%的废料回收后,仍需从钨矿补充2.30-2.88万金属吨,而排除中国、俄罗斯、朝鲜及哈萨克斯坦之外的全球钨矿年产量仅1.16万金属吨,断供首年欧美体系供应量将骤降至2.86-3.29万吨。这一结构性缺口催生了"安全溢价"的定价维度——2026年上半年中国钨产品进口量同比激增83%至1.59万吨,而出口量同比萎缩20%至5780吨,贸易流向的逆转印证了资源安全正取代成本效率成为国际贸易的核心考量。欧洲切削刀具协会(ECTA)2026年7月呼吁确保含钨废料回流欧洲回收循环,本质上是对这一安全逻辑的被动确认。
价格传导机制失效的成因
传统上,中国作为全球钨供应链的核心节点,其内盘价格对国际价格具有风向标意义,但当前这一传导机制已明显失灵。从贸易数据看,2026年上半年中国硬质合金刀具出口量同比下滑14.7%-15.2%,而进口量却逆势增长36.4%-37.5%,价格倒挂正在重塑全球贸易流向。更深层的原因在于,中国贸易商以最高达标准市场价5倍的价格在国际市场积极收购钨废料,这一行为本质上是在地缘风险溢价预期下对原料的战略性囤积,而非基于当期供需的套利操作。与此同时,海外供给端的新增产能——英国Hemerdon矿山(2026年Q3重启)和韩国Sangdong矿山(2027年二期投产)——短期内难以填补30%的供给缺口,使得欧洲市场不得不接受"供给短缺+安全溢价"的复合定价模式。当内外市场的价格发现功能被地缘政治逻辑切割,传统套利机制失效,复合性定价便成为新常态,而国内价格回调对国际价格的指示意义已大幅弱化。


二、海外供给缺口与国内需求修复的错配
海外钨原料供给缺口测算
海外钨原料体系的供需失衡已从“隐忧”演变为“硬约束”。测算显示,2026年海外市场供给缺口约为30%,这一数字的背后是欧美及日韩每年4-5万吨的钨金属消费体量与严重不足的自产能力之间的尖锐矛盾。以42.5%的废料平均回收率计算,海外每年仍需从钨矿端补充2.30-2.88万金属吨,但排除中国、俄罗斯等国后,2025年海外钨矿产量仅1.16万金属吨,即便将回收投入率提升至理论上限56%,仍需1.76万金属吨的新增矿产供给。断供首年,欧美体系的整体供应量将快速衰减至2.86-3.29万吨,供需裂口在短期内几乎无法通过存量调节弥合。英国Hemerdon矿虽计划于2026年Q3重启,韩国Sangdong矿则要等到2027年方能投产二期,远水难解近渴。供给刚性缺口与需求刚性消费的碰撞,构成了当前外盘价格高企的根本支撑。
国内硬质合金刀具需求修复节奏
与海外供给的刚性收缩形成对照,国内需求端正沿着制造业复苏的路径缓慢修复,但修复的斜率受制于价格倒挂的拖累。2026年上半年,中国出口经镀或涂层的硬质合金金工机械刀片670.13吨,同比下滑15.2%;其他硬质合金刀片出口813.85吨,同比下滑14.7%。与此同时,两类产品的进口量分别攀升至475.02吨和346.94吨,同比增速高达36.4%和37.5%。出口萎缩与进口扩张并存的格局,折射出国内刀具企业在高端市场的竞争力仍待夯实,而海外刀具厂商在原料成本推动下密集涨价(如住友电工上调15%-25%),反而为国产高端刀具打开了性价比窗口。内需修复的节奏并非一蹴而就,而是呈现“总量平稳、结构升级”的渐进特征。
下游采购策略与库存周期
在价格剧烈波动的环境下,下游企业的采购行为已从“战略性囤货”转向“战术性观望”。当前中国市场65%黑钨精矿价格41.5万元/标吨、APT价格61万元/吨,虽较峰值回落约60%,但年内仍录得9.8%和9.0%的跌幅,价格方向的不确定性抑制了企业的补库意愿。与此同时,欧洲APT价格年内暴涨241.3%,内外价差扩大至3倍,中国贸易商甚至以标准市场价5倍的价格在海外抢购钨废料,这一行为侧面印证了海外供给的紧张程度。下游企业普遍维持低库存运转,等待9月传统消费旺季的刚性需求信号。若旺季需求如期释放,当前的谨慎库存策略将触发一轮集中补库,为钨价提供阶段性支撑;反之,弱平衡格局将延续,价格反弹空间亦将受限。


三、钨价周期定位与短期走势研判
第四轮周期特征与当前阶段定位
钨价正运行于第四轮超级周期(2003-2026年)的尾部收缩阶段,该轮周期以38.06倍的价格振幅(最高1709.89美元/吨度、最低44.93美元/吨度)显著区别于第三轮周期仅10.49倍的波动区间,其背后驱动力已从单纯的经济周期切换为地缘政治冲突与科技变革的叠加共振。当前黑钨精矿价格41.5万元/标吨、APT价格61万元/吨的水平,对应的是该轮周期平均价格105.70美元/吨度上方仍存支撑、但距峰值已大幅回撤的中间地带。值得注意的是,本轮周期的23年运行时长已接近历史均值区间,周期尾部的特征表现为价格中枢的剧烈重估——产业逻辑正由经济性主导转向安全性主导,贸易壁垒催生的市场割裂使传统周期分析框架的指示意义显著弱化。
价格回调幅度与成本支撑分析
从回调深度看,黑钨精矿与APT价格自峰值分别回落60.5%和59.9%,但年初至今跌幅仅为9.8%和9.0%,显示价格已进入减速下行通道。这一回调结构暗示市场正在接近成本支撑区域——以当前41.5万元/标吨的黑钨精矿价格测算,叠加冶炼加工环节刚性成本,APT价格61万元/吨已逼近国内高成本产能的现金成本线。与此同时,欧洲APT价格却逆势走强,较年初暴涨241.3%至3000-3279美元/吨度(折合人民币179.6-196.3万元/吨),与中国内盘价格形成3倍价差。这种内外背离的复合定价机制表明,国内价格回调更多反映的是阶段性需求疲弱而非成本坍塌,成本端的支撑逻辑依然牢固。
短期钨价基本面支撑因素
短期来看,钨价获得基本面支撑的路径清晰。供给端,2026年上半年中国钨产品进口量达1.59万吨(同比+83%),而出口量仅5780吨(同比-20%),进出口结构的剧烈变化折射出海外市场30%供给缺口的刚性需求正在通过多渠道吸纳中国资源。需求端,9月传统消费旺季临近,下游刚性需求有望释放;同时海外刀具厂商已启动密集涨价——住友电工年内第二次上调产品价格15%-25%,德国SPPW引入原材料附加费——成本压力正沿产业链加速传导。但需警惕,英国Hemerdon矿山(2026Q3重启投产)及韩国Sangdong矿山(2027年二期投产)的新增产能释放,以及进口矿增量可能对国内价格反弹空间形成压制。综合判断,短期钨价中枢有望在成本支撑与旺季需求共振下企稳,但反弹高度取决于地缘局势演变与新增供给节奏的博弈。
四、成本压力传导与产业链利润再分配
海外刀具涨价与成本转嫁能力
海外刀具厂商的密集涨价并非孤立的商业行为,而是原料端成本压力沿产业链强制传导的必然结果。住友电工在2026年内已两度调价,对SumiCrystal、WD系列材质产品价格上调15%-25%,德国硬质合金工具制造商SPPW亦引入原材料附加费机制,标志着海外刀具企业已从被动承受成本上涨转向主动锁定利润空间。这一转嫁能力的底层支撑在于海外钨原料体系的刚性缺口——2026年海外市场供给缺口估算达30%,欧洲APT价格较年初累计上涨241.3%,折合人民币已达179.6-196.3万元/吨,而中国内盘APT价格仅为61万元/吨,内外价差扩大至3倍。海外刀具厂商凭借其在高端市场的定价权,将原料成本涨幅近乎全额传导至下游用户,而国内刀具企业则因同质化竞争激烈,成本转嫁能力明显受限,这一差异正在重塑全球刀具市场的竞争格局。
国内刀具进出口价格倒挂分析
国内外钨价体系的割裂直接投射于刀具贸易流向,形成罕见的“出口降、进口增”价格倒挂现象。2026年上半年,中国出口经镀或涂层的硬质合金制金工机械用刀及片为670.13吨,同比下滑15.2%;出口其他硬质合金制金工机械用刀及片813.85吨,同比下滑14.7%。与此同时,上述两类产品的进口量分别达到475.02吨和346.94吨,同比分别增长36.4%和37.5%。这一背离的深层逻辑在于:国内钨原料价格相对低位,国产刀具在成本端本应具备出口优势,但海外市场因供给短缺推高的钨价反而抬升了国产刀具在海外市场的原料成本参照,削弱了价格竞争力;而国内市场因海外刀具涨价后性价比下降,部分高端需求转而寻求进口替代,导致进口逆势增长。价格倒挂的本质是内外盘定价机制分裂在终端产品层面的映射。
产业链各环节利润分配格局
当前钨产业链的利润分配正沿“资源端—冶炼端—工具端”发生显著倾斜。上游资源端受益最为直接,中国市场65%黑钨精矿价格维持在41.5万元/标吨,虽较峰值回落60.5%,但较年初仅下跌9.8%,显示矿端议价能力依然强劲。中游冶炼环节的APT价格61万元/吨同样表现出较强的抗跌性,较年初跌幅控制在9.0%以内。而下游刀具环节则承受双重挤压:一方面原料成本刚性难降,另一方面终端市场竞争激烈导致提价空间有限。值得关注的是,中国贸易商在国际市场以最高达标准市场价5倍的价格积极收购钨废料,反映出资源争夺已从矿产端延伸至回收端,废料回收环节的利润空间被显著压缩。整体来看,利润分配呈现“上游资源定价、中游冶炼跟涨、下游工具承压”的格局,而海外刀具厂商凭借技术与品牌壁垒,成为少数能够将成本压力有效向下游传导的环节。





 京公网安备 11010502031895号