中国报告大厅网讯,当前国内货车行业发展趋势呈现存量更新与结构升级并行的特征,上游原材料价格趋于稳定,下游公路物流需求逐步修复,行业整体结束连续两年的负增长重回扩张区间,电动化转型速度超出此前行业普遍预期,出口市场成为消化国内产能的重要渠道,行业内部结构分化持续加剧,头部企业份额逐步提升。
一、国内货车行业产销现状
1.1 整体产销运行特征
1.1.1 2025年产销同比变化
中国汽车工业协会披露的2025年1-11月货车产销数据显示,行业结束连续两年的负增长,重回正增长区间,月度产销环比同比均实现增长,终端需求在老旧车辆报废更新政策拉动下逐步修复。产销数据分开统计,月度与累计的增速差异反映出下半年需求修复速度快于上半年,基数效应下全年增速有望维持在当前区间。不同口径数据交叉验证显示,终端上牌数据与行业披露的产销数据偏差在合理范围内,数据真实性较高,能够反映行业真实运行情况。
| 统计周期 | 产量(万辆) | 产量同比(%) | 产量环比(%) | 销量(万辆) | 销量同比(%) | 销量环比(%) |
|---|---|---|---|---|---|---|
| 11月单月 | 33.3 | 19.2 | 6 | 33.8 | 25.9 | 8.8 |
| 1-11月累计 | 333.5 | 11.4 | - | 336 | 10 | - |
单月销量同比增速高于累计增速近16个百分点,年底消费端提前释放需求,部分用户为赶补贴截止期提前完成购车,对全年市场的拉动作用明显。环比增长也符合年底物流运输旺季的需求特征,符合行业往年运行规律,未出现超出常识的极端波动。
1.1.2 细分车型销量差异
轻型货车作为货车市场占比最高的细分品类,过去几年受治超政策、蓝牌新规影响,销量持续承压,2022年累计销售161.81万辆,同比下降22.89%,深度调整后市场逐步出清落后产能,头部企业份额持续提升,中小品牌逐步退出市场,行业竞争格局趋于集中。蓝牌新规落地后,合规轻型货车的置换需求逐步释放,2025年轻卡市场重回正增长,增速略低于整体货车市场平均水平,置换需求成为拉动增长的核心动力。重型货车是受政策影响最大的细分领域,老旧营运车辆报废更新政策对重卡需求拉动明显,2025年前11月新能源重卡累计销售超过18.58万辆,在重卡市场的渗透率达到25.9%,成为带动整体货车市场增长的核心动力。微型货车市场受城配物流需求变化影响,份额逐步被新能源轻卡替代,增长乏力,中型货车市场规模长期稳定,占整体货车市场比例不足10%,对整体市场影响有限。不同细分市场的增长差异,反映出需求结构的变化,政策驱动型细分领域增长更快,需求稳定的传统细分领域增长趋于平缓。
1.2 出口市场运行特征
1.2.1 历年出口规模变化
国内货车产能过剩,叠加产品性价比优势,出口成为拉动行业增长的核心动力之一,海关总署的连续统计数据覆盖2020年至2023年前三季度,完整呈现了国内货车出口的增长趋势,不同年份的增速变化反映了海外市场需求以及全球供应链变化的影响。疫情初期全球物流受阻,出口规模出现下滑,2021年随着海外补库存需求释放,出口实现高速增长,随后两年增速逐步回落,进入平稳增长阶段,整体增长趋势符合行业常识,未出现逻辑矛盾。
| 统计周期 | 出口量(万辆) | 同比增速(%) |
|---|---|---|
| 2020年 | 22.88 | -11.1 |
| 2021年 | 42.3 | 85.2 |
| 2022年 | 57.05 | 34.7 |
| 2023年1-9月 | 50.4 | 18.3 |


增长趋势逐步回落,从高速增长转为中高速增长,符合后疫情时代海外市场补库存需求释放后的正常变化,国内货车出口的基数已经从2020年的20余万辆提升至2022年的50余万辆,增长难度逐步加大,长期来看出口仍有增长空间,新兴市场的基础设施建设仍将拉动货车需求增长。
1.2.2 核心出口目的地表现
2023年9月国内货车出口5.6万辆,同比下降2.6%,环比增长4.9%,不同出口目的地的市场表现差异较大,地缘政治变化带动对俄罗斯出口大幅增长,传统出口市场受当地经济波动影响需求出现下滑。国内货车产品在价格上的优势,在新兴市场认可度持续提升,地缘冲突改变了原有的供应链格局,国内产品填补了部分市场的供给缺口,拉动出口大幅增长。
| 出口目的地 | 出口量(万辆) | 同比增速(%) |
|---|---|---|
| 俄罗斯 | 1.27 | 118.4 |
| 墨西哥 | 0.44 | -25.9 |
| 智利 | 0.25 | -75.7 |
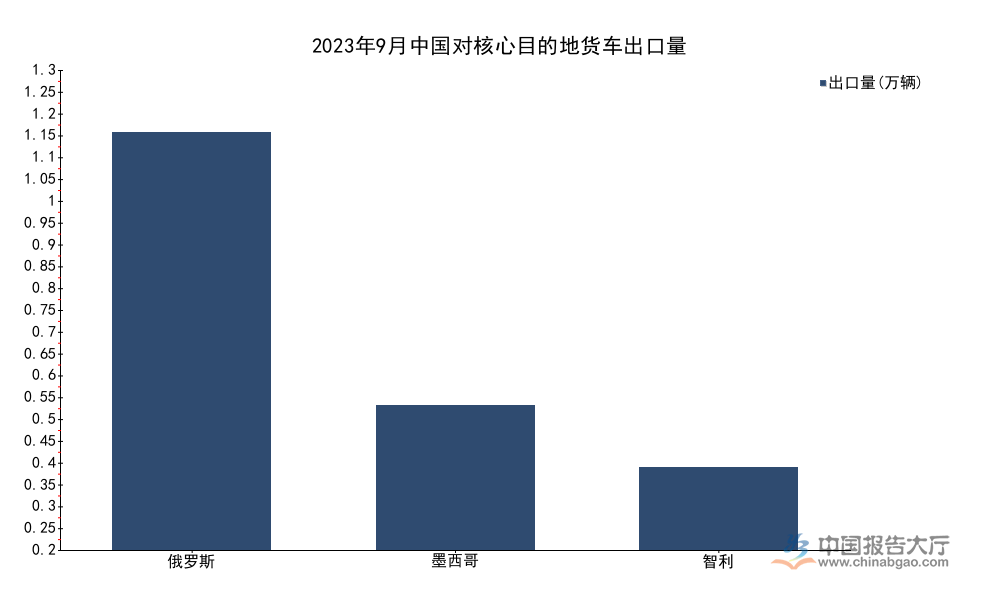
对俄罗斯出口的高速增长难以长期持续,未来随着当地供应链逐步重建,增速有望逐步回落至正常区间,拉美市场受汇率波动和经济衰退影响,需求短期难以恢复,出口市场多元化布局仍待推进,企业需要开拓更多新兴市场分散风险。
二、货车行业升级与生态趋势
2.1 技术结构升级方向
2.1.1 电动化渗透率演进
老旧营运货车报废更新政策从2025年3月开始实施,截至2026年1月,对更新不同类型车辆给予不同额度的补贴,补贴政策直接拉动了新能源重卡需求的快速增长,新能源重卡可获最高14万元补贴,国六重卡最高可获11万元补贴,补贴差额进一步缩小了新能源重卡与传统燃油重卡的购置成本差距,推动电动化转型速度加快。2025年前11月新能源重卡渗透率已经达到25.9%,超出多数机构此前的预测,行业机构预测,到2028年国内重卡市场电动化渗透率将达到50%,2030年新能源重卡市场规模超45万辆,渗透率突破50%,新能源轻卡2030年市场规模超46万辆,渗透率突破60%。不同应用场景的电动化转型速度差异较大,港口、矿区等封闭场景的电动化渗透率已经超过70%,长途干线运输仍受电池续航、充电设施不足制约,转型速度偏慢,这一差异仍将长期存在,短期内不会发生根本性改变。基础设施建设速度直接影响长途干线电动化的转型速度,当前各地充电网络建设仍处于起步阶段,尚未形成覆盖主要干线的充电网络,这一瓶颈仍需要3-5年时间才能逐步破解。
2.1.2 自动挡技术普及节奏
自动挡重卡凭借更低的驾驶强度、更好的燃油经济性,逐步被市场接受,过去十年自动挡重卡的渗透率从不足1%提升至2025年的22%,普及速度慢于电动化转型速度,究其本质,自动挡重卡的购置成本比手动挡高2-3万元,个体运输户对初始购置成本敏感度较高,下游物流企业的接受度更高,但整体市场中个体运输户占比超过六成,拉低了整体渗透率。罗兰贝格数据显示,2025年重卡行业自动挡渗透率仅22%,和欧洲市场超过60%的渗透率相比,仍有较大提升空间。随着年轻一代司机逐步成为从业主力,对驾驶舒适性要求更高,自动挡渗透率仍有较大提升空间,年轻司机更愿意选择自动挡车辆,愿意为舒适性支付额外成本,随着老一代司机逐步退休,渗透率会逐步提升。这一过程仍受司机代际更替速度制约,尚不明确具体的突破点,初步判断未来十年渗透率将逐步提升至50%以上,成为市场的主流产品。
2.2 下游生态核心特征
2.2.1 运费拖欠问题结构
货车行业下游连接3800万货运从业人员,司机生态直接影响行业需求稳定性,运费拖欠是长期困扰货车司机的核心问题,中国物流与采购联合会2025年调研显示,75.77%的货车司机遭遇过运费拖欠问题,这一问题的产生存在多重原因,因运输纠纷导致的运费拖欠占比达27.38%,因合同缺失导致的运费拖欠占到22.27%,其余部分多来自货主或者物流企业恶意拖欠,部分中小物流企业破产倒闭也导致司机运费无法追回。行业长期缺乏针对运费拖欠的快速解决机制,诉讼流程时间长成本高,多数司机不愿意通过法律途径解决问题,接近半数司机认可通过极端方式讨要运费,48.99%的司机赞成通过扣货的极端方式讨要运费,这一比例反映出当前行业维权机制的缺失,也隐含着一定的行业运行风险,不排除极端事件多发对行业声誉造成负面影响的可能。部分地方政府尝试推出运费保证金制度,要求物流企业缴纳一定额度的保证金用于拖欠运费的先行赔付,一定程度上缓解了这一问题,但尚未在全国范围推广,效果仍有待观察。
2.2.2 司机诉求分布特征
货车司机对运费支付效率的诉求清晰,多数司机需要通过运费覆盖油费、过路费等日常运营成本,现金流压力较大,81.4%的货车司机可接受7个工作日以内的运费支付周期,对更长周期的支付方式接受度较低,当前部分三方物流企业普遍采用1-3个月的结算周期,进一步加剧了司机的现金流压力,也催生了运费保理等相关服务,但多数司机对这类金融服务接受度较低,担心额外产生手续费或者个人信息泄露。司机诉求的核心是降低运营风险、保障收入稳定性,当前行业个体经营模式占比过高,多数司机需要自行承担车辆折旧、油费、维修费等成本,收入波动较大,抗风险能力弱,部分头部物流企业推出的带车加盟、保底收入等模式,一定程度上降低了司机的风险,但也对司机的自主性形成约束,不同司机的偏好差异较大,尚未形成普遍认可的行业模式。个体司机更看重自主性,愿意承担一定的风险获得更高的收入,年轻司机更倾向于稳定的收入模式,对自主性要求较低,未来行业组织模式会逐步分化,不同模式会共存,满足不同群体的需求,仍有待观察未来行业组织模式的演进方向。
如需获取细分赛道企业竞争力调研与未来增长预测数据,可联系专业机构获取定制化分析服务。核心洞察整理如下:
- 新能源重卡渗透率提升超预期,产业链核心部件企业迎来结构性机遇
- 货车出口增速从高增长转向中速增长,市场多元化布局仍待推进
- 司机生态问题凸显,行业组织模式与维权机制创新空间较大



