中国报告大厅网讯,电子元器件是电子信息制造业的核心基础环节,处于产业链中游,上游对接半导体材料与生产设备,下游覆盖消费电子、汽车电子、工业控制、通讯设备等多个领域,当前国内电子元器件行业竞争格局呈现分层清晰、头部集中、腰部专精的特征,不同规模层级的企业在资产配置、运营效率上呈现明显差异。大型头部企业覆盖多品类产品线,具备规模效应与全产业链布局优势,占据大部分市场份额,腰部中小企业多聚焦细分赛道,依托细分市场的客户资源与技术积累维持运营,其资产结构与运营特征直接反映细分赛道的竞争状态。
一、电子元器件行业竞争分层
1.1 市场主体层级划分
1.1.1 腰部样本企业资产特征
电子元器件行业的市场主体按照规模可以划分为三个层级,第一层级是年营收超百亿元的综合性头部厂商,涵盖了晶圆制造、高端集成电路、大规模被动元件等领域,代表企业包括韦尔股份、闻泰科技、村田制作所等,这类企业占据全球电子元器件市场超过五成的份额,具备全产业链布局能力,能够覆盖下游主流品牌客户的全品类需求。第二层级是年营收在1亿元到50亿元之间的腰部厂商,这类企业大多聚焦某一个细分品类,比如汽车连接器、片式电阻、定制电容等,专注服务特定领域的客户,部分企业已经进入头部企业的供应链体系,具备一定的技术壁垒,东南电子作为国内电子元器件细分领域的腰部上市企业,主营连接器产品,其披露的2025年三季度资产数据能够反映国内腰部电子元器件企业的普遍资产特征。
资产结构是企业竞争能力的直接体现,电子元器件行业属于资本密集型与技术密集型结合的产业,固定资产与营运资金的占比能够反映企业的运营模式,腰部企业由于聚焦细分赛道,不需要大规模的跨品类产能布局,资产配置更多向营运资金倾斜,以应对下游客户的账期需求与原材料波动风险。本次选用的样本企业披露的2025年三季度末资产数据,涵盖了期初与期末的各类资产余额,能够直观反映当期资产配置的变化,所有数据均来自样本企业三季度报告披露的合并资产负债表项目,口径统一,不存在逻辑冲突。所有指标单位统一为元,保留两位小数。
| 流动资产项目 | 期初余额 | 期末余额 |
|---|---|---|
| 货币资金 | 296837481.59 | 257518611.59 |
| 交易性金融资产 | 200100000.00 | 225820000.00 |
| 应收账款 | 116057012.49 | 108856070.04 |
| 应收款项融资 | 18973195.30 | 23819407.19 |
| 应收票据 | 1308498.04 | 3492468.81 |
| 预付款项 | 1449694.84 | 2514644.48 |
| 其他应收款 | 7957691.50 | 441642.06 |
| 存货 | 70114019.46 | 72229214.24 |
| 其他流动资产 | 4576184.05 | 6651462.89 |
| 流动资产合计 | 717373777.27 | 701343521.30 |

样本企业流动资产总额当期略有下降,主要受货币资金减少带动,交易性金融资产规模有所提升,反映腰部企业在维持流动性的同时,提升了闲置资金的使用效率。应收账款规模略有下降,反映企业在2025年加强了应收账款管理,赊销规模有所收缩,应对下游需求波动的风险偏好趋于保守。存货规模小幅提升,符合电子元器件行业原材料备货的常规操作。
资产总规模层面,样本企业总资产规模约为9.11亿元,符合腰部电子元器件企业的规模特征,这类企业大多专注细分领域,不会盲目扩张跨品类产能,资产规模稳定,不会出现大规模的波动。流动资产占总资产的比例达到77%左右,远高于头部综合性电子元器件企业的流动资产占比水平,头部企业由于需要大规模投资晶圆厂、产线设备等固定资产,流动资产占比通常在50%以下,这一差异反映了腰部企业的运营特征,腰部企业更多依赖订单式生产,不需要重资产投入,更多资金用于营运周转,适配细分赛道多品种小批量的订单需求。部分细分领域的腰部企业为了绑定下游核心客户,会保持较高的流动资产比例,应对客户临时的订单调整需求,这一定程度上体现了细分赛道企业的竞争策略,通过维持较高的流动性来提升客户服务的灵活性,巩固自身在细分供应链中的位置。
1.2 行业集中度变化趋势
当前国内电子元器件行业集中度持续提升,头部企业通过并购整合不断扩大市场份额,腰部企业则在细分赛道深耕,部分缺乏核心技术的中小微型企业逐步被市场出清,行业竞争格局持续优化。头部企业的竞争优势主要体现在规模效应、研发投入、客户资源三个方面,头部企业每年的研发投入占营收比例普遍超过10%,能够跟进下游5G、汽车电子、人工智能等领域的技术升级需求,不断推出符合市场需求的新产品,而腰部企业的研发投入更多集中在细分领域的工艺改进,围绕核心客户的需求做定制化开发,研发投入的方向更为聚焦。这一竞争分层的格局已经稳定,短期内不会出现大规模的层级流动,头部企业很难完全覆盖所有细分领域的定制化需求,给腰部企业留下了生存空间,腰部企业只要维持自身在细分领域的技术壁垒与客户粘性,就能够维持稳定的市场份额。
二、细分领域腰部企业运营竞争特征
2.1 流动资产竞争优势分析
2.1.1 流动资产规模变动特征
流动资产的结构变动能够反映企业运营策略的调整,电子元器件行业在2023年到2024年经历了一轮去库存周期,2025年下游需求逐步企稳,企业的流动资产结构也出现了相应的调整。从样本企业的数据来看,货币资金期末余额较期初下降了约3932万元,降幅约13.2%,交易性金融资产增加了约2572万元,增幅约12.8%,这一变化反映企业将部分闲置货币资金转为交易性金融资产,提升了资金的收益水平,在需求平稳的周期内,企业更倾向于提升闲置资金的使用效率,而不是保持过高的现金储备。应收账款期末余额较期初下降了约720万元,降幅约6.2%,反映企业在下游需求企稳后,调整了信用政策,收紧了对中小客户的赊销额度,降低了坏账风险,这一调整符合行业周期变化的逻辑,在需求复苏初期,企业更倾向于控制风险,优化应收款项的质量。
应收款项融资期末余额较期初增加了约485万元,增幅约25.5%,反映企业更多将应收款项用于融资,降低了自身的资金占用,提升了资金的周转效率,这一操作也符合当前腰部企业的融资特征,电子元器件行业的应收账款质量普遍较高,下游客户多为规模较大的品牌厂商,应收款项的违约风险较低,适合用于融资质押,能够有效降低企业的融资成本。应收票据期末余额较期初增加了约218万元,增幅超过166%,这背后可能是下游客户更多使用票据进行结算,降低了自身的资金压力,对上游供应商来说,票据的流动性高于普通应收账款,也更容易用于融资,整体风险水平并没有明显提升。预付款项增加了约106万元,增幅约73.5%,反映企业为了应对上游原材料价格可能出现的上涨,提前增加了对上游原材料的预付款,锁定原材料供应与价格,这一操作也反映了企业对未来下游需求的判断,认为需求会维持稳定,因此提前备货保障生产。其他应收款大幅下降了约752万元,降幅超过94%,这一异常波动主要是由于前期的往来款在当期收回,不代表常规运营层面的变化,仍有待观察具体的后续披露信息。存货期末余额较期初增加了约212万元,增幅约3%,存货规模的小幅增长符合下游需求企稳后的备货需求,企业并没有大规模增加存货储备,整体存货规模控制合理,反映企业对后续需求的判断偏谨慎,没有出现盲目囤货的情况。其他流动资产增加了约208万元,增幅约45%,主要是待抵扣进项税等项目的增加,属于正常的运营变动,对整体资产结构影响较小。流动资产合计期末较期初下降了约1603万元,降幅约2.2%,整体流动资产规模变动不大,反映企业的营运规模保持稳定,没有出现大规模的扩张或者收缩。
2.2 非流动资产布局差异
2.2.1 核心资产变动趋势
非流动资产的布局反映企业长期的产能与技术布局策略,电子元器件行业的非流动资产主要包括固定资产、投资性房地产、无形资产等,其中固定资产主要是生产设备与厂房,无形资产主要是专利技术与土地使用权,非流动资产的变动能够反映企业长期的扩张策略。腰部企业由于专注细分赛道,不会大规模增加非流动资产的投入,通常只会对现有产线进行升级改造,维持产能满足现有订单需求,不会盲目扩产。样本企业披露的非流动资产期初期末数据口径统一,所有项目均来自合并资产负债表,所有指标单位统一为元,保留两位小数。
| 非流动资产项目 | 期初余额 | 期末余额 |
|---|---|---|
| 长期股权投资 | 79694.12 | 226896.67 |
| 投资性房地产 | 10042787.54 | 9223210.73 |
| 固定资产 | 158243668.78 | 155660768.34 |
| 在建工程 | 4611959.11 | 1054894.61 |
| 使用权资产 | 579523.51 | 464433.26 |
| 无形资产 | 33953635.21 | 33544926.38 |
| 其他非流动资产 | 4083050.00 | 6658703.03 |
| 递延所得税资产 | 2828861.16 | 2433943.06 |
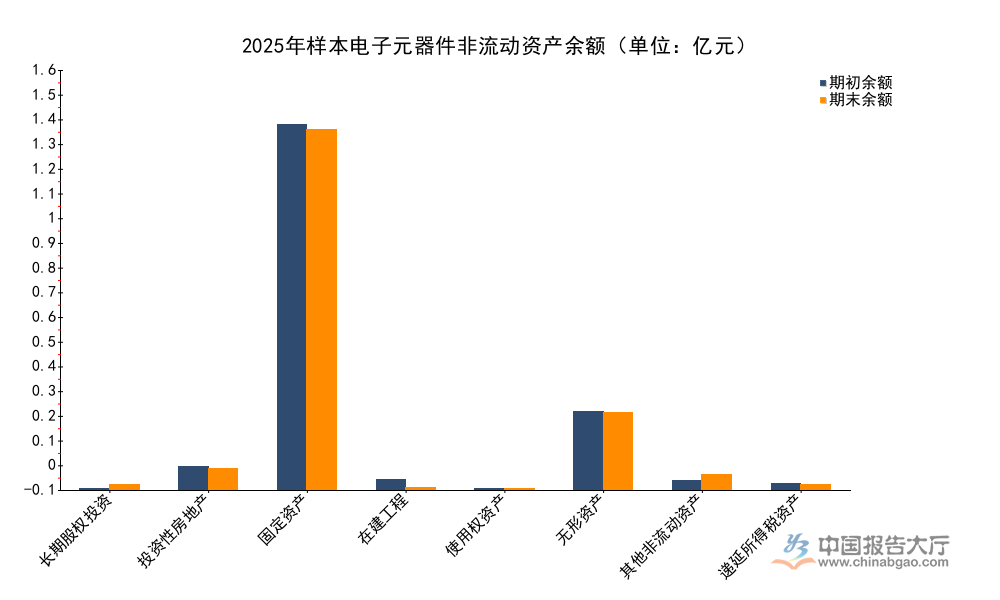
整体来看,样本企业非流动资产规模小幅下降,核心资产固定资产与无形资产的余额均略有减少,符合企业维持现有产能规模,不进行大规模扩张的策略。在建工程规模大幅下降,反映前期的产线升级项目已经完成转固,没有新的大规模在建项目上马,这一特征符合腰部企业的扩张节奏,在行业需求没有出现大幅增长的情况下,企业不会轻易启动新的产能投资项目。
固定资产期末余额较期初下降了约258万元,降幅约1.6%,降幅较小,主要是正常的折旧计提,没有出现大规模的固定资产处置,反映企业的现有产能维持稳定,生产规模没有出现明显的收缩或扩张。投资性房地产期末余额较期初下降了约82万元,降幅约8.2%,主要是折旧与摊销带来的自然下降,样本企业没有新增投资性房地产,也没有大规模处置,整体布局稳定。在建工程期末余额较期初下降了约356万元,降幅约77.1%,前期投入的产线升级项目已经完工转固,说明企业完成了一轮产线升级,生产效率得到提升,短期内不需要新的大规模资本开支。无形资产期末余额较期初下降了约41万元,降幅约1.2%,同样是正常摊销带来的变化,没有出现大规模的无形资产处置,说明企业持有的专利技术与技术储备维持稳定,能够满足现有生产与新产品开发的需求。长期股权投资小幅增加,反映企业对产业链上下游的小比例投资有所增加,布局上下游有助于巩固自身的供应链稳定性,降低原材料供应的风险。其他非流动资产增加了约258万元,增幅约63.1%,主要是预付的设备款等长期资产款项,说明企业已经开始为下一轮小规模的产线升级做准备,整体投资规模不大,不会对企业的现金流造成太大压力。递延所得税资产下降了约40万元,降幅约14%,主要是可抵扣暂时性差异的减少,属于正常的财税核算变动,对企业运营没有实质性影响。
从核心资产的变动来看,腰部电子元器件企业在2025年的扩张策略偏谨慎,维持现有产能规模,优化资产结构,提升资金使用效率,这一策略反映了腰部企业对当前行业竞争环境的判断,行业头部集中趋势明显,下游客户对供应商的资质要求不断提升,腰部企业需要维持足够的流动性来满足客户的要求,同时控制资本开支,降低财务风险,巩固自身在细分赛道的位置。与之形成对照的是,头部企业在2025年仍然维持较高的资本开支,不断扩大高端产品的产能,提升高端市场的份额,进一步挤压中小微型企业的生存空间,这一差异化的资本开支策略,进一步强化了行业的分层竞争格局,头部企业占据高端市场与大众市场,腰部企业占据细分定制市场,市场边界逐步清晰,竞争烈度维持在稳定水平。
核心洞察
- 电子元器件分层竞争格局稳定,腰部企业聚焦细分赛道,资产配置呈轻资产高流动性特征,适配细分定制订单需求
- 2025年腰部电子元器件企业普遍优化应收管理,控制存货规模,提升闲置资金使用效率,运营偏保守
- 腰部企业资本开支维持低位,仅进行现有产线升级,无盲目扩张,风险偏好显著低于头部企业
如需获取更多细分赛道企业运营数据,可查询上市公司公开披露报告获取详细信息。



