中国报告大厅网讯,当前全球6G产业仍处于技术研发试验阶段,中国在6G技术储备和专利布局上处于全球第一梯队,产业生态培育逐步加快,资本市场对6G赛道的关注度持续提升。
一、技术竞争格局与政策支持
1.1 核心技术储备现状
1.1.1 全球专利分布特征
全球范围内,6G技术研发的竞争核心集中在专利布局和核心技术标准制定,主要经济体都将6G作为下一代移动通信技术的核心发力点,中国、美国、欧盟、韩国、日本均推出了各自的6G研发计划,专利申请量是衡量技术储备竞争力的核心指标。截至2025年6月,我国6G专利申请量占全球约40.3%,位居全球首位,这一占比高于5G时代中国专利的全球占比,反映出中国在6G研发阶段的提前布局成效。太赫兹通信、通感一体、空天地一体化网络等6G核心细分技术领域,中国的专利占比均高于全球平均水平,和中国早早启动6G技术预研直接相关。IMT-2030(6G)推进组早在2019年就成立,先后发布了6G白皮书、技术框架等多份文件,引导国内产学研各方提前布局核心技术,使得中国在6G研发的早期阶段就占据了专利优势。
美国和韩国在6G核心器件领域的专利占比相对较高,欧洲则在标准制定层面占据一定优势,全球专利布局呈现出多极竞争的格局,中国凭借规模优势位居第一梯队前列。6G研发阶段的专利申请主体已经从过去的以科研院所为主,逐步转向以企业为主,国内头部通信设备企业、芯片设计企业已经成为6G专利申请的核心力量,技术转化的速度将快于5G阶段,产学研衔接更加顺畅。中国的6G技术储备从研发到产业化的路径更加清晰,专利优势有望逐步转化为产业竞争优势。后续随着标准制定的推进,全球专利格局会出现一定调整,但中国当前的领先地位短期内不会发生根本性改变。
1.1.2 国内技术储备规模
国内6G第一阶段技术试验已经完成,形成了超300项关键技术储备,覆盖核心器件、组网架构、应用场景等全产业链各个环节,这些技术储备为后续第二阶段技术试验和标准制定打下了坚实基础。上游核心器件领域的技术储备占比超过40%,反映出行业已经意识到上游卡脖子环节的重要性,加大了对太赫兹芯片、射频前端等核心器件的研发投入。中游网络设备领域的技术储备主要集中在通感一体化基站、智能超表面(RIS)等新型设备领域,空天地一体化网络的组网技术储备也占据一定比例,满足6G全域覆盖的技术需求。下游应用场景的技术储备则主要围绕工业元宇宙、远程医疗、数字孪生等典型6G应用展开,已经形成了多个小规模试验网,验证了相关技术的可行性。
6G技术迭代和5G不同,5G主要是面向移动互联网流量提升的迭代,而6G是面向万物智联的全域通信能力升级,技术难度远高于5G,超300项关键技术储备意味着国内已经完成了6G技术的初步布局,覆盖了6G的核心技术方向,没有出现明显的技术盲区。部分关键核心器件的技术指标已经接近国际先进水平,部分细分领域甚至实现了反超,太赫兹通信的核心器件研发已经取得突破性进展,能够满足试验阶段的需求。国内多个国家级科技创新平台都将6G核心技术作为重点支持方向,大量科创资本也提前布局6G上游细分领域,推动技术研发进度持续超预期。国内6G技术研发的进度已经快于多数行业机构此前的预期,为2030年实现规模组网打下了坚实基础。
1.2 地方产业支持政策
1.2.1 重点区域政策参数
国内6G产业的培育率先在科创资源集中、产业链配套完善的区域启动,多个地方先后出台针对性支持政策,吸引6G上下游企业集聚,打造6G产业集聚区。不同区域根据自身的产业基础和资源禀赋,出台的支持政策方向也存在明显差异,当前国内已经形成了京津冀、长三角、粤港澳三大6G产业集聚区,其中北京经开区和长三角G60科创走廊是两大集聚区的核心承载地,政策支持力度走在全国前列。
| 区域 | 支持类型 | 参数值 |
|---|---|---|
| 长三角G60科创走廊 | 经费支持比例上限 | 30% |
| 长三角G60科创走廊 | 经费支持额度上限 | 3000万元 |
| 北京经济技术开发区 | 6G标准提案奖励上限 | 200万元 |
| 北京经济技术开发区 | 共性平台年度支持上限 | 3000万元 |
| 北京经济技术开发区 | 已聚集产业链企业数 | 80家 |
| 北京经济技术开发区 | 2025年产业规模 | 200亿元 |
长三角G60科创走廊侧重产业化项目的经费补贴,北京经开区侧重标准研究与共性技术平台建设,两地的支持方向差异和自身产业基础高度匹配,北京依托央企、科研院所和总部企业集中的优势,重点推动全球标准制定,长三角依托完善的电子信息制造产业链配套,重点支持技术成果转化和项目落地。北京经开区已经形成初步产业规模,集聚效应初步显现。
1.2.2 政策落地效应初显
地方出台的6G产业支持政策,不仅仅带来了直接的资金支持,更重要的是带动了社会资本对6G赛道的投入,引导产学研资源向6G领域集聚,加速了6G产业生态的培育。获得政策支持的6G项目研发进度普遍快于预期,多个核心技术试验项目已经提前完成阶段性目标,共性技术平台的建设也已经初具规模,能够为中小企业提供6G技术研发测试等公共服务,降低了中小企业进入6G赛道的门槛。政策支持对标准制定的带动作用最为明显,国内企业在3GPP的6G标准提案数量占比持续提升,已经接近全球的一半,北京经开区对标准提案占比超过5%的单位给予最高200万元的奖励,直接调动了企业参与标准制定的积极性。
长三角的经费支持政策带动了大量产业化项目落地,多个6G核心器件量产线已经启动建设,预计在2027年前后就能实现小规模量产,为6G试验网建设提供国产器件支撑。地方政策的落地已经形成了差异化的产业分工,京津冀侧重技术研发和标准制定,长三角侧重成果转化和器件制造,粤港澳侧重下游应用场景开发,这种差异化分工格局避免了区域间的恶性竞争,有利于全国6G产业生态的协同发展。后续会有更多地方出台6G产业支持政策,但核心集聚区的优势已经确立,产业资源向核心集聚区集聚的趋势不会改变,未来国内6G产业将形成以三大核心集聚区为引领,其他区域特色应用为补充的发展格局。
二、产业生态与资本市场表现
2.1 A股6G概念股表现
2.1.1 核心企业研发投入特征
A股已经形成了清晰的6G概念股板块,截至2025年底,A股共有34只6G概念股,覆盖上游芯片、射频器件,中游基站设备、核心网,下游应用场景等全产业链各个环节。研发投入强度是衡量6G概念股技术研发力度的核心指标,2025年前三季度数据显示,8只个股的研发费用占营业收入比例超过10%,反映出头部企业对6G研发的重视程度较高。上游核心芯片环节的研发投入强度显著高于中下游环节,核心芯片企业需要持续投入大量资源进行技术研发,才能跟上6G技术迭代的步伐。
| 企业名称 | 研发费用占营收比(%) |
|---|---|
| 臻镭科技 | 32.12 |
| 震有科技 | 23.81 |
| 海格通信 | 21.85 |
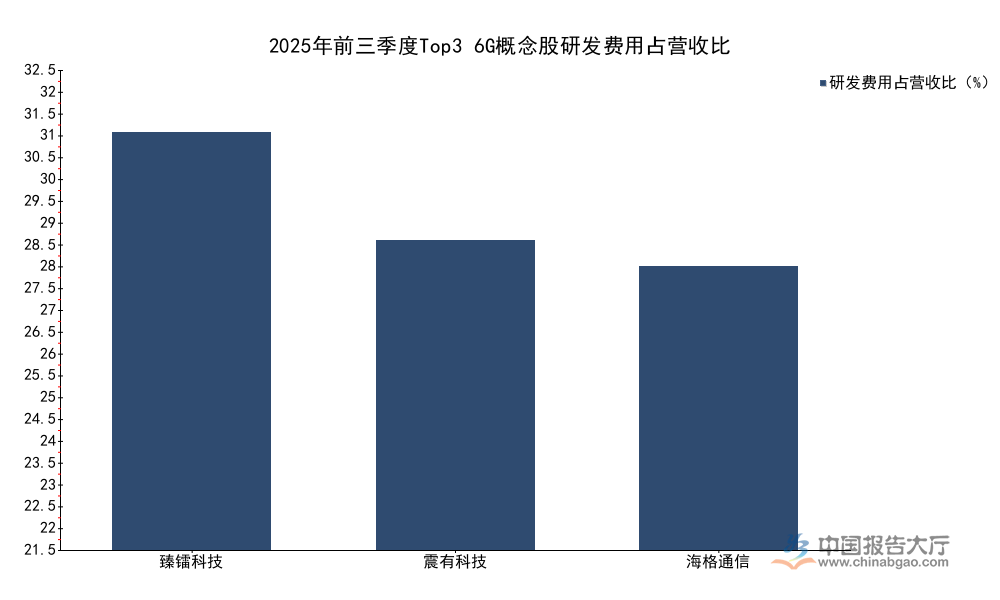
布局6G核心芯片的臻镭科技研发投入占比超过30%,显著高于另外两家布局系统集成和通信解决方案的企业,符合上游核心芯片环节技术密集度高的特征,也反映出当前6G研发的核心难点集中在上游器件环节,后续上游环节的研发投入仍将维持高位。核心芯片环节的高投入也意味着更高的技术壁垒,头部企业凭借研发投入优势有望率先实现技术突破,占据市场先机。
2.1.2 龙头企业业绩表现
头部6G概念股的业绩表现已经出现明显分化,布局核心芯片环节的企业受益于6G研发带来的订单增长,业绩增速显著高于行业平均水平,臻镭科技作为国内6G核心射频芯片的核心供应商,2025年前三季度的业绩表现尤为突出。臻镭科技2025年前三季度实现营业收入3.02亿元,同比增长65.76%,归母净利润达到1.01亿元,同比增长598.09%,业绩高速增长背后,除了原有业务的增长外,6G芯片研发相关的订单和政府补贴贡献了重要增量。国内6G技术试验对核心射频芯片的需求持续增长,臻镭科技提前布局相关产品,已经进入多个国家级6G试验项目的供应商名单,订单释放带动业绩增长。
截至2026年4月17日收盘,6G概念股今年以来平均上涨18.42%,显著高于A股平均涨幅,反映出市场对6G赛道的看好。4月以来,日均成交额环比增长超20%的6G概念股有16只,赛微电子4月以来日均成交额达到36.52亿元,环比增长112.21%,资金关注度高度集中。2025年下半年到年底,共有12只6G概念股获得10家以上机构调研,头部核心企业获得的调研次数更多,机构对6G赛道的调研热度持续提升。当前6G产业还未进入大规模商业化阶段,多数企业的6G相关业务还未贡献大规模营收,业绩增长更多来自研发投入带动的政府补贴和前期小批量订单,后续业绩的持续增长仍依赖于6G商业化进程的推进。当前资本市场的热度反映了市场对6G长期增长空间的提前定价,部分估值已经反映了未来三年的增长预期,后续需要关注技术研发进度是否符合预期,短期可能出现估值波动。
2.2 长期市场增长前景
2.2.1 全球连接需求预测
全球通信行业普遍预计6G将在2030年实现正式商用,中国信息通信研究院、IMT-2030(6G)推进组、全球移动通信系统协会(GSMA)等权威机构都对6G商业化后的长期市场增长做出了预测,核心预测指标围绕连接需求和流量增长展开,随着物联网、人工智能、元宇宙等技术的快速发展,智能终端的数量快速增长,对通信连接的需求也持续提升,6G需要满足海量终端连接、超大流量传输、低时延高可靠等多重需求,因此连接规模和流量增长是衡量6G市场空间的核心指标。梳理权威机构发布的核心预测数据,口径统一为2040年的市场状态如下:
| 指标 | 预测值 | 对比基准 | 时间节点 |
|---|---|---|---|
| 各类终端连接数增长倍数 | 超30倍 | 2022年基数 | 2040年 |
| 月均流量增长倍数 | 超130倍 | 2022年基数 | 2040年 |
| 全球智能终端连接规模 | 1216亿台 | - | 2040年 |
| 6G连接数占全球总连接数比例 | 超50% | - | 2040年 |
从预测数据来看,6G带动的终端连接数和月均流量增长幅度远高于5G对4G的提升幅度,6G商用后十年,连接数和流量都将实现百倍到数十倍的增长,这意味着6G产业的市场空间将远远超过5G,为全球通信产业带来新的增长周期。不同机构对增长空间的预测方向一致,数值差异在合理范围内,行业对6G长期增长的判断基本达成共识。
2.2.2 中国市场规模展望
国内权威机构预测,到2030年中国6G市场规模将达到1.3万亿元,这一规模对应6G商用初期的市场空间,主要来自网络建设带动的设备投资,后续随着应用场景的落地,市场规模将持续增长。全球范围内,Dell'Oro Group预测,在2029至2034年期间,累计6G RAN投资预计将占全球移动通信RAN投资的55%至60%,反映出6G网络建设阶段的投资规模巨大,将带动上游设备和器件企业的业绩增长。中国信息通信研究院和GSMA都判断,中国将在2030年率先实现6G商用,具备规模组网能力,6G将率先在中国、欧洲、美国等经济体实现商用,中国凭借庞大的市场空间和完善的产业链配套,有望成为全球最大的6G市场。
从产业链结构来看,上游核心器件环节将率先受益于6G网络建设,中游网络设备企业也将获得大规模订单,下游应用场景的爆发将晚于网络建设,预计在2030年之后逐步启动,到2040年下游应用的市场规模将超过网络建设,成为6G市场的核心增量。6G不仅仅是移动通信技术的一次迭代,更是开启万物智联时代的基础设施,将带动数字经济进入新的发展阶段,对实体经济的赋能作用将远远超过5G。当前6G技术研发仍然存在一些不确定性,部分核心技术的成熟度仍然不足,商业化进程可能会出现一定的延迟,市场规模也可能会出现一定的调整,最终的市场规模仍有待观察。当前的预测数据是基于现有技术发展进度做出的判断,后续随着技术研发的推进,预测数据也会出现相应调整,产业参与者需要根据技术进度动态调整自身的战略布局。
若您需要获取6G产业链细分环节的深度调研数据,可关注后续专项报告发布。
核心洞察
- 中国6G专利申请量全球占比达40.3%,技术储备位居全球第一梯队
- 国内核心区域已经形成差异化产业分工,集聚效应初步显现
- 6G长期增长空间明确,2030年中国市场规模有望达1.3万亿元



