中国报告大厅网讯,洗涤设备行业的进出口结构能够反映中国在全球洗涤装备产业中的分工位置,也能体现国内产业升级对高端装备的需求特征,聚焦2024年12月洗涤/漂白/染色机器的进出口结构特征。
一、中国洗涤设备进出口整体格局
1.1 进出口规模与占比结构
1.1.1 总量维度结构分析
从贸易口径看,2024年12月中国海关统计的洗涤/漂白/染色机器进出口贸易呈现明显的出超特征,国内产能基本满足中端市场需求,高端核心设备仍依赖少量进口。贸易统计的维度可分为数量与金额两个层面,两类维度的占比结构能够反映产品的竞争力差异。
| 指标 | 出口 | 进口 | 总进出口 |
|---|---|---|---|
| 数量(台) | 14555 | 82 | 14637 |
| 数量占比(%) | 99.44 | 0.56 | 100 |
| 金额(美元) | 18414876 | 3092633 | 21507509 |
| 金额占比(%) | 85.62 | 14.38 | 100 |
出口数量占比接近百分之百,说明中国本土生产的洗涤/漂白/染色机器在全球中低端市场具备充足的供给能力,能够满足大部分外部订单需求。而进口金额占比远高于进口数量占比,意味着单台进口设备的价值远高于出口设备,国内进口的产品多为高端高附加值品类,这一特征符合当前全球洗涤设备产业的分工格局。
当前中国已经形成完整的洗涤设备产业链,上游核心零部件如电机、泵阀、自动化控制系统等都已经实现国产化,中游制造环节的成本控制能力领先全球,因此在中低端产品层面具备绝对的出口竞争力,每年出口量远超进口量。国内企业的产品主要出口到东南亚、南亚、非洲等发展中地区,这些地区的纺织产业处于扩张期,对性价比高的中低端洗涤设备需求旺盛,进一步拉动了中国的出口规模。
1.1.2 单位价格维度差异
2024年12月中国洗涤/漂白/染色机器整体进出口均价为1469.39美元/台,其中进口均价达到37715.04美元/台,出口均价约为1265美元/台,进口均价接近出口均价的30倍,价格差异非常明显。这种巨大的价格差本质上是产品定位差异带来的结果,出口的产品大多是面向发展中国家市场的标准型、中小型洗涤/漂白/染色设备,这类设备技术门槛较低,产业链配套在中国已经完全成熟,核心部件国产化率高,生产成本较低,定价也维持在中低位,走的是量价比路线,依靠规模效应获取利润。
而进口的设备多为高端工业用大型洗涤染色设备,或者是精度要求较高的特种洗涤设备,这类产品在核心工艺、自动化控制系统、能耗排放标准等方面具备明显的技术优势,国内本土产品暂时还无法完全实现性能替代,所以单台价值远高于出口产品。部分头部品牌的高端设备单台价值甚至超过三十万美元,进一步拉高了整体进口均价水平。这种价格差反映了中国洗涤设备产业在全球分工中的位置,中低端领域已经实现完全自主可控,具备全球领先的竞争力,高端领域仍有较大的进口替代空间,国内企业的技术升级仍在推进过程中,仍需要一段时间才能实现高端领域的全面突破。
1.2 国内进口流向分布特征
1.2.1 进口数量区域分布
进口洗涤设备的流向分布和区域产业结构直接相关,纺织印染产业密集、高端制造需求集中的区域,进口设备的需求更高。中国作为全球最大的纺织生产国,纺织产业的区域分布特征非常明显,形成了多个集聚度较高的产业集群,对应进口需求也呈现集中分布的特征。
| 区域 | 占比(%) |
|---|---|
| 广东 | 32.93 |
| 上海 | 30.49 |
| 福建 | 8.54 |
| 其他 | 28.04 |

广东和上海合计占比超过六成,广东是国内纺织服装产业的核心聚集地,大规模的印染产能对高端进口洗涤染色设备有持续需求。上海作为高端装备进口的核心口岸,汇聚了大量贸易企业,承载了国内多个区域的进口设备清关需求,两者合计占据国内进口数量的多数份额,符合区域产业分布的基本逻辑。
广东的纺织印染产业规模常年位居全国第一,仅珠三角地区就聚集了数千家规模以上印染企业,随着环保政策收紧和产业升级的推进,不少企业都在更新改造生产设备,对高精度、低能耗的进口洗涤染色设备的需求稳步提升。上海作为全国重要的贸易枢纽,本身也拥有一定规模的高端纺织产业,同时承担了长三角地区部分高端设备的进口业务,因此进口数量占比仅次于广东。福建也是国内传统纺织产业大省,泉州、福州等地的纺织印染产业发达,品牌化发展速度快,对进口设备的需求也排在全国前列,其余区域的进口需求较为分散,合计占比不足三成。
1.2.2 进口金额区域分布
进口金额的区域分布和数量分布存在一定差异,这种差异能够反映不同区域进口设备的结构差异,部分区域进口的单台设备价值更高,因此金额占比会偏离数量占比,体现区域产业升级的不同方向。2024年12月的统计数据覆盖了国内排名前五的进口省市,各省市的占比差异能够体现这种结构分化。
| 区域 | 占比(%) |
|---|---|
| 广东 | 39.19 |
| 浙江 | 36.91 |
| 上海 | 12.75 |
| 福建 | 6.70 |
| 江苏 | 4.38 |

浙江的金额占比大幅高于常见的数量占比预期,意味着浙江进口的洗涤设备单台均价远高于全国平均水平,这背后和浙江纺织产业的升级方向有关,浙江高端纺织产业对超大吨位、高自动化的进口洗涤染色设备需求更高,拉动了进口金额的增长。广东依旧位居第一,和其庞大的产业规模相匹配。
这种结构分化反映了不同区域纺织产业的升级路径差异,广东凭借庞大的产业基数,无论是进口数量还是进口金额都位居首位,体现了其作为全国纺织核心区的地位。浙江在进口金额占比上排名第二,远超其进口数量占比的预期位置,说明浙江纺织产业更偏向高端化,对高价值进口设备的需求更强,近年来浙江纺织产业在品牌化、高端化方向推进速度较快,不少龙头企业投入大量资金引进国际顶尖的生产设备,拉动了进口金额的增长。上海的进口金额占比远低于其进口数量占比,说明上海进口的设备多为中低价位的产品,更多承担贸易口岸的功能,实际落地使用的高价值设备占比不高。福建和江苏的占比都在个位数,和自身的产业规模基本匹配。
二、中国洗涤设备进口来源结构分析
2.1 进口来源地数量占比格局
2.1.1 核心来源地占比分析
中国洗涤设备的进口来源地高度集中,少数经济体占据了绝大多数的进口份额,这种集中格局一方面和全球洗涤设备产业的分布有关,另一方面也和中国产业的供应链路径、贸易习惯有关。长期以来,全球高端洗涤装备产业主要集中在少数经济体,形成了相对稳定的贸易格局,2024年12月的统计数据覆盖了排名前五的进口来源地,集中度特征非常明显。
| 来源地 | 占比(%) |
|---|---|
| 中国台湾 | 63.41 |
| 土耳其 | 19.51 |
| 瑞典 | 7.32 |
| 意大利 | 4.88 |
| 韩国 | 1.22 |
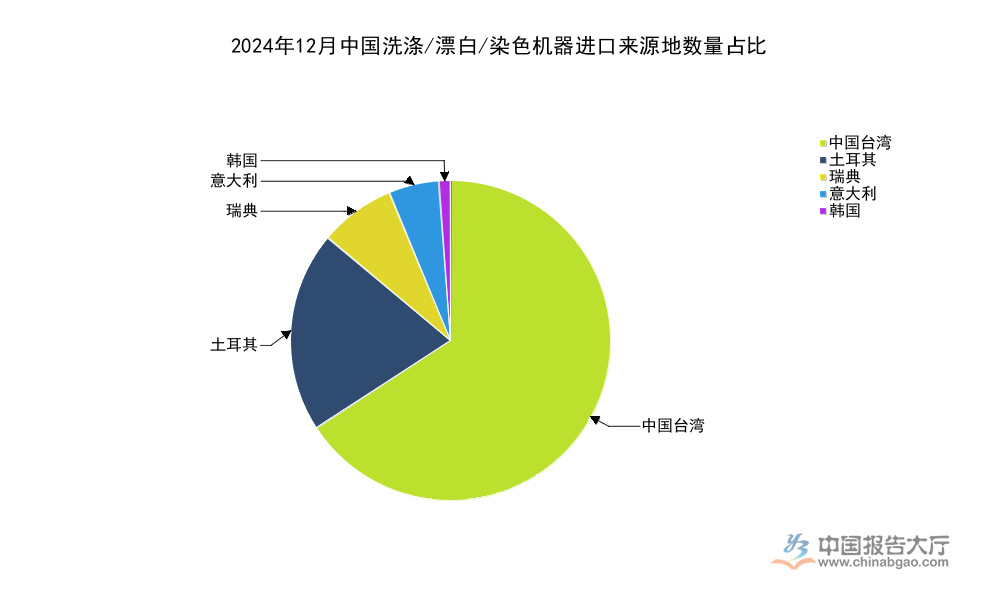
中国台湾地区的进口数量占比超过六成,是中国大陆最大的洗涤/漂白/染色机器进口来源地,土耳其作为新兴的装备制造经济体,占比接近两成,排在第二位。欧洲的瑞典、意大利合计占比超过12%,反映了欧洲高端装备制造业在该领域的传统优势。整体来看,前五名来源地占据了超过96%的进口份额,集中度非常高。
中国台湾的纺织装备制造业本身起步较早,和中国大陆的产业联系紧密,地理距离近,售后服务响应速度快,不少内地纺织企业更倾向于采购中国台湾生产的洗涤染色设备,加上中国台湾的产品定位刚好契合中国大陆多数中型印染企业的升级需求,性价比优势明显,因此进口数量占据绝对优势。土耳其的洗涤装备制造业近年来发展较快,产业配套逐步完善,产品定价低于欧洲品牌,性价比突出,对中国出口增长较快,因此占比排在第二位。欧洲的瑞典、意大利拥有多个历史悠久的高端洗涤装备品牌,产品技术领先,占据了高端市场的主要份额,虽然数量占比不高,但价值占比并不低。韩国的占比仅在1%左右,市场份额非常小。
2.1.2 来源地均价差异特征
不同来源地的进口设备均价存在较大差异,这种差异直接反映了不同来源地的产品定位,高端定位的来源地产品均价更高,中低端定位的均价更低,形成了清晰的梯队结构。2024年12月的统计数据覆盖了主要来源地的进口均价,能够清晰体现这种定位差异,反映全球市场的分层竞争格局。
| 来源地 | 均价(美元/台) |
|---|---|
| 韩国 | 301150.00 |
| 意大利 | 58318.75 |
| 中国台湾 | 38638.15 |
| 土耳其 | 24362.25 |

韩国进口设备的均价远高于其他来源地,单台均价超过三十万美元,说明韩国进口的都是极少数的超高端特种洗涤设备,整体进口数量少但单台价值极高。土耳其的进口均价最低,对应其中端定位的产品策略,和其数量占比排名第二的市场位置匹配。
均价差异背后是不同来源地的市场分工,韩国出口到中国的洗涤/漂白/染色机器多为细分领域的特种高端设备,进口量极少但技术壁垒极高,因此单台均价远高于其他地区,拉高了整体进口市场的平均价格水平。意大利的进口均价排在第二位,意大利作为传统的高端纺织装备制造国,产品以高端大型自动化洗涤染色设备为主,技术含量高,定价也处于较高水平。中国台湾的进口均价略低于全国进口平均水平,产品定位以中端主流设备为主,刚好匹配国内多数印染企业的升级需求,这也是其进口数量占比最高的核心原因。土耳其的进口均价不到中国台湾的三分之二,产品主打性价比,面向对成本敏感的中小企业客户,因此也占据了稳定的市场份额。这种均价梯队反映了全球洗涤装备市场的分层竞争格局,不同梯队的来源地对应不同层次的中国市场需求,暂未出现明显的格局重构迹象。
2.2 进口来源地金额占比格局
2.2.1 核心来源地金额占比分析
金额占比和数量占比的差异,能够进一步体现不同来源地的产品价值结构,高价值产品占比高的来源地,金额占比会高于其数量占比,反之则会低于,这种对比能够更清晰地展现不同来源地的市场定位。2024年12月的统计数据覆盖了排名前五的进口来源地金额占比,能够清晰验证这一特征。
| 来源地 | 占比(%) |
|---|---|
| 中国台湾 | 64.97 |
| 土耳其 | 12.60 |
| 韩国 | 9.74 |
| 意大利 | 7.54 |
| 瑞士 | 2.81 |

中国台湾的金额占比略高于其数量占比,进一步验证其中端主流的产品定位,整体价值结构和数量结构基本匹配。韩国的金额占比大幅高于其数量占比,对应其超高均价的特种产品定位,少量进口占据了近一成的进口金额。土耳其的金额占比低于其数量占比,符合其中端性价比的产品定位。
中国台湾无论是进口数量还是进口金额都占据了超过六成的份额,说明中国台湾产洗涤设备在中国进口市场的统治地位,不仅出货量最大,整体市场价值也最高,是国内进口洗涤设备的核心供应来源,短期内很难被其他地区替代。韩国仅用1.22%的进口数量,占据了9.74%的进口金额,再次印证了其超高端特种产品的定位,这类产品虽然需求量小,但技术壁垒高,可替代性弱,因此占据了相当比例的进口金额。土耳其的金额占比比数量占比低近7个百分点,说明其产品均价低于整体进口平均水平,走的是量多价低的路线,符合其新兴装备制造国的市场竞争策略,依托成本优势抢占中端市场份额。意大利和瑞士的合计占比超过10%,代表了欧洲高端品牌在该领域的传统市场份额,主要面向国内顶级高端纺织企业的需求,品牌认可度高,用户粘性强。
获取完整产业数据与细分市场报告可联系专业产业研究机构。
核心洞察:
- 中国洗涤设备出口数量占比超99%,中低端领域完全具备全球竞争力
- 进口设备均价达出口近30倍,高端领域仍有较大进口替代空间
- 中国台湾进口数量占比超63%,是中国大陆最大进口来源地



