中国报告大厅网讯,硬质合金作为高端制造领域的关键基础材料,其市场结构变化直接反映国内制造业升级进程。
一、产业供需格局
1.1 上游原材料供给
1.1.1 钨资源供需现状
硬质合金是以碳化钨为主要基体的粉末冶金制备的钨基合金材料,上游核心原材料为钨钴粉末,钨资源的供给格局直接决定硬质合金产业的成本与产能弹性。全球钨资源分布呈现高度集中的特征,不同区域的储量与产量差异直接影响全球硬质合金产业的供应链布局。中国作为全球最大的硬质合金生产国,本土钨资源的自给率直接关联产业安全。
| 区域 | 储量(万金属吨) | 占比(%) |
|---|---|---|
| 全球 | 440 | 100.00 |
| 中国 | 230 | 52.27 |
| 其他 | 210 | 47.73 |
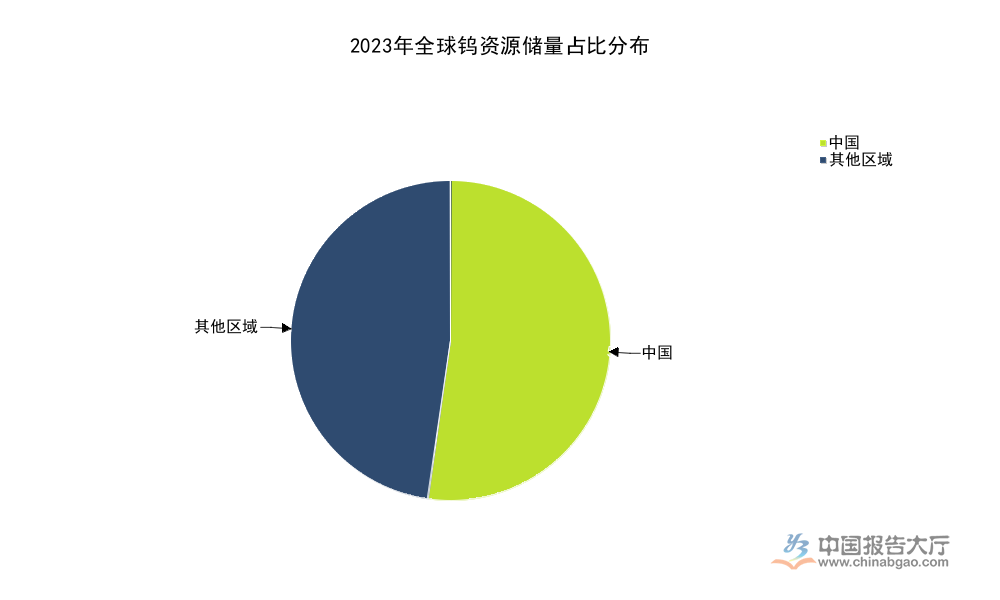
全球超过一半的钨储量集中在中国境内,这为国内硬质合金产业发展提供了天然的资源禀赋优势。2023年全球钨储量同比增长15.79%,主要增量来自新勘探的钨矿资源,但新增储量大部分集中在非主产区域,短期难以形成有效供给,全球钨供给仍将维持中国主导的格局。
中国2023年钨产量为6.3万吨,占全球总产量的80.77%,同比下降11.27%,产量下降主要源于国内钨矿开采总量控制政策的推进,旨在保护钨资源战略储备,平衡市场供需关系。硬质合金作为钨的最大下游应用领域,原材料供给的收缩一定程度上推动了行业成本端的上行,2022年国内碳化钨粉均价为263.48元/千克,钨粉均价265.74元/千克,钴粉均价474.08元/千克,原材料成本占硬质合金刀具生产成本的比例在40%到80%区间不等,不同产品结构的企业成本弹性存在明显差异。上游原材料的集中格局已经成型,短期难以出现颠覆性变化,国内硬质合金企业的成本管控核心仍聚焦于钨钴粉末的采购与库存管理。
1.2 下游需求结构
1.2.1 国内硬质合金需求结构拆分
硬质合金的下游应用覆盖切削工具、矿山工具、耐磨零件等多个领域,不同应用领域的市场需求受下游制造业景气度影响的程度存在差异。近几年国内高端制造业的发展带动切削刀具领域的需求持续增长,需求结构占比逐步提升,2023年和2025年的结构数据可以清晰反映这一变化趋势。
| 应用领域 | 占比(%) |
|---|---|
| 切削工具合金 | 51 |
| 耐磨工具合金 | 24 |
| 矿用工具合金 | 20 |
| 其他 | 5 |

切削工具领域已经成为国内硬质合金最大的需求方向,占比超过一半,这一结构变化对应国内数控化率提升带来的切削刀具更新需求增长。矿用工具领域占比稳定在两成左右,需求受矿山开采政策影响较大,波动幅度相对较小。耐磨工具领域占比约四分之一,主要对应工程机械等领域的耐磨零件需求,增长相对平缓。
2025年国内硬质合金产量结构中,切削工具用合金占比进一步提升至51.04%,凿岩及工程用合金占比20.64%,耐磨零件用合金占比7.29%,三类核心产品合计占比78.97%,结构变化延续了切削领域占比提升的趋势。国内硬质合金产业的需求增长核心动力已经从传统的矿山、基建领域转向高端制造领域的切削刀具需求,这一趋势带动产业整体向高附加值方向升级。硬质合金刀具作为数控加工的核心刀具材料,国内渗透率在2023年已经达到63.1%,对比全球平均水平仍有一定提升空间,高端硬质合金刀具的进口替代仍在推进过程中,国内头部企业在高端领域的市场份额逐步提升。中国硬质合金整体总产量在2023年达到5.3万吨,2016年到2023年的年复合增长率为9.46%,增长速度高于全球平均水平,国内产能占全球比例在2024-2025年已经达到70%,是全球最大的硬质合金生产基地。
二、市场竞争格局
2.1 头部企业经营
2.1.1 核心企业产能营收
国内硬质合金行业呈现出头部集中的竞争格局,中钨高新作为国内最大的硬质合金生产企业,产能和营收规模均处于行业领先地位,多家上市企业披露了自身的硬质合金业务经营数据,核心指标口径统一,可以用于对比头部企业的经营现状。国内硬质合金领域的上市企业覆盖了从上游原材料到下游成品刀具的全产业链,不同环节的企业盈利水平受行业周期影响的程度存在差异,头部企业的盈利数据可以反映行业当前的盈利状态。
| 企业 | 统计时间 | 归母净利润 |
|---|---|---|
| 中钨高新 | 2023年 | 4.85 |
| 寒锐钴业 | 2025年 | 2.55 |
| 欧科亿 | 2026年Q1预测 | 1.8-2.2 |

中钨高新作为国内硬质合金的龙头企业,2023年归母净利润规模高于其他细分领域企业,主要源于其全产业链布局带来的规模效应。寒锐钴业作为上游钴材料供应商,2025年归母净利润同比增长26.24%,主要受益于钴价回升带动的盈利修复,钴价波动直接影响下游硬质合金企业的成本端稳定。
中钨高新2023年硬质合金产量达到1.4万吨,占国内总产量的比例超过26%,2023年整体营业收入达到127.36亿元,规模优势明显。博云新材2025年硬质合金业务占营业收入的比例达到64.34%,是企业的核心营收来源,聚焦硬质合金细分领域的精密产品方向。翔鹭钨业2025年营业收入同比增长37.71%,总费用同比下降6.73%,盈利水平有所提升,主要源于钨价上涨带来的营收增长。中钨高新针对微型精密刀具业务发布的2026年一季度净利润预测区间为9亿元到9.5亿元,同比增长率达到256%到276%,高端微型刀具业务的高速增长反映国内高端硬质合金产品的进口替代需求正在快速释放,高端产品的毛利率水平显著高于传统产品,带动头部企业盈利水平提升。天工国际2026年一季度硬质合金刀具业务销售与回款规模增长率超过300%,反映下游需求在2026年初出现明显复苏,行业景气度有所回升。
2.2 区域产业布局
2.2.1 赣州产业发展目标
国内硬质合金产业呈现明显的区域集中特征,江西赣州是国内最重要的硬质合金产业集群之一,当地政府针对有色金属和新材料产业(含硬质合金)制定了明确的发展目标,相关目标已经对外公开,核心参数清晰。区域产业集群的发展规划对国内硬质合金产业的整体格局影响较大,赣州作为国内钨资源的核心产区,依托资源优势打造硬质合金全产业链集群,当地政府发布的发展目标明确了2023到2026年的核心发展方向,各项指标口径清晰,符合产业发展的逻辑。
| 指标 | 目标数值 | 单位 |
|---|---|---|
| 全产业链营业收入 | 3000 | 亿元 |
| 新材料产业营收占比 | 30 | % |
| 制造业单项冠军企业 | 3 | 家 |
| 专精特新“小巨人”企业 | 10 | 家 |
赣州依托本土钨资源优势打造硬质合金全产业链,当前已经形成从钨矿开采到硬质合金成品生产的完整产业链,未来三年的发展目标进一步明确了高端化的发展方向,培育更多优质市场主体,提升新材料产业的占比。全产业链3000亿元的营收目标将带动硬质合金产业的产能和附加值同步提升,区域集群效应将进一步显现。
厦门钨业2023年底建成投产2000吨硬质合金棒材扩产项目,棒材是生产硬质合金刀具的核心毛坯,产能扩张对应下游高端刀具需求增长,厦门也是国内重要的硬质合金生产基地,与赣州形成了差异化的产业布局。国内硬质合金产业的区域格局总体呈现南强北弱的特征,核心产能集中在江西、福建、湖南等南方钨资源产区,北方地区产能占比相对较低,区域集中格局短期难以改变。国内硬质合金高端产品的产能扩张主要集中在头部企业和核心产业集群,中小微企业更多聚焦中低端传统产品,行业分化趋势逐步显现,高端领域的技术壁垒较高,新进入者难以快速突破,头部企业的优势将进一步巩固。2025年在上海举办的粉末冶金及硬质合金展览,展览面积达到50000平方米,参展企业900家,专业观众达到72543人次,行业活跃度较高,技术交流和新品发布活动密集,推动行业技术迭代速度加快。
核心洞察
- 国内硬质合金需求结构已经完成转型,切削领域占比超五成,高端刀具进口替代成为核心增长动力
- 钨资源供给高度集中在中国,产业资源禀赋优势明显,成本端受资源政策影响波动可控
- 产业头部集中与区域集群化趋势明显,核心产区升级带动行业整体价值提升
获取更多硬质合金产业细分数据与企业调研信息,可联系专业产业研究机构获取定制报告。


