中国报告大厅网讯,当前火力发电市场分析显示,作为我国电力供应体系中的基荷电源,火力发电在双碳转型过程中依然承担着保障电力供应稳定的核心作用,头部上市企业的经营表现能够反映行业整体的发展状态。
一、国内火力发电头部企业经营表现
1.1 盈利维度核心指标
1.1.1 2024年盈利与营收表现
火力发电行业的盈利核心驱动因素为燃料成本与上网电价,近年我国煤炭价格从2022年的高位逐步回落,燃料成本压力缓解带动行业整体盈利修复,头部上市企业因为管理效率与煤炭采购规模优势,盈利修复幅度更具代表性。此前数年,动力煤价格持续高位运行,火电企业普遍出现盈利收窄甚至亏损的情况,随着煤炭产能释放,供需格局逐步平衡,燃料成本回落直接带动毛利率修复,盈利增速的变化能够直观反映这一修复过程。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 营业收入 | 300.94 | 亿元 |
| 营业收入同比增速 | 8.0 | % |
| 归母净利润 | 20.64 | 亿元 |
| 归母净利润同比增速 | 44.4 | % |
| 毛利率 | 12.1 | % |
| 加权ROE | 13.0 | % |
| 摊薄EPS | 0.91 | 元 |
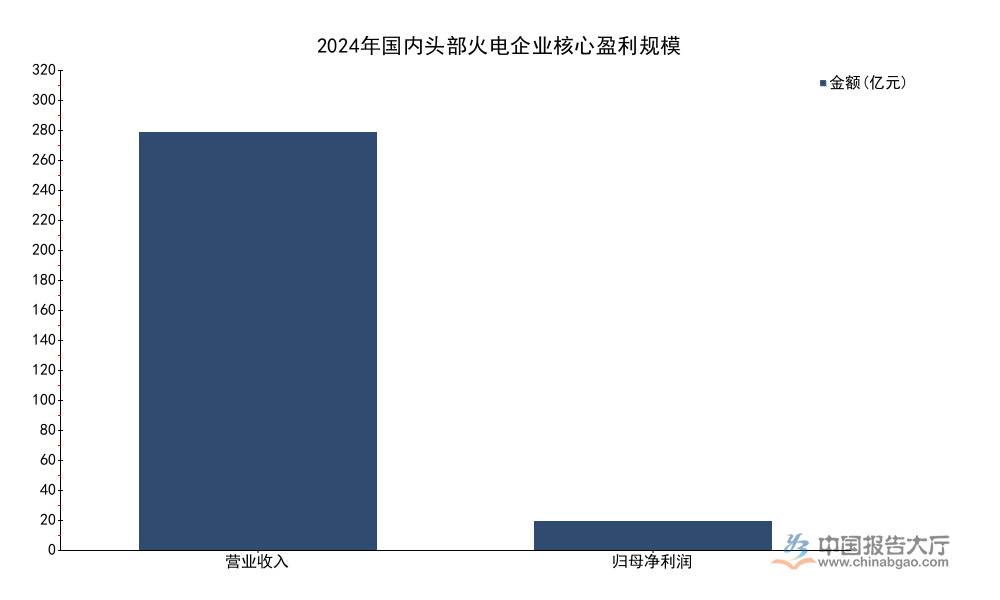
对比行业历史盈利水平,2024年头部企业盈利增速显著高于营收增速,说明燃料成本下降带来的利润率提升是盈利增长的核心驱动力。12.1%的毛利率水平符合当前火电行业的平均盈利区间,ROE达到13%说明头部企业的资产回报水平已经回升至公用事业行业的合理区间,行业盈利修复的逻辑得到数据验证。从现有数据观察,盈利修复的趋势确立,不排除电力需求增长进一步拉动营收增长的可能,后续盈利持续性仍有待观察。
1.2 资产负债结构特征
1.2.1 2024年资产负债核心数据
火力发电属于典型的重资产行业,前期电厂建设需要投入大量固定成本,资产结构中固定资产占比普遍较高,同时项目建设多依赖长期贷款,负债结构中长期借款占比偏高,资产负债结构直接影响企业的财务成本与抗风险能力。双碳转型过程中,火电行业推进降杠杆减负债,头部企业因为项目布局多元,现金流稳定性更强,资产负债结构的变化更能反映行业整体的降负债进展。本次所用数据为2024年末合并报表口径,所有科目数据均经核定,能够准确反映年末的资产负债结构。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 流动资产 | 94.54 | 亿元 |
| 货币资金 | 24.77 | 亿元 |
| 应收账款 | 40.67 | 亿元 |
| 非流动资产 | 571.48 | 亿元 |
| 固定资产 | 301.07 | 亿元 |
| 资产总计 | 666.02 | 亿元 |
| 流动负债 | 151.32 | 亿元 |
| 长期借款 | 238.57 | 亿元 |
| 负债合计 | 432.96 | 亿元 |
| 归属母公司股东权益 | 158.22 | 亿元 |

非流动资产占总资产比例约85.8%,完全符合火电行业重资产的属性特征,长期借款占负债总比例超过55%,说明头部企业的长期负债占比依然偏高,财务费用对利润的占用依然较为明显。整体资产负债率约65%,处于重资产能源行业的合理区间,归属母公司股东权益规模稳定,说明企业净资产积累过程稳步推进。应收账款规模接近货币资金的1.6倍,这一特征和电网企业电费结算的周期规律直接相关,属于行业正常现象,不代表企业现金流存在风险。
二、国内火力发电头部企业价值分析
2.1 市场估值水平分析
2.1.1 2024年核心估值指标
国内A股市场对火电行业的估值逻辑随着双碳转型逐步发生变化,早年火电被视为产能过剩行业,估值长期处于低位,随着市场对火电基荷电源价值的认知逐步提升,叠加行业盈利修复,估值逐步从低估区间修复。头部上市企业的估值水平反映了市场对行业整体的定价预期,多个估值指标结合能够更全面反映当前的估值水平。本次所用估值数据为2024年末的静态估值,口径统一,能够反映当年年末市场对企业的定价情况。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 静态P/E | 8.96 | 倍 |
| 静态P/B | 1.17 | 倍 |
| EV/EBITDA | 10.01 | 倍 |
8.96倍的静态PE低于A股市场整体估值水平,1.17倍的PB说明企业估值接近净资产水平,当前依然处于相对低估的区间,这一定价水平反映了市场对火电行业长期增长空间的谨慎预期。EV/EBITDA指标剔除了负债与折旧的影响,更适合重资产行业估值,10倍左右的水平符合重资产公用事业行业的正常估值区间,当前估值水平已经部分反映了盈利修复的预期,进一步上涨需要持续的盈利增长支撑。
2.2 分红与费用特征
2.2.1 近年分红与费用表现
火电企业作为公用事业类企业,通常保持稳定的分红政策,能够给股东提供持续的现金回报,分红比例的变化直接反映企业的盈利状况与现金流状况,盈利修复后企业分红能力通常会逐步提升。费用结构能够反映企业的运营成本结构,财务费用占比能够直观体现负债对利润的影响,研发费用投入能够反映企业转型的力度。本次所用数据覆盖2024年的费用指标与近五年的分红数据,口径统一,能够反映企业的分红与费用特征。
| 指标名称 | 核定数值 | 单位 |
|---|---|---|
| 2024年财务费用 | 8.44 | 亿元 |
| 近五年最高分红比例 | 35.05 | % |
| 2024年销售费用 | 0.20 | 亿元 |
| 2024年管理费用 | 1.86 | 亿元 |
| 2024年研发费用 | 1.82 | 亿元 |
财务费用规模占归母净利润的比例超过40%,说明利息支出依然是挤压企业利润的重要因素,近五年最高分红比例达到35%左右,符合公用事业企业的平均分红水平,在支付财务费用后企业依然能够保持稳定分红,说明盈利修复后现金流状况已经得到明显改善。研发费用接近2亿元,说明头部火电企业也在持续投入火电相关的低碳技术研发,积极推进转型,符合双碳转型的整体方向,这一投入会对企业长期竞争力形成支撑。
火电行业当前已经进入盈利修复的新阶段,头部企业的成本控制能力更强,能够充分享受煤炭价格回落带来的盈利增长,同时作为基荷电源,在新能源占比逐步提升的背景下,火电的调峰与保供价值会逐步显现,长期发展空间依然稳定。
如需获取完整火力发电行业产业链数据与头部企业深度调研报告,可联系专业研究机构定制服务。
核心洞察
- 头部火电企业盈利修复显著,归母净利润增速远超营收增速
- 重资产属性下长期负债占比偏高,财务费用仍一定程度挤压利润空间
- 当前行业头部企业估值仍处于相对低估区间,分红能力随盈利修复逐步提升


