中国报告大厅网讯,在食品加工产业升级、生物基材料产业扩容以及轻工业生产需求攀升的多重加持下,国内木薯粉行业保持稳健发展态势。木薯粉凭借黏性佳、透明度高、无异味、兼容性强的特性,广泛应用于食品制造、工业加工、饲料生产等多个领域。近几年国内木薯粉市场供需结构持续优化,产业规模化发展特征愈发明显,2026年行业整体市场体量稳步上涨,同时产业链上下游发展差异、区域供给不平衡、原材料价格波动等问题依旧制约行业高质量发展。以下是2026年木薯粉市场规模分析。
一、2026年木薯粉市场规模现状及供需结构分析
(1)市场规模数据及增长幅度
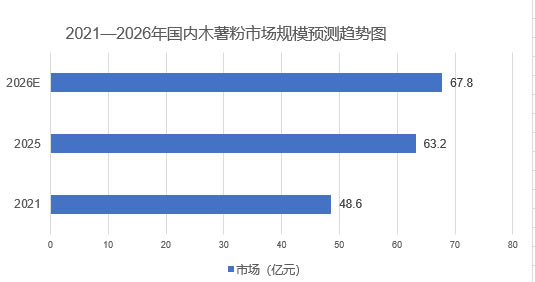
《2026-2031年中国木薯粉行业运营态势与投资前景调查研究报告》结合行业统计数据来看,2021至2025年国内木薯粉市场规模持续递增,市场规模从48.6亿元增长至63.2亿元,五年间年均复合增长率达到6.8%。2026年国内木薯粉市场规模实现进一步突破,全年市场规模预计达到67.8亿元,较2025年同比增长7.3%,增速较往年小幅提升,主要得益于下游食品加工行业订单量上涨拉动木薯粉消费需求。从全球范围来看,2026年全球木薯粉及同类淀粉产品市场总值突破490亿美元,亚太地区凭借庞大的加工产能和消费体量,占据全球木薯粉市场48.9%的市场份额,是全球木薯粉核心消费区域。
(2)市场供给端整体格局
国内木薯原材料自给能力有限,木薯粉生产高度依赖进口木薯干及新鲜木薯。2026年国内木薯粉年度总产量预计达到296.8万吨,相较于2025年增加12.3万吨。从进口数据来看,2026年上半年我国木薯干进口量为158.2万吨,其中泰国、老挝、柬埔寨为主要进口来源国,三大国家进口总量占比达到87.5%。受2025至2026榨季东南亚木薯种植面积缩减影响,原材料进口成本小幅上浮,直接带动国内木薯粉出厂价格波动,普通食品级木薯粉市场均价维持在3200至3500元/吨。
(3)市场需求端分布情况
当前国内木薯粉消费市场集中度较高,下游应用领域划分清晰。2026年食品行业依旧是木薯粉最大消费场景,食品加工领域木薯粉消费量占比达到59.2%,其中甜品制作、预制菜加工、膨化食品生产对木薯粉需求量增幅最为明显。工业领域木薯粉应用占比为26.5%,多用于造纸、纺织、胶粘剂生产等场景。剩余14.3%的木薯粉应用于饲料加工、生物医药辅料制作等小众领域,多元化的需求结构为木薯粉市场规模增长提供稳定支撑。
二、2026年木薯粉上下游产业链布局及成本影响因素
木薯粉行业产业链结构较为清晰,产业链上游为木薯种植及木薯粉加工机械;产业链中游为木薯粉生产企业;产业链下游为应用领域,主要为广泛用于造纸、纺织、食品、医药、轻工业、建材、石油、生物工程等。

(1)上游原材料供应环节分析
上游原材料是决定木薯粉产量与成本的核心要素,木薯作为木薯粉唯一加工原料,生长环境要求偏低,东南亚地区是全球优质木薯主产区。2026年东南亚主要产薯国种植面积同比减少4.6%,农户种植意愿低迷导致原材料总产量下滑,国际木薯原材料交易价格同比上涨5.2%。国内原材料种植集中在广西、广东、海南等南方省份,2026年国内木薯种植总面积为213.5万亩,本土原材料仅能满足国内18.3%的木薯粉加工需求,对外依存度居高不下。
(2)中游木薯粉加工生产环节分析
国内木薯粉加工企业主要聚集在广西、云南等边境省份,依托进口原材料优势开展加工生产。2026年国内合规规模化木薯粉加工企业数量达到136家,较上一年增加9家,行业规模化整合速度加快。加工技术方面,湿法加工工艺普及率达到82.7%,该工艺生产的木薯粉纯度更高、口感更佳,多用于高端食品加工领域。行业生产成本方面,2026年木薯粉加工综合成本同比上涨3.8%,原材料采购费用、物流运输费用是成本上涨的主要诱因。
(3)下游终端消费应用环节分析
下游消费市场的升级迭代不断拓宽木薯粉应用边界。食品赛道中,新茶饮行业爆火带动芋圆、珍珠等甜品配料需求暴涨,2026年甜品配料类木薯粉消费量同比增长11.5%。工业赛道中,环保政策推动生物基材料快速发展,改性木薯粉可降解包装材料产能持续扩张,年度消费量突破32.6万吨。同时,畜牧养殖业规模化发展,饲料级木薯粉凭借低成本、易消化的优势,年度消耗量稳步提升,成为木薯粉下游消费的重要补充。
三、2026年木薯粉行业发展痛点及未来长效发展趋势
(1)行业未来技术升级发展趋势
技术升级将成为木薯粉行业提质增效的核心路径。未来加工企业将加大研发投入,优化干法、湿法加工工艺,降低生产能耗与污染物排放。同时聚焦高端产品研发,重点布局改性木薯粉、功能性木薯粉赛道,针对食品保鲜、生物医药、可降解材料等领域定制专用木薯粉产品,提高产品附加值。预计2028年高端木薯粉产品市场占比将突破25%,彻底改善产品同质化现状。
(2)行业市场格局优化发展趋势
市场竞争格局将逐步向头部企业集中,中小型落后产能加速出清,行业整合进度持续加快。大型加工企业将通过产业链延伸、跨境采购合作等方式稳定原材料供给,降低采购成本。同时依托电商平台、大宗贸易平台拓宽销售渠道,打通国内外木薯粉流通链路。除此之外,在生物经济发展规划加持下,木薯粉作为非粮生物质原料,将在生物乙醇、环保新材料领域获得更多政策扶持,行业发展潜力持续释放。
2026年国内木薯粉行业发展稳中向好,同比实现7.3%的增长,在食品、工业、饲料等领域的消费需求稳步攀升。现阶段木薯粉行业依旧面临原材料供给不稳定、产品附加值低、环保压力大等痛点,后续行业将围绕技术升级、产品高端化、格局集中化三大方向优化发展。随着生物经济政策落地、下游新兴消费赛道崛起,木薯粉市场发展空间将进一步拓宽,行业整体将从规模扩张式发展转向高质量精细化发展,未来木薯粉市场增长稳定性、产业成熟度将持续提升。


