数控磨床作为高端金属切削机床的核心品类,承担着精密机械零部件的高精度加工任务,广泛应用于汽车、航空航天、模具、轴承等领域,其技术水平直接反映一国高端装备制造业的发展能力。
一、产业发展现状
1.1 供给端竞争格局
1.1.1 国内头部企业经营表现
国内数控磨床行业集中度较高,核心玩家以A股上市企业为主,头部企业凭借技术积累与下游客户资源优势,保持稳定的营收增长。不同细分赛道的头部企业表现出不同的增长特征,轧辊磨床作为数控磨床的高附加值细分品类,主要服务于钢铁行业的轧辊加工需求,龙头企业华辰装备2023年受益于下游钢铁行业的设备更新需求,经营数据呈现出明显的盈利修复特征。而通用数控磨床厂商宇环数控,产品覆盖平面磨、成型磨等多个品类,主要服务于消费电子、模具等领域,2025年上半年也保持了11.74%的两位数营收增长。当前国内数控磨床行业的头部效应逐步凸显,中小厂商由于缺乏核心技术与资金实力,难以进入下游高端客户供应链,市场份额逐步向头部集中。
| 企业名称 | 统计周期 | 营业收入(亿元) |
|---|---|---|
| 华辰装备(数控轧辊磨床) | 2023全年 | 4.79 |
| 宇环数控(通用数控磨床) | 2025上半年 | 2.24 |

华辰装备作为数控轧辊磨床的龙头企业,2023年净利润增速达到149.41%,印证了盈利修复的逻辑。宇环数控2025年上半年的增长反映出通用数控磨床下游需求的稳定性,头部企业的抗风险能力显著优于中小厂商。下游消费电子需求波动对其后续增长的影响仍有待观察。
1.1.2 全球核心企业营收对比
外圆无心磨床是数控磨床的核心细分品类,全球市场呈现出海外龙头占据高端市场,国内龙头逐步替代的竞争格局。海外企业凭借数十年的技术积累,在高精度外圆磨床领域依然占据一定优势,国内企业则凭借性价比与服务优势,逐步抢占中低端市场份额,并开始向高端领域突破。不同层级企业的营收规模差距明显,德国、西班牙企业凭借高端产品布局,营收规模高于国内龙头企业。
| 企业名称 | 营业收入(亿美元) |
|---|---|
| JUNKER Group | 4.2 |
| Danobat Group | 3.8 |
| 秦川机床 | 2.17 |

JUNKER Group作为全球外圆磨床领域的老牌企业,凭借高精度产品技术优势,营收规模位居首位,Danobat Group同样来自欧洲,在高端市场拥有稳定的客户群体。国内龙头秦川机床的营收规模虽然低于海外龙头,但近年来技术升级速度较快,产品精度已经逐步接近海外龙头水平,进口替代空间依然较大。
1.2 贸易与需求特征
1.2.1 磨床进出口市场结构
中国是全球最大的磨床消费市场,高端磨床领域依然存在一定的进口依赖,近年来随着国产技术进步,进口占比逐步下降。中国机床工具工业协会披露的数据显示,2023年中国磨床整体进口额达到6.6亿美元,2025年上半年磨床进口额为3.6亿美元,占中国金属加工机床进口总额的13.3%。这一占比相较于十年前已经下降超过20个百分点,反映出国产磨床替代进口的进程。
进一步拆解来看,进口磨床主要集中在精度要求极高的高端领域,比如用于航空航天发动机叶片加工的高精度成型磨床,国内产品的稳定性依然与海外龙头存在一定差距,因此进口需求依然存在。中低端磨床领域已经基本实现国产替代,进口需求极少,进出口市场的结构分化反映出国内数控磨床行业的技术发展阶段。
进口结构的变化也反映出国内下游制造产业的升级,下游客户对高精度磨床的需求增长,同时也对国产高端磨床提出了更高的技术要求,倒逼国内企业加大研发投入,进一步加快进口替代的步伐。进口依赖度下降的趋势会延续,高端领域的进口占比会逐步走低。
1.2.2 细分产品市场表现
2025年4月国内举办的国际机床展,集中展示了当前国内数控磨床行业的最新产品,不同细分品类的展品数量可以在一定程度上反映各细分领域的市场活跃度。展品数量越多,反映出该品类的市场需求越大,企业推出新品的积极性越高,当前国内数控磨床的细分品类主要包括工具磨床、平面类磨床、内外圆类磨床、螺纹磨床、无心磨床等,各品类的应用场景不同,市场规模也存在明显差异。
| 细分品类 | 展品数量(台) |
|---|---|
| 内、外圆类磨床 | 60 |
| 平面类磨床 | 50 |
| 工具磨床 | 55 |
| 螺纹磨床 | 16 |
| 无心磨床 | 9 |
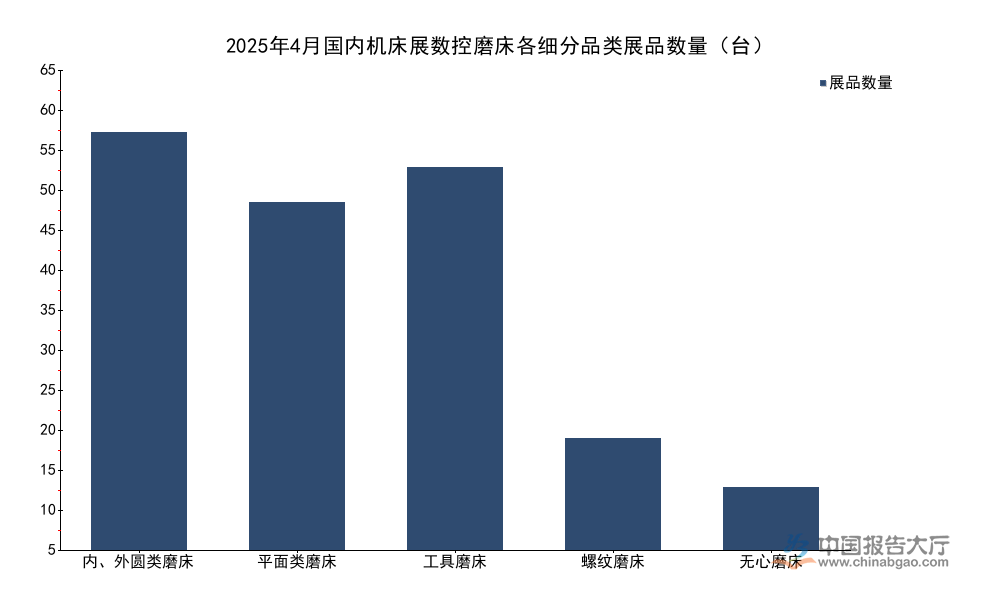
内、外圆类磨床展品数量最多,反映出该品类的市场需求最大,这与其下游应用领域广泛有关,内外圆磨床广泛应用于汽车零部件、轴承等大量制造领域,市场规模长期位居数控磨床各细分品类首位。无心磨床展品数量最少,主要因为该品类的市场规模较小,且技术门槛相对较低,市场已经趋于成熟,企业推出新品的动力不足。
工具磨床的展品数量仅次于内外圆磨床,反映出刀具加工领域对数控工具磨床的需求增长,这与国内刀具制造业的发展直接相关,国内刀具产业逐步向高端化升级,带动了专用数控工具磨床的需求增长,头部企业也在不断推出适配新需求的产品,推动细分市场规模扩大。
二、行业发展趋势研判
2.1 政策与技术导向
2.1.1 绿色转型发展要求
双碳目标下,工业领域的节能降碳已经成为明确的政策导向,《工业节能与绿色发展行动计划》明确提出,到2030年磨床产品的能耗降低目标为30%,这一要求对数控磨床行业的技术发展方向产生了深远影响。
数控磨床作为高能耗的金属加工设备,其运行过程中的能耗主要来自主轴系统、冷却系统等核心部件,降低能耗需要从核心部件的技术升级入手,比如采用高效率的主轴电机,优化冷却系统的设计,采用智能控制系统降低空载能耗等。当前头部企业已经开始布局节能型数控磨床产品,部分企业推出的新一代产品能耗已经下降超过15%,距离2030年的目标还有一定的提升空间。
绿色转型也带来了新的市场机会,下游高耗能制造企业为了完成自身的节能降碳目标,对节能型数控磨床的更新需求逐步增长,提前布局节能技术的企业将获得更多的市场份额。能耗降低目标本质上是推动行业技术升级的政策抓手,倒逼行业淘汰高能耗的落后产能,提升行业整体的技术水平。中小产能由于缺乏研发资金,难以完成节能技术升级,将会逐步退出市场,市场份额会进一步向头部企业集中,行业集中度将会进一步提升。核心技术依然掌握在头部企业手中,行业格局优化的趋势不会发生改变。
2.1.2 进口替代推进路径
进口替代是国内数控磨床行业的核心发展趋势,当前外圆无心磨床领域国产设备的进口替代率已经达到67%,相较于五年前提升了超过18个百分点,进口替代的速度正在加快。产品结构层面,数控型外圆无心磨床的占比相较于2020年提升了18个百分点,反映出国内磨床产品的数控化率正在快速提升,这也是进口替代能够快速推进的核心基础。
进口替代的推进路径呈现出从低精度到高精度、从中低端到高端的特征,当前中低端市场已经基本实现国产替代,未来进口替代的核心战场将集中在高端高精度磨床领域。国内头部企业近年来不断加大研发投入,在部分高端领域已经实现了技术突破,比如数控轧辊磨床领域,国内龙头企业的产品已经完全替代进口,占据了国内绝大多数市场份额。
航空航天、模具等领域对高端数控磨床的需求持续增长,为国内企业的技术突破提供了市场空间,下游客户也更愿意试用国产高端产品,进一步降低了国内企业的技术验证成本。海外龙头企业的产品价格较高,售后服务响应速度较慢,在中低端市场的竞争力已经逐步下滑,市场份额持续被国内企业抢占。进口替代率未来将会进一步提升,高端领域的突破速度一定程度上取决于国内企业的研发投入强度,仍有待观察。
2.2 中长期市场空间
2.2.1 全球磨床市场规模预测
全球磨床行业的市场规模保持稳定增长,2023年全球磨床行业的市场规模为57亿美元,行业机构预测,到2032年全球磨床市场规模将达到89亿美元,十年内的复合增长率保持在略高于全球制造业增速的水平,反映出磨床行业作为基础加工装备的稳定需求。
全球磨床市场的增长主要来自两个方面,一是新兴市场国家的制造业升级带来的新增需求,二是发达市场的设备更新需求,中国作为全球最大的制造业国家,是全球磨床最大的新增需求市场,贡献了全球磨床市场超过一半的新增需求。近年来全球制造业朝着精密化方向发展,对磨削加工的精度要求越来越高,下游客户对高端数控磨床的需求增长,带动磨床市场的平均价格提升,也推动了市场规模的增长。
全球经济波动会对制造业资本开支产生影响,进而影响磨床的市场需求,若全球制造业出现下行,磨床市场规模的增长速度可能会低于预期。国内磨床市场的增长速度高于全球平均水平,主要得益于国内制造业升级和进口替代的双重拉动,国内市场的增长是全球磨床市场增长的核心动力。
2.2.2 下游需求增长预期
数控磨床的下游需求主要集中在精密机械领域,行业机构预测,2026年到2032年全球外圆无心磨床在精密机械领域的下游需求复合年增长率为5.9%,高于全球磨床市场的平均增速,反映出精密机械领域对数控磨床的需求增长更快。
精密机械领域的发展主要得益于新能源汽车、航空航天、高端医疗器械等新兴产业的发展,这些产业对核心零部件的加工精度要求非常高,需要大量高精度数控磨床完成加工,因此带动了相关磨床产品的需求增长。新能源汽车产业的快速发展,对轴承、齿轮、电机轴等核心零部件的需求大幅增长,这些零部件都需要数控磨床进行精加工,带动了内外圆磨床、平面磨床等产品的需求增长。
航空航天产业对大型结构件和发动机零部件的加工需求,带动了高精度成型磨床、五轴联动数控磨床等高端产品的需求,这部分产品的附加值高,是国内头部企业重点突破的领域。高端医疗器械领域对骨科植入物、手术器械等产品的加工精度要求极高,也需要专用的数控磨床产品,国内企业已经开始开发相关专用产品,逐步打开市场空间。下游新兴产业的发展为数控磨床行业带来了新的增长机会,能够适配新兴产业需求的企业将获得更快的增长速度,行业分化将会进一步加剧。
核心洞察
- 国内头部数控磨床企业保持两位数营收增长,行业头部效应持续凸显
- 国产外圆无心磨进口替代率已达67%,高端领域仍有较大替代空间
- 下游精密制造需求复合增速达5.9%,带动行业中长期规模增长
如需获取完整数控磨床行业调研数据与定制化分析服务,可对接专业产业研究机构。


