中国报告大厅网讯,国内夹层玻璃属于特种玻璃深加工领域,是安全玻璃的核心品类。夹层玻璃由两片或多片玻璃之间夹入PVB、EVA等胶膜经热压而成,处于玻璃产业链中游深加工环节,上游对接浮法玻璃原片、胶膜原材料,下游覆盖建筑幕墙、汽车风挡、防弹安防等多个核心应用场景,下游需求波动直接传导至中游供给端,带动行业规模与结构持续调整。
一、产业供需格局分析
1.1 供给端产能产量变化
1.1.1 历年产量趋势
夹层玻璃的供给变化与下游消费需求深度绑定,改革开放后国内房地产行业的快速崛起带动夹层玻璃需求第一次爆发,2000年后汽车产业进入普及期,拉动夹层玻璃需求持续增长,近年新能源汽车产业的崛起带动功能性夹层玻璃需求进一步提升,推动整体产量持续扩张。国内权威统计机构披露的全国规模以上企业夹层玻璃产量数据口径统一,可信度较高,可完整反映近十年国内夹层玻璃供给变化趋势。2015年国内夹层玻璃产量已经突破8600万平方米,2015-2018年国内房地产进入深度调整周期,传统建筑类夹层玻璃需求下滑,汽车需求增速也进入放缓阶段,行业整体产量维持盘整态势,产量规模基本与2015年持平。2018年后,国内新能源汽车产业开始进入高速增长阶段,单车夹层玻璃使用面积持续提升,从传统燃油车的仅风挡使用夹层玻璃,逐步拓展到天窗、侧窗甚至后挡都使用夹层玻璃,带动行业需求快速增长,拉动产量持续攀升。
从现有数据观察,2021年国内夹层玻璃产量突破1.3亿平方米,较2018年增长超过50%,2024年产量进一步提升至15765.1万平方米,延续增长态势。普通PVB夹层玻璃的落后产能淘汰进程已经启动,据行业测算2024-2027年落后产能淘汰比例将达到15%-20%,淘汰落后产能后行业供给结构将进一步优化,头部企业的市场份额将进一步提升,行业整体盈利能力也将得到改善。普通PVB夹层玻璃的市场价格已经进入透明竞争阶段,国内山东区域经销商渠道5+0.76PVB+5国标产品含税均价为130元/㎡,行业整体毛利率维持在12%-15%区间,中小产能的盈利空间被持续压缩,退出预期较强。
| 年份 | 产量(万平方米) |
|---|---|
| 2015 | 8640.0 |
| 2018 | 8592.1 |
| 2021 | 13150.1 |
| 2024 | 15765.1 |
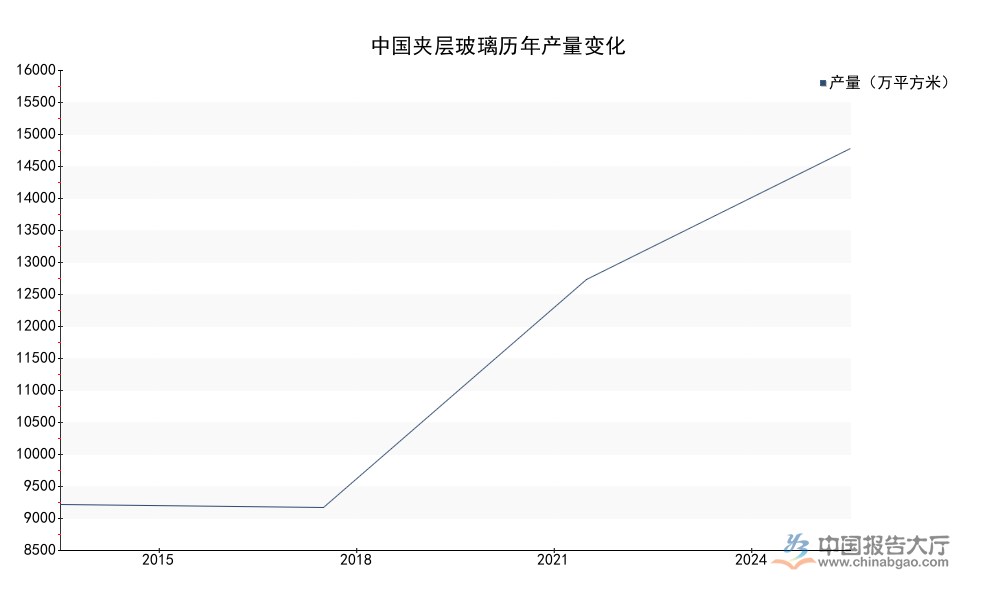
对比不同阶段数据,2015-2018年产量基本持平,对应当时下游房地产进入调整周期,汽车需求增速放缓,整体行业进入盘整阶段。2018年后产量持续提升,反映下游新能源汽车对高透、隔热等功能性夹层玻璃需求的拉动作用,产量增长的同时结构也在持续优化,高端产品占比逐年提升。
1.1.2 区域供给分布
国内夹层玻璃产业的区域分布和下游产业集群、上游原材料产地高度绑定,汽车制造产业集群往往会吸引夹层玻璃产能就近布局,玻璃原片主产区也会依托原材料成本优势吸引深加工产能聚集,头部企业的生产基地布局直接影响国内区域供给格局。福耀玻璃的核心生产基地布局在福建、重庆等地,信义玻璃的核心基地布局在广东、安徽等地,福莱特的核心基地布局在浙江、安徽等地,头部企业的布局直接带动对应区域产能增长。广东作为国内汽车产量第一大省,下游需求规模庞大,吸引了大量区域型中小夹层玻璃产能布局,进一步提升了广东的产量占比。
从产量占比数据观察,国内夹层玻璃供给端呈现明显的头部集中特征,前五大产区产量占比接近一半,其余产区分散布局,不同区域之间的占比差距较大,广东作为第一大产区,产量占比远超其他区域,福建依托头部企业基地布局位居第二,重庆、河北、广西紧随其后,整体分布和下游需求匹配度较高。
| 区域 | 产量占比(%) |
|---|---|
| 广东 | 24.64 |
| 福建 | 10.23 |
| 重庆 | 6.59 |
| 河北 | 4.67 |
| 广西 | 2.98 |
| 其他地区 | 50.89 |

广东作为国内汽车制造第一大省,同时拥有完整的玻璃深加工产业链配套,原材料采购、物流运输成本优势明显,产量占比接近四分之一,稳居全国第一。福建、重庆分别依托头部企业的核心生产基地形成产业聚集,占比均处于合理区间,整体供给端的区域分布和下游需求的区域分布基本匹配,不存在明显的供需错配问题。
1.2 需求端市场规模结构
1.2.1 国内需求规模变化
国内夹层玻璃的国内需求量2024年达到11074.6万平方米,对应整体市场规模达到217.17亿元,需求规模较十年前增长超过一倍,需求结构也发生了明显变化,传统建筑领域需求占比持续下滑,汽车领域尤其是新能源汽车领域需求占比持续提升。过去十年,建筑领域是夹层玻璃的第一大需求来源,主要用于建筑幕墙、落地窗、采光顶等场景,依托房地产行业的增长拉动需求快速扩张,2018年后房地产行业进入调整周期,新开工面积持续下滑,建筑领域夹层玻璃需求也进入低速增长阶段,部分年份甚至出现负增长。
与之形成对照的是,汽车领域夹层玻璃需求持续高速增长,传统燃油车仅前风挡使用夹层玻璃,单车夹层玻璃使用面积约1.5平方米,新能源汽车为了提升驾乘体验,大量采用全景天幕,侧窗、后挡也逐步更换为夹层玻璃,部分车型单车夹层玻璃使用面积超过5平方米,是传统燃油车的三倍以上,随着新能源汽车渗透率持续提升,国内汽车领域夹层玻璃需求年复合增速超过15%,已经超过建筑领域成为第一大需求来源。安防领域的防弹夹层玻璃需求也维持稳定增长,主要用于金融机构营业网点、高端住宅、公务车辆等场景,需求规模虽然不大,但毛利率远高于普通产品,是不少细分领域企业的核心利润来源。
1.2.2 出口市场变动
国内夹层玻璃行业凭借完整的产业链配套、成本优势,出口规模近年实现快速增长,2021年国内夹层玻璃出口量为1022.08万平方米,2024年出口量已经达到4706.3万平方米,三年间出口量增长超过3.6倍,出口占国内总产量的比例提升至近30%,出口已经成为拉动国内夹层玻璃需求增长的核心动力之一。这背后一方面是全球新能源汽车产业产能持续扩张,海外本土夹层玻璃产能不足,依赖中国进口满足需求,另一方面国内夹层玻璃产品性价比优势突出,同等质量下价格较海外产品低20%-30%,竞争力较强。
进一步拆解出口结构,高端功能性夹层玻璃出口增速远高于普通产品,不少头部企业已经进入海外主流整车厂商的供应链体系,订单规模持续增长,出口业务的毛利率也高于国内市场,带动头部企业整体盈利水平提升。不排除未来海外贸易政策变化会对出口产生一定影响,但整体来看,国内产品的竞争力已经形成,出口增长的趋势仍将维持一定时间,出口市场的拓展也为国内夹层玻璃企业提供了新的增长空间,缓解了国内传统需求增速放缓的压力。
二、竞争与技术发展态势
2.1 市场竞争格局
2.1.1 头部企业经营表现
国内夹层玻璃市场的参与者主要分为三类,一类是福耀玻璃、信义玻璃、福莱特等覆盖全产业链的大型上市玻璃企业,这类企业拥有浮法玻璃原片、胶膜、深加工一体化生产能力,成本优势明显,品牌认可度高,主要供应主流整车厂商、大型房地产企业,占据了国内大部分中高端市场份额;第二类是区域型中小深加工企业,这类企业大多没有原片生产能力,从外部采购原片和胶膜进行加工,主要供应本地中小建筑项目、维修市场,产品以普通夹层玻璃为主,价格竞争激烈;第三类是专注高端细分领域的专精特新企业,这类企业主要专注防弹玻璃、特种隔热玻璃等细分领域,深耕细分市场,盈利能力较强,2023-2024年国内共有7家夹层玻璃领域的专精特新企业完成Pre-IPO轮融资,平均估值达到18亿元,资本认可度较高。
头部企业作为行业的核心参与者,经营数据直接反映行业整体发展态势,三家国内核心头部玻璃企业2025年上半年夹层玻璃相关营业收入数据如下:
| 企业名称 | 2025年上半年营业收入(亿元) |
|---|---|
| 福耀玻璃 | 214.50 |
| 信义玻璃 | 98.21 |
| 福莱特 | 77.37 |

福耀玻璃依托汽车玻璃的核心优势,营收规模遥遥领先,其汽车玻璃业务中夹层玻璃占比达到91.10%,业务聚焦度远高于同行。信义玻璃依托建筑玻璃与汽车玻璃双板块布局,营收规模位居第二,福莱特依托光伏玻璃的品牌优势延伸至夹层玻璃领域,业务增速较快。福莱特2025年上半年夹层玻璃业务毛利润达到10.87亿元,毛利率为14.05%,和行业平均水平基本一致,头部企业凭借一体化优势,毛利率略高于中小产能。
2.1.2 国产化率水平
国内夹层玻璃行业发展时间较长,技术成熟度较高,国内企业已经覆盖所有细分产品领域,2024年国内市场中国产企业的市场占有率达到98.75%,外资企业仅在极少数高端特种夹层玻璃领域占有不到1.25%的市场份额,整体国产化程度已经处于极高水平。这意味着国内夹层玻璃供应完全可以满足国内市场需求,不存在卡脖子风险,仅高端SGP中间膜等原材料领域仍有较大比例依赖进口,国内企业已经在推进国产化替代,进程正在加快。
国产企业的竞争力不仅体现在国内市场,在出口市场也已经占据绝对优势,国内出口的夹层玻璃几乎全部为本土企业生产,外资企业在华产能占比极低,也进一步印证了国产企业的竞争力。高端功能性产品领域,国产企业的技术水平也在快速追赶,部分产品的性能已经达到国际先进水平,价格优势明显,逐步替代进口产品,进一步提升国产化率。
2.2 高端产品技术迭代
2.2.1 国产SGP膜替代进展
SGP(离子聚合中间膜)夹层玻璃是高端建筑、汽车领域常用的高端产品,相比传统PVB夹层玻璃,SGP夹层玻璃的强度更高、安全性更好、光学性能更优,广泛用于超大尺寸建筑幕墙、新能源汽车天幕等场景,此前国内SGP胶片主要依赖进口,进口价格较高,推高了SGP夹层玻璃的生产成本,限制了其应用范围。2022-2023年SGP胶片进口均价同比涨幅达到8%,进一步提升了国内企业推进国产化替代的动力,不少国内企业已经投入研发和产能建设,推进SGP胶片国产化。
据行业测算,SGP夹层玻璃产线静态回收期约为4.2年,投资回报周期处于制造业合理区间,吸引了不少国内企业布局产能。头部企业芜湖基地的快速层压线已经实现技术突破,生产节拍达到120秒,能耗下降42%,良品率提升3.7个百分点,生产效率的提升进一步压缩了高端SGP夹层玻璃的生产成本,推动高端产品价格下行,扩大了应用场景。预计2026年底国内SGP中间膜国产化率将达到30%,替代进程加快。
2.2.2 功能化产品方向
夹层玻璃行业的产品升级方向主要是功能化,围绕下游新能源汽车、高端建筑的需求,开发低透隔热、防紫外线、隔音、防弹等功能性产品,其中低透隔热夹层玻璃是新能源汽车天幕的核心产品,近年需求增长最快,已经成为行业的核心利润增长点。针对新能源汽车天幕的需求,低透隔热夹层玻璃已经形成明确的参数标准,太阳能总透过率不超过20%,可见光透过率不超过15%,辐射率不超过0.5,可有效降低车内温度,减少空调能耗,提升驾乘体验,符合新能源汽车的节能需求,被越来越多的整车厂商采用。
高端“超级玻璃”作为功能化夹层玻璃的代表产品,预计2026年市场价格将达到350元/平方米,价格是普通PVB夹层玻璃的2.7倍左右,毛利率超过30%,远高于传统产品,利润空间巨大,吸引了不少头部企业投入研发和产能布局。头部券商给予超级玻璃业务35倍PE估值,对相关上市企业的目标价提升幅度达到28%,反映了资本对高端产品增长前景的认可。功能化产品的升级也推动行业整体盈利水平提升,带动行业从价格竞争转向技术竞争,推动行业高质量发展。
核心洞察
- 国内夹层玻璃总产量突破15765万平方米,新能源汽车拉动行业持续增长
- 广东产区产量占比达24.64%,产业集群效应凸显
- 高端功能产品国产化加速,利润率超传统产品两倍
如需获取完整数据报告与定制化调研,可联系专业产业研究机构获取对应服务。


