钨钢铣刀(又称整体硬质合金铣刀)作为精密切削加工的核心耗材,其市场波动与上下游产业运行高度绑定,需要结合钨行业全产业链数据展开研判。国家统计局数据显示,2025年4月全国规模以上工业增加值同比增长6.1%,环比增长0.22%,1-4月累计同比增长6.4%,整体工业生产保持平稳扩张态势,为刀具耗材市场提供了基础支撑。
一、产业链供需格局
1.1上游供给端态势
1.1.1钨原料开采管控现状
我国是全球最大的钨资源生产国与消费国,自然资源部对钨矿实施长期保护性开采总量控制政策,通过设定年度开采指标避免无序开采,维护行业供需稳定。2024年全年钨矿开采总量控制指标为114000吨,指标规模较近年保持稳定,体现了政策层面稳供给的核心导向。中国钨业协会公布的2024年全行业运行数据显示,全年钨精矿产量为13.05万吨,超出开采控制指标的部分主要来自二次资源回收,也就是废旧钨制品的再生冶炼,这一供给结构已经维持多年,再生钨占比稳定在两成左右,一定程度上补充了原生钨供给的不足,缓解了开采管控对下游加工环节的原料约束。
仲钨酸铵(APT)作为钨冶炼环节的核心中间产品,2024年产量达到12.9万吨,整体供需处于紧平衡状态,原料价格的波动逐步向中下游传导,钨钢铣刀作为硬质合金下游的高附加值产品,原料成本占比约在六成到七成左右,上游供给的稳定性直接影响生产企业的成本管控能力。近年来,再生钨占比逐步提升,一定程度上平抑了原生钨供给波动对下游的影响,但再生钨的品质稳定性仍弱于原生钨,高端钨钢铣刀生产仍以原生钨原料为主,因此上游开采管控政策仍是影响行业成本的核心因素。
1.1.2硬质合金环节盈利结构
2024年中国钨行业整体实现主营业务收入1350亿元,利润总额134亿元,利税总额141亿元,行业整体运行保持平稳,下游加工环节中,硬质合金产量达到5.8万吨,钨材产量1.72万吨,细钨丝产量1500亿米,硬质合金作为钨钢铣刀的直接原材料,其产量增长直接对应下游刀具产能的扩张,2024年硬质合金产量较上年保持稳定增长,增速和下游精密制造需求增速基本匹配,行业整体不存在大规模产能过剩的情况。
钨行业不同环节的盈利差异,由资源属性、加工门槛和市场竞争程度共同决定,上游矿山环节依托资源垄断优势获得更高的利润率,中游冶炼环节进入门槛较低,竞争充分,利润率长期处于低位,下游加工环节中,不同品类的盈利水平也存在明显分化。钨钢铣刀属于硬质合金深加工品类,其利润率水平高于普通硬质合金毛坯,国内头部企业通过涂层工艺、精度控制等技术壁垒,能够获得高于行业平均的盈利水平。
| 环节 | 利润率(%) |
|---|---|
| 全行业平均 | 10 |
| 上游矿山 | 26 |
| 中游冶炼 | 2 |
| 硬质合金 | 8 |
| 下游钨材 | 12 |
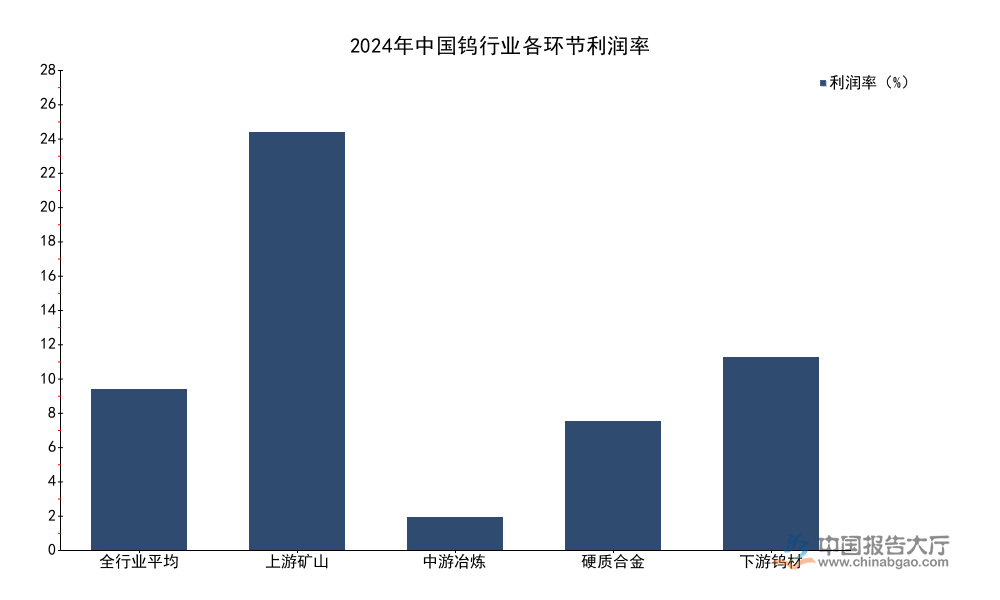
这一盈利结构反映了钨行业资源端溢价显著的特征,中游冶炼环节的低利润也说明行业整体附加值向上游集中,下游硬质合金加工环节中,钨钢铣刀作为深加工产品,其利润空间高于普通硬质合金毛坯,也吸引了更多本土企业向高端刀具领域延伸产能。后续随着更多企业进入高端铣刀市场,行业整体利润率可能会出现缓慢下移,这一变化仍有待观察。
1.2下游需求端支撑
1.2.1金属切削机床产量增长拉动
钨钢铣刀属于消耗类刀具,每台新出厂的金属切削机床通常会配套1-5套不等的铣刀,现有在用机床每年也需要消耗2-4套铣刀用于更换,所以机床存量和增量市场共同构成了钨钢铣刀的需求盘,增量市场的增长直接带动需求增量,存量市场的需求则相对稳定。钨钢铣刀的需求和金属切削机床的产量直接相关,作为机床配套的核心切削耗材,刀具的消耗随机床开工率和产量的增长同步提升,我国金属切削机床产业在2025年保持较快增长,国产替代进程加快,本土机床产量的提升直接带动本土钨钢铣刀需求的增长。
国家统计局公布的2025年4月规模以上工业运行数据显示,不同行业的工业增加值增速存在明显分化,通用设备制造业增速高于规模以上工业平均水平,金属切削机床产量保持双位数增长,累计增速超过16%。
| 行业 | 同比增速(%) |
|---|---|
| 规模以上工业整体 | 6.1 |
| 通用设备制造业 | 7.8 |
| 专用设备制造业 | 3.7 |

通用设备制造业的高增速,直接带动了上游加工耗材的需求增长,专用设备制造业增速低于平均,主要受部分传统下游行业投资放缓影响,整体来看,和钨钢铣刀关联度更高的通用设备板块增长动能充足,为刀具市场需求提供了稳定支撑。
| 统计区间 | 产量(万台) |
|---|---|
| 2025年4月 | 7 |
| 2025年1-4月累计 | 26 |

| 统计区间 | 同比增速(%) |
|---|---|
| 2025年4月 | 15.6 |
| 2025年1-4月累计 | 16.8 |

2025年以来金属切削机床增量市场的双位数增长,直接带动钨钢铣刀市场需求保持10%以上的增长,一定程度上抵消了部分传统制造领域需求下滑的影响。国产金属切削机床的均价和配套刀具国产化率正在逐步提升,过去高端机床大多配套进口铣刀,现在越来越多的国产机床开始配套本土生产的钨钢铣刀,进一步放大了本土企业的需求增量。本土机床产量增长对本土钨钢铣刀需求的拉动效应,要高于进口机床,这也是本土刀具企业近年快速增长的核心动力之一。
1.2.2高端制造细分需求变化
除了通用金属切削机床的需求拉动,新能源汽车、航空航天、消费电子等高端制造领域的增长,为高端钨钢铣刀带来了新增量,这些领域对铣刀的精度、耐磨性、涂层寿命要求更高,产品附加值也更高,例如新能源汽车电池托盘加工、电机铁芯加工,都需要大量高精度平底钨钢铣刀,消费电子领域的芯片封装、外壳加工,需要小型微径钨钢铣刀,这类产品的毛利率通常比普通铣刀高出20-30个百分点,市场空间广阔。
近年来,我国高端制造产业规模不断扩张,进口替代需求迫切,过去高端钨钢铣刀市场主要被欧美日韩企业占据,本土企业凭借成本优势和本地化服务优势,逐步实现进口替代,市场份额不断提升,部分头部企业的高端产品占比已经超过四成,带动企业整体盈利水平提升。该维度权威公开数据暂缺,基于产业链调研逻辑,高端钨钢铣刀的进口替代空间仍超过百亿元,本土企业仍有较大的扩张空间,技术积累较快的企业能够获得更高的增长速度。
不同细分领域的需求特征存在差异,新能源汽车领域对成本敏感度较高,更倾向于选择性价比更高的本土产品,因此需求释放速度更快,航空航天领域对产品稳定性要求极高,进口替代速度相对较慢,但一旦实现突破,客户粘性较高,能够长期稳定贡献营收。
二、市场竞争与价格趋势
2.1国内头部企业竞争格局
2.1.1上市刀具企业盈利表现
国内钨钢铣刀市场的竞争格局呈现分层竞争的特征,跨国企业凭借品牌和技术优势占据高端精密加工领域的主要份额,本土头部企业依托成本优势和快速响应的服务能力,在中高端市场逐步实现进口替代,中小微企业则在中低端通用市场通过价格竞争获取份额。欧科亿与华锐精密均为国内专注硬质合金刀具生产的上市企业,钨钢铣刀是两家企业的核心营收来源,两家企业2025年的业绩预告明确披露了盈利水平,增长态势超出市场预期,其盈利变化能够反映本土钨钢铣刀企业的整体发展态势。
| 企业 | 归母净利润(亿元) |
|---|---|
| 欧科亿 | 0.96-1.1 |
| 华锐精密 | 1.8-2.0 |
| 企业 | 归母净利润同比增幅(%) |
|---|---|
| 欧科亿 | 67.53-91.96 |
| 华锐精密 | 68.29-86.99 |

两家头部企业的净利润增速均超过67%,反映出本土钨钢铣刀企业在进口替代过程中获得了快速的业绩增长,相较于行业平均水平,头部企业凭借规模效应和技术优势,获得了更高的增速和盈利水平,后续会有更多资本进入这一领域,推动行业集中度进一步提升。从产品结构来看,两家企业的钨钢铣刀产品占营收比重均超过五成,其中高端产品占比逐年提升,高端产品的毛利率更高,带动企业整体毛利率水平维持在35%以上,高于行业平均水平,这也是净利润保持高速增长的核心原因。两家企业近年来都在推进产能扩张,新增产能匹配市场需求增长,也支撑了营收和利润的增长,产能利用率维持在较高水平,不存在大规模产能闲置的情况。头部企业的增长也带动了国内钨钢铣刀行业整体技术水平的提升,推动行业整体向高端化方向发展,过去本土企业只能批量生产中低端产品,现在已经能稳定供应大部分中端和部分高端产品,产品竞争力不断提升。
2.2区域市场价格走势
2.2.1温岭工量刃具价格变动
温岭是国内规模最大的工量刃具产业集群和集散中心,聚集了数千家工量刃具生产和贸易企业,钨钢铣刀是当地的核心产品之一,当地产出的钨钢铣刀覆盖高中低各个品类,销往全国各个下游制造领域,温岭发布的工量刃具价格指数覆盖了当地主流交易品种,能够真实反映国内市场的价格变动趋势,钨钢铣刀作为刃具品类的核心组成部分,其价格变动趋势和整体刃具价格变动趋势保持高度一致,价格指数的变化能够反映国内市场供需关系的变化。2025年以来,上游原料价格稳中有升,下游需求保持增长,推动刃具价格逐步上行,第三季度以来,工量刃具价格指数保持连续上涨的态势,体现了需求增长带动下的价格稳中有升。
| 统计时间 | 价格指数(点) |
|---|---|
| 2025年7月(下半月) | 112.95 |
| 2025年8月 | 113.48 |
| 2025年9月 | 114.25 |

连续三个月的价格上涨,体现了国内钨钢铣刀市场供需紧平衡的状态,需求增长拉动价格逐步上行,这一走势和上游硬质合金价格变动趋势基本一致,也和下游金属切削机床产量增长的趋势相吻合,后续价格能否维持上涨走势,仍取决于下游需求的持续性和上游原料供给的变化。价格指数的变动也反映了市场结构的变化,高端钨钢铣刀的价格涨幅高于普通产品,因为高端产品需求增长更快,本土企业高端产品占比提升,也带动了整体价格中心的上移,过去市场上中低端产品占比高,拉低了整体均价,现在高端产品占比逐步提升,整体价格水平也逐步上行,这一结构变化也带动了行业整体营收规模和利润水平的提升。不同细分品类的价格变动存在差异,用于新能源汽车领域的高精度铣刀价格涨幅高于行业平均,这也反映了细分需求结构的变化,后续高端产品占比进一步提升,带动整体价格继续保持温和上涨。
如需获取定制化产业研究服务可联系专业机构对接,核心洞察:
- 钨矿开采总量管控维持紧供给,行业成本支撑稳定
- 金属切削机床增长带动需求,高端进口替代空间充足
- 头部企业盈利高速增长,行业集中度逐步提升



