中国报告大厅网讯,方解石作为碳酸钙类矿物的核心品类,是国内建材、化工、塑料、光学领域重要的基础填料与原材料,方解石市场分析的核心逻辑围绕资源禀赋、供需匹配与竞争格局展开。近年国内矿产资源管控政策趋严,方解石行业供给结构与竞争格局发生明显变化,行业逐步向规模化、高端化方向发展。
一、方解石行业供需格局
1.1 供给端发展现状
1.1.1 资源储备与开采管控
国内方解石资源主要集中分布在华南、西南地区,广西、贵州、湖北是国内核心资源产区,各地自然资源主管部门出台的矿产资源规划,明确了方解石的开采管控要求,对最低开采规模、重点开采区、开采规划区块都做了清晰划分,小型零散矿山逐步被清退,行业准入门槛持续提升。广西凌云县截至2020年底保有方解石资源量419.4万吨,是广西境内规模适中的方解石矿区。广西鹿寨县某方解石矿山设计生产能力为5万吨/年,2020年因项目尚未正式投产,当年产量与矿业产值均为零,反映出国内部分新建方解石矿山存在投产周期滞后的情况。
贵州望谟县截至2020年底仅有1座方解石矿山,2021-2025年规划明确方解石最低开采规模为6万吨/年,划定的方解石重点开采区面积达126.10平方千米,规划设置2个开采规划区块,整体来看,贵州望谟县方解石资源开发仍处于起步阶段,后续供给释放空间较大。环保政策与矿产资源管控政策的趋严,使得方解石行业的供给增量主要来自规划内的合规大型矿山,小型零散矿山的退出使得行业供给稳定性不断提升,资源禀赋较好的核心产区逐步形成产业集群,吸引下游加工企业落地,进一步推动产业链一体化发展。
1.1.2 产量价格变化
不同品类方解石的应用场景存在差异,增长表现也有所分化,按产品定位可分为大理石型方解石与大晶体方解石两类,前者主要用于加工通用填料粉体,广泛应用于传统建材化工领域,后者多用于高端光学器件与食品医药级碳酸钙原料,两类产品近年的同比增长数据呈现出不同的走势。2023年国内两类产品的增长数据已经落地,2024年的增长数据反映了当年行业的实际变化,需求增速与产量增速的差异能够反映行业供需的紧平衡状态,不同品类的结构变化也能体现下游需求的转移方向。
| 时间 | 细分品类 | 产量同比 | 需求同比 | 市场规模同比 |
|---|---|---|---|---|
| 2023 | 大理石型方解石 | 3.0 | 3.7 | 8.0 |
| 2023 | 大晶体方解石 | 2.6 | 4.2 | 7.5 |
| 2024 | 大理石型方解石 | 2.9 | 2.4 | 6.5 |
| 2024 | 大晶体方解石 | 3.0 | 3.0 | 1.0 |
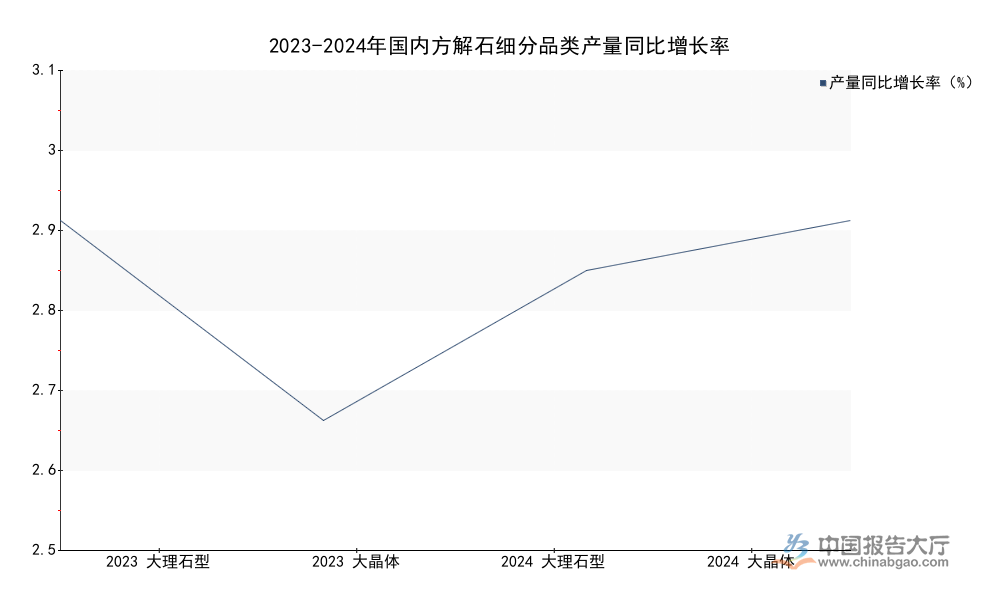
两类品类的增长走势在2024年均出现放缓,大晶体方解石的市场规模增速下滑幅度明显大于大理石型方解石,这背后可能和高端光学领域下游消费电子需求波动有关,大理石型方解石依托传统建材、塑料领域的稳定需求,增速仍维持在相对较高区间,反映出传统下游需求仍是行业增长的核心支撑。价格层面,湖北2025年11月的方解石价格显示,纯度98%的原矿均价为213元/吨,同纯度白度90-94%的精矿均价为515元/吨,精矿价格约为原矿的2.4倍,反映出加工环节的溢价空间。方解石的价格核心影响因素为碳酸钙纯度与白度,纯度越高、白度越高,产品价格越高,高端产品的溢价空间远高于普通原矿,这也推动国内加工企业不断提升选矿加工技术,抢占高端市场份额。整体产量层面,2024年国内方解石原石产量达到2800万吨,近年产量维持稳定增长,增速和宏观经济增速保持一致,说明行业增长和下游制造业需求绑定程度较深,宏观经济波动对行业产量影响较为明显。
1.2 需求端发展特征
1.2.1 国内需求规模结构
国内方解石行业整体需求量在2019年为2755万吨,2024年达到3200万吨,五年间年均复合增长率约为3%,增长走势平稳,和产量增长基本匹配,整体需求略高于产量,缺口主要依靠进口少量高品位方解石补充,国内高品位方解石资源基本能够满足下游需求,进口依赖度较低。下游需求结构中,建材领域占比最高,约占总需求量的40%左右,其次是塑料、涂料领域,合计占比约35%,光学、食品医药领域占比虽然较低,但增速快于传统领域,附加值也更高,是行业内企业布局的重点方向。
近年来,食品医药级碳酸钙领域需求快速增长,带动高品位方解石需求提升,新疆和硕县某企业新建食品添加剂碳酸钙项目,设计产能为5万吨/年食品添加剂碳酸钙,配套3000吨/年碳酸钙颗粒剂产能,截至2025年3月累计生产食品级碳酸钙粉体4000吨,单位产值远高于普通填料级方解石粉体,反映出高端产品的盈利优势。随着国内食品医药、新能源等领域对高端碳酸钙需求的不断提升,高品位方解石资源的价值不断凸显,拥有高品位方解石资源的企业逐步向产业链下游延伸,布局高端加工环节,提升产品附加值,行业产品结构不断优化,低端普通填料产品竞争激烈,高端高附加值产品供给不足的结构特征逐步得到改善。
广西贺州作为国内碳酸钙产业核心聚集地,十四五期间规划碳酸钙及延伸产业链产值目标600亿元,贺州依托本地丰富的方解石资源,已经形成了从采矿、加工到下游应用的完整产业链,产业集群效应明显,带动了国内方解石行业的技术升级,区域品牌影响力不断提升。后续贺州将进一步整合区域内方解石资源,推动行业集中度进一步提升,打造全国性的高端碳酸钙生产基地。
二、方解石行业竞争与布局
2.1 行业竞争格局
2.1.1 国内行业集中度水平
国内方解石行业长期以来存在企业数量多、规模小、分散化经营的特征,近年来随着环保政策收紧、矿产资源管控趋严,小型不合规企业逐步退出市场,行业集中度不断提升,集中度提升趋势明确。集中度提升的核心动力来自两个方面,一是政策端的供给侧改革,淘汰了大量不符合环保要求、开采规模不达标的小型矿山,市场份额逐步向合规大型企业集中;二是龙头企业依托资金、技术、资源优势,不断整合行业资源,向下游延伸产业链,提升市场占有率,龙头企业多布局在核心资源产区,依托本地资源优势,降低生产成本,提升产品竞争力,逐步抢占中小企业的市场份额。
行业集中度提升也推动了行业整体技术水平的提升,龙头企业更加重视研发投入,不断提升选矿技术,生产更高纯度、更高白度的高端产品,满足下游高端领域的需求,行业整体盈利水平也随之提升。目前行业内的竞争格局呈现出区域分割的特征,不同核心产区的龙头企业占据本地市场主要份额,跨区域竞争主要集中在高端产品领域,普通原矿与填料产品因为运输成本占比较高,跨区域流通较少,区域垄断特征较为明显,这也使得新进入企业很难抢占现有龙头企业的市场份额,行业进入壁垒不断提升。
行业集中度提升还会推动产品价格的稳定性,减少低价恶性竞争,行业整体盈利环境得到改善,后续随着小型企业的进一步退出,行业集中度仍有提升空间。部分头部企业会进一步整合跨区域的方解石资源,扩大市场范围,推动行业竞争格局进一步优化。
核心洞察
- 方解石行业供给端管控趋严,CR5超50%,集中度提升趋势明确
- 高端食品医药级方解石加工产品溢价空间大,成为行业核心增长极
- 华南西南核心产区产业集群效应凸显,产业链一体化趋势明显
如需获取方解石行业细分市场数据与定制化产业研究服务,可联系专业市场研究机构。



