中国报告大厅网讯,当前智能网联汽车作为汽车产业与ICT(信息通信技术)产业融合的核心赛道,竞争格局逐步从技术研发期转向商业化落地期,区域政策差异、基础设施配套进度直接影响不同玩家的竞争优势,产业资源逐步向政策配套完善、产业基础雄厚的区域集中。
一、产业支撑体系现状
1.1 地方产业扶持政策
1.1.1 核心奖励参数梳理
国内智能网联汽车产业竞争中,地方政府的扶持力度是决定区域产业集聚度的核心变量之一,上海作为国内智能网联汽车测试与商业化落地的先行区,嘉定区作为核心承载区,2025年出台的细化扶持政策覆盖产业规模、测试、车型认证多个维度,政策参数直接反映地方政府对产业的支持强度,不同维度的奖励上限与门槛清晰呈现政策倾斜方向,针对企业规模增长、高阶自动驾驶车型落地、测试与示范应用均设置了阶梯式奖励,可清晰观察地方产业竞争的政策抓手。
| 政策维度 | 参数类型 | 核定数值 | 单位 |
|---|---|---|---|
| 首次升规企业 | 奖励上限 | 30 | 万元 |
| 规模突破企业 | 奖励上限 | 200 | 万元 |
| 智能网联汽车测试 | 奖励比例上限 | 50 | % |
| 智能网联汽车测试 | 奖励金额上限 | 500 | 万元/年 |
| 无人驾驶示范里程 | 奖励标准上限 | 8 | 元/公里 |
| L3及以上公告车型 | 奖励上限 | 500 | 万元 |
| L4及以上车型应用 | 奖励门槛 | 100 | 辆 |
| L4及以上车型应用 | 奖励上限 | 1000 | 万元 |
对比国内其他地区同类政策,嘉定区对L4级自动驾驶车型应用的奖励上限高于多数国内同类产业园区,反映出上海对高阶自动驾驶落地的资源倾斜,针对测试环节的按里程补贴也降低了企业的前期研发测试成本,这类政策直接拉动区域内企业的落地意愿,逐步推动嘉定形成产业集聚效应,一定程度上拉开了与其他配套不足区域的竞争差距。进一步拆解嘉定区的政策体系,覆盖了企业从孵化到规模化增长,再到研发测试,最后到车型落地的全生命周期,对于初创企业来说,首次升规的奖励以及规模突破后的阶梯奖励,可以一定程度上缓解企业早期的现金流压力,对于整车企业来说,高阶自动驾驶车型的高额奖励直接对冲了研发投入,测试环节的比例补贴进一步降低开放道路测试的成本,这类全链条支持使得嘉定在吸引企业落地方面具备显著优势,截至2025年,上海智能网联汽车整体市场规模达到5000亿元,产业规模的快速扩张离不开这类细分政策的持续推动。
1.2 车路协同基础设施布局
1.2.1 区域建设进度对比
车路协同是智能网联汽车落地的核心基础设施,不同区域基于自身产业规划的目标不同,基础设施建设进度、产业规模目标存在明显差异,国内多个汽车产业核心集群都在2023-2025年出台了对应的产业发展方案,明确了到2025年的建设与产业规模指标,梳理不同区域的核心指标可观察当前国内智能网联汽车产业的区域布局差异,头部区域的目标完成情况直接影响后续全国竞争格局的走向。
| 区域 | 指标 | 核定数值 | 单位 |
|---|---|---|---|
| 武汉经开区 | 整车产量 | 150 | 万辆 |
| 武汉经开区 | 新能源汽车产量 | 60 | 万辆 |
| 武汉经开区 | L2级及以上装配率 | 80 | % |
| 武汉经开区 | C-V2X终端新车装备率 | 50 | % |
| 成都 | 自动驾驶测试里程 | 1000 | 万公里 |
| 深圳 | 示范运营车辆数量 | 1000 | 辆 |
武汉经开区作为国内传统汽车产业转型的核心区域,对新能源与智能网联汽车的渗透率目标设定高于行业平均水平,测试里程与示范运营规模的指标也反映出成都、深圳这类新造车势力集聚区域对商业化落地的重视,不同区域的指标差异背后是产业基础与发展路径的区别,传统汽车基地侧重产能升级,新兴基地侧重商业化落地测试。除上述已列核心指标,浙江省在2025年出台了2025-2027年的产业发展行动方案,明确到2027年要实现本地配套率提升10个百分点,新增60家专精特新“小巨人”企业,5家单项冠军企业,培育1000名高技能人才,招引100名领军人才,实施50项智能网联汽车领域项目,软件产业营业收入达到100亿元,绍兴市明确到2026年车路协同设备部署道路总里程达到100公里,这些中长期规划反映出国内不同层级区域对智能网联汽车产业的布局节奏,长三角地区作为国内ICT产业与汽车产业融合的核心区域,已经形成了从上海的核心研发示范,到浙江的零部件配套与人才培育的完整产业链,这一布局进一步强化了长三角在智能网联汽车产业的竞争优势,对比其他区域,长三角的政策体系不仅覆盖短期的落地奖励,也覆盖中长期的产业链配套与人才培育,从长期来看,这会逐步拉大与其他区域的产业差距。
二、市场竞争格局现状
2.1 产品端智能化竞争
2.1.1 乘用车智能化指数拆解
产品端的竞争核心是智能化功能的落地,当前国内乘用车市场智能化水平已经形成清晰的分维度评估体系,乘联分会与安路勤从整车智能化、智能座舱、智能驾驶、舱外智能四个维度发布了2025年12月的评估指数,指数范围为0-100,数值越高代表智能化水平越高,拆解四个维度的指数可观察当前国内智能网联汽车产品竞争的侧重点,梳理哪些细分功能已经实现较高水平,哪些仍处于发展初期。
| 细分维度 | 指数值 |
|---|---|
| 整体乘用车智能化 | 38.7 |
| 智能座舱 | 41.0 |
| 智能驾驶 | 41.5 |
| 舱外智能 | 24.4 |
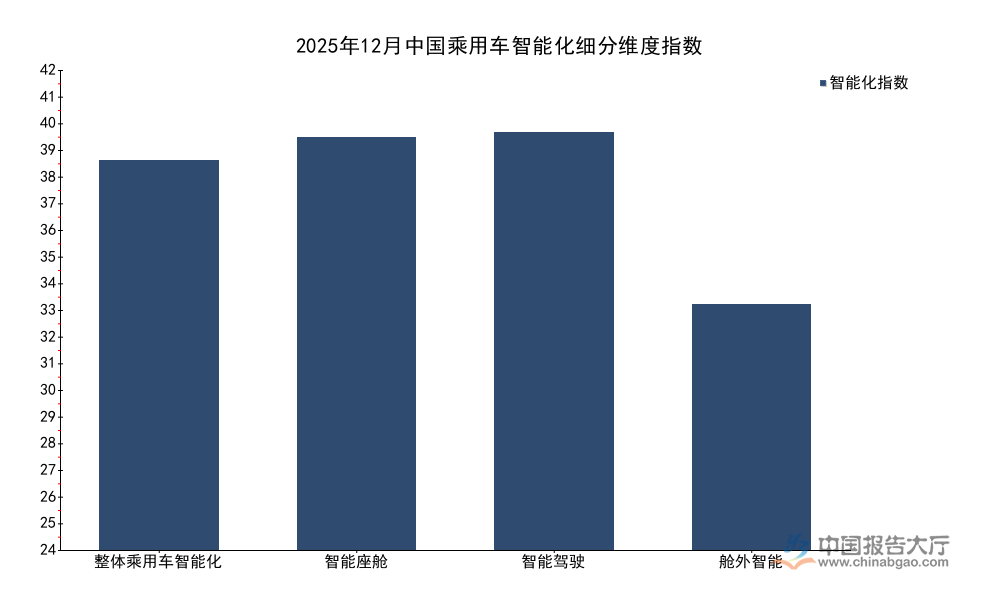
当前国内乘用车智能化整体处于中等水平,智能座舱与智能驾驶维度的指数明显高于舱外智能,反映出行业竞争当前主要集中在舱内体验与驾驶辅助功能升级,舱外智能化相关的车路协同、V2X交互功能落地仍然不足,这与当前车路协同基础设施覆盖范围有限直接相关,后续随着路侧设备的逐步落地,舱外智能化有望成为新的竞争焦点。智能驾驶指数达到41.5,略高于智能座舱的41.0,反映出当前行业对智能驾驶功能的重视程度已经超过了座舱体验,这和行业长期将自动驾驶作为智能网联汽车核心竞争力的认知一致,两者的差距非常小,说明当前座舱仍然是用户感知智能化最直接的环节,多数车企也将智能座舱作为差异化竞争的卖点,舱外智能只有24.4,远低于其他三个维度,这背后一方面是用户对舱外智能的感知度较低,另一方面也和当前车路协同基础设施覆盖不足有关,多数新车不需要配备舱外智能相关的V2X模块,也就拉低了整体的舱外智能指数,随着C-V2X技术的逐步成熟,越来越多的新车型开始标配C-V2X终端,武汉经开区2025年C-V2X终端新车装备率已经达到50%,未来随着路侧设备的逐步普及,舱外智能指数有望逐步提升,也会成为新的竞争维度。
2.2 商业化落地竞争
2.2.1 无人驾驶出租车运营规模
商业化落地是智能网联汽车竞争的终极体现,无人驾驶出租车作为高阶自动驾驶的核心商业化场景,当前已经在中美两国进入小规模落地运营阶段,运营规模直接反映不同市场的商业化进度,对比中美两国当前的运营规模可观察两国在商业化落地层面的差异,同时也能看到长期规划下的增长空间,当前全球范围内都处于商业化探索期,规模差异背后是政策监管、技术路线、用户接受度的多重影响。
| 区域 | 时间 | 运营数量 | 单位 |
|---|---|---|---|
| 中国 | 2025年底 | 约5000 | 辆 |
| 美国 | 2025年底 | 1800 | 辆 |
| 美国 | 2030年底 | 35000 | 辆 |

2025年底中国无人驾驶出租车运营规模已经超过美国,这与中国国内宽松的政策监管、较大的出行市场需求直接相关,不排除部分区域为推动产业落地加快了示范运营的审批进度,后续随着技术的逐步成熟,到2030年美国市场预计将实现快速增长,两国的商业化进度仍存在一定的不确定性,仍有待观察后续技术迭代的速度。中国的运营规模领先,一方面是因为国内多个一线城市都开放了更大范围的示范运营区域,允许更多的测试车辆上路,另一方面,国内出行市场规模更大,企业也更愿意投入资源开展示范运营,获取路测数据,优化算法,反过来看,美国对无人驾驶出租车的监管更加严格,对安全的要求更高,一定程度上延缓了落地速度,美国头部自动驾驶企业的技术积累仍然深厚,长期增长空间仍然较大,当前全球无人驾驶出租车都还处于盈利探索阶段,小规模运营主要是为了积累数据,验证商业模式,尚未实现大规模盈利,因此当前的运营规模差异并不代表技术水平的绝对差异,只是商业化落地节奏的区别,不排除后续美国市场放开监管后实现快速增长,这一格局仍存在变化的可能。
想要获取更多智能网联汽车产业细分数据与深度报告,可联系专业产业研究机构定制分析。
核心洞察:
- 地方政策全链条支持推动长三角形成智能网联汽车产业集聚优势
- 当前产品竞争聚焦智能座舱与智能驾驶,舱外智能仍待基础设施配套
- 中国无人驾驶出租车落地规模领先美国,长期格局仍存不确定性


