钨钢铣刀又称硬质合金铣刀,是整体硬质合金旋转切削刀具,属于精密制造领域核心切削耗材,主要用于金属及硬质材料的切削加工,上游依托钨冶炼与硬质合金产业,下游对接数控机床(CNC)与各类精密制造场景。当前中国钨钢铣刀行业现状依托上游钨产业的供给管控与下游装备制造的复苏,呈现出利润向头部集中、价格稳步抬升的特征。国家统计局数据显示,2025年4月国内规模以上工业增加值同比增长6.1%,环比增长0.22%,2025年1-4月累计同比增长6.4%,其中通用设备制造业工业增加值同比增长7.8%,专用设备制造业同比增长3.7%,为钨钢铣刀需求增长提供了基础支撑。
一、钨钢铣刀产业链供给现状
1.1 上游原材料供给格局
1.1.1 国内钨资源管控与产量
钨是中国战略性矿产资源,长期实施开采总量控制政策,钨精矿作为钨钢铣刀生产的初始原材料,其供给规模直接影响中游硬质合金成本端波动。自然资源部公布2024年全年中国钨矿开采总量控制指标为114000吨,中国钨业协会公布同期全行业钨精矿产量13.05万吨,APT(仲钨酸铵,钨冶炼中间产品)产量12.9万吨,下游硬质合金产量5.8万吨,钨材产量1.72万吨,细钨丝产量1500亿米。中国钨产业各环节2024年产量呈现资源端受控、加工端稳定增长的特征,不同环节产量规模对应产业链层级分工,资源端开采受政策约束,加工端则根据下游需求调整产出。
| 产品环节 | 产量 | 单位 |
|---|---|---|
| 钨矿开采控制指标 | 11.4 | 万吨 |
| 钨精矿 | 13.05 | 万吨 |
| APT | 12.9 | 万吨 |
| 硬质合金 | 5.8 | 万吨 |
| 钨材 | 1.72 | 万吨 |
| 细钨丝 | 1500 | 亿米 |

资源端开采总量控制指标低于实际钨精矿产量,主要源于国内回收钨体系补充供给,符合中国钨产业运行的长期特征,加工端硬质合金作为钨钢铣刀的直接原材料,产量规模维持稳定增长,对应下游刀具制造需求的持续扩容,细钨丝等高端加工产品产量增长也反映国内钨加工产业的结构升级方向。
1.1.2 硬质合金产能与利润率
中国钨产业的利润分配长期呈现资源端占比最高、冶炼环节微利、加工端随技术含量提升利润回升的特征,这一格局既源于钨矿开采的资质管控与资源稀缺性,也源于冶炼环节产能过剩、竞争充分的市场结构,硬质合金作为钨钢铣刀的直接原材料,属于下游加工环节中的中高端品类,其利润率水平低于全行业平均,反映出普通硬质合金产能竞争激烈,高端用于刀具生产的超细晶硬质合金供给仍存在结构性缺口。部分头部企业生产的高端硬质合金利润率高于行业平均水平,这也是国内硬质合金企业向刀具终端延伸的核心动力。不同产业链环节由于资源属性、技术壁垒差异,盈利水平呈现明显分层。
| 产业链环节 | 平均利润率 |
|---|---|
| 上游矿山 | 26% |
| 中游冶炼 | 2% |
| 下游硬质合金 | 8% |
| 下游钨材 | 12% |
| 全行业平均 | 10% |
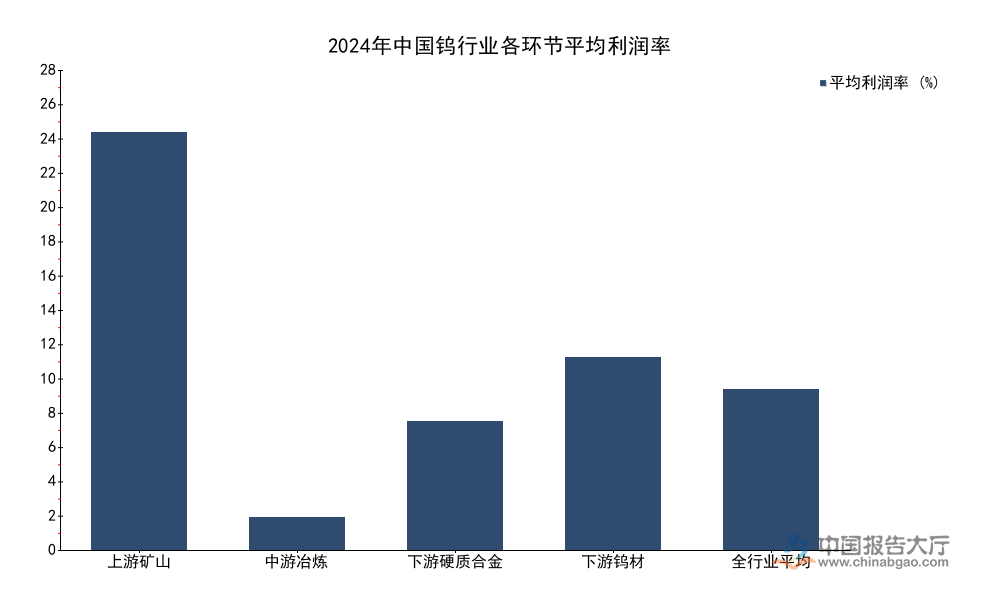
这一利润分化格局推动国内硬质合金企业加快向终端刀具产品延伸,头部企业纷纷扩产高端硬质合金铣刀产能,试图通过终端产品获取更高附加值,冶炼环节的低利润率也推动行业加快出清,中小企业逐步退出,推动产业链集中度进一步提升。
1.2 中游刀具制造竞争格局
1.2.1 国内头部企业盈利表现
国内钨钢铣刀行业长期被海外品牌占据中高端市场,近年来国内头部企业依托成本优势与技术进步,加快进口替代进程,产品逐步进入汽车、3C、航空航天等高端制造领域,2025年下游装备制造复苏带动刀具需求增长,头部企业的替代效应进一步放大,盈利增速明显高于行业平均水平。两家核心上市企业作为国内钨钢铣刀领域的第一梯队,业绩表现直接反映行业头部企业的增长态势。
| 企业名称 | 归母净利润同比增幅区间 |
|---|---|
| 欧科亿 | 67.53-91.96% |
| 华锐精密 | 68.29-86.99% |

两家头部企业的净利润增速均超过67%,反映国内钨钢铣刀进口替代的红利仍在释放,中高端市场份额持续向国内头部企业集中,行业增长的红利主要被头部企业获取,中小企业受技术、品牌限制,增长空间相对有限,有待观察进口替代进一步推进后的格局变化。
1.2.2 区域价格走势特征
钨钢铣刀属于工量刃具中的刃具品类,其价格走势受原材料成本、供需关系影响,温岭作为国内最大的工量刃具产业集群,其发布的价格指数能够反映国内钨钢铣刀市场的价格变动趋势,2025年第三季度价格指数连续三个月上涨,反映市场需求逐步回暖,成本端压力逐步向下游传导。刃具细分品类的价格指数涨幅高于整体工量刃具平均水平,进一步印证钨钢铣刀需求拉动的价格上涨逻辑。
| 时间 | 价格指数 |
|---|---|
| 2025年7月(下半月) | 112.95 |
| 2025年8月 | 113.48 |
| 2025年9月 | 114.25 |

二、钨钢铣刀下游需求现状
2.1 下游装备制造增长态势
2.1.1 金属切削机床产量增长
钨钢铣刀作为金属切削机床的核心耗材,其需求规模与金属切削机床产量直接相关,机床产量增长直接带动新增刀具需求,同时存量机床的刀具损耗更换也带来持续的耗材需求。下游装备制造业的增长是拉动钨钢铣刀需求增长的核心动力,金属切削机床作为钨钢铣刀的主要应用载体,其产量变动直接反映新增需求的变化趋势,2025年上半年国内金属切削机床产量保持较快增长,为钨钢铣刀需求增长提供了直接支撑。
| 统计周期 | 产量(万台) | 同比增速(%) |
|---|---|---|
| 2025年4月 | 7 | 15.6 |
| 2025年1-4月累计 | 26 | 16.8 |


金属切削机床累计产量同比增速超过16%,反映国内机床行业正处于快速复苏阶段,新增机床产量的增长直接带动新增钨钢铣刀的配套需求,同时存量机床的保有量增长也会进一步扩大后续钨钢铣刀的置换需求,需求端的持续增长为国内刀具企业扩产提供了基本面支撑。
2.1.2 存量置换需求持续释放
国内金属切削机床保有量已经超过千万台,每年的刀具置换需求是钨钢铣刀总需求的主要组成部分,占比超过70%。随着机床加工效率要求提升,高速切削工艺的普及,钨钢铣刀的损耗速度加快,更换频率提升,进一步带动置换需求增长。不同应用场景下的刀具更换周期差异较大,3C电子领域的刀具更换周期通常在数小时到数天,汽车零部件领域的更换周期在数天到数周,普通机械加工领域的更换周期在数周甚至数月,整体来看,加工精度要求越高、加工速度越快的领域,刀具更换频率越高,需求也越稳定。近年来国内高转速数控机床的普及率不断提升,高速加工对刀具性能要求更高,也推动了刀具更换频率提升,进一步拉动需求增长。这一部分需求具备较强的刚性,受宏观经济波动的影响相对较小,能够支撑钨钢铣刀市场的基本盘。
2.2 细分领域需求结构
2.2.1 传统领域需求稳增
传统领域主要包括通用机械、汽车零部件加工、模具制造等,这些领域是钨钢铣刀的传统需求市场,占总需求的比例超过60%,随着传统制造业的转型升级,加工精度要求不断提升,高速加工、干式加工等新工艺的推广,对钨钢铣刀的性能要求也不断提高,传统的高速钢刀具逐步被钨钢铣刀替代,因此传统领域的钨钢铣刀需求仍然保持稳定增长。通用机械领域近年来受益于海外订单增长,出口规模不断扩大,带动国内机床加工需求增长,进而拉动钨钢铣刀需求提升。汽车零部件加工领域,新能源汽车的轻量化发展带动更多铝合金、镁合金等轻质合金材料的使用,这类材料的加工对钨钢铣刀的需求比传统钢材更高,单台车的钨钢铣刀使用量比传统燃油车提升30%以上,因此新能源汽车产量增长带动钨钢铣刀需求实现额外增长。模具制造领域,国内模具行业逐步向大型化、高精度方向发展,对高精度钨钢铣刀的需求不断提升,推动高端产品需求增长。
2.2.2 高端领域进口替代空间
高端精密制造领域包括航空航天发动机叶片加工、3C电子芯片封装模具加工、新能源动力电池结构件加工等,这些领域对钨钢铣刀的精度、寿命、一致性要求极高,长期被海外品牌占据主要市场份额,近年来国内头部企业逐步突破技术壁垒,开始进入这些领域,实现小批量供货,进口替代进程逐步加快。国内产品的性价比优势明显,相同性能的产品价格比海外品牌低20%-30%,交付周期也更短,能够更好满足国内客户的个性化需求,因此越来越多的客户开始尝试使用国内产品,替代进口。未来一段时间内,国内高端钨钢铣刀的市场份额会进一步提升,进口替代空间仍然较大,给国内头部企业带来了较大的增长空间。高端钨钢铣刀的生产不仅需要优质的硬质合金基体,还需要先进的涂层工艺和刃口处理技术,国内企业在涂层技术领域仍然存在一定差距,部分高端涂层材料仍然依赖进口,一定程度上限制了国内高端钨钢铣刀产能的释放。从现有数据观察,头部企业已经通过自主研发和海外引进掌握了核心涂层技术,产品性能接近海外品牌水平,具备较强的竞争力,进口替代进程仍将持续推进。
核心洞察
- 国内头部钨钢铣刀企业净利润增速均超65%,进口替代红利持续释放
- 钨行业上游矿山利润率达26%,利润分化推动产业向终端延伸
- 金属切削机床累计产量增速超16%,下游需求复苏支撑行业增长
如需获取细分领域数据与定制化研究服务,可对接专业产业研究团队获取相关支持。



