当前国内文化创意产业发展趋势呈现政策支持力度加大、市场增长分化的特征,产业规模持续扩大,占国民经济的比重稳步提升,数字内容成为核心增长动能。国家统计局数据显示,2025年上半年中国文化产业整体增加值增速达到6.8%,增长态势好于同期整体国民经济增速。
一、政策端供给优化
1.1 中央层面贴息支持
1.1.1 普惠性融资贴息规则
文化创意产业轻资产属性突出,知识产权质押等传统融资模式评估成本高,金融机构参与意愿偏低,中小微文创主体长期面临融资溢价与授信额度不足问题。2025年财政部等九部门针对文创产业出台专项融资贴息政策,覆盖符合条件的中小微文创企业,降低主体融资成本,引导金融资源向文创领域倾斜。政策对申请条件、贴息标准都做了明确限定,核心参数清晰可追溯,适配当前文创产业中小主体占比偏高的产业结构。
此前针对文创产业的融资支持多集中在地方层面,且多针对重大项目,中小微主体很难享受到政策红利,本次政策将支持范围扩大到所有符合条件的中小微文创企业,覆盖影视制作、工业设计、数字内容等多个细分领域,政策的普惠性明显提升。
| 参数类别 | 参数值 |
|---|---|
| 贷款合同签订起始日期 | 2025-03-16 |
| 贷款合同签订截止日期 | 2025-12-31 |
| 单户贴息贷款规模上限 | 100万元 |
| 贴息期限上限 | 1年 |
| 年贴息比例 | 1个百分点 |
这一政策的贴息力度覆盖范围广,门槛设置相对宽松,适配中小文创企业的融资需求特征。政策落地后,一定程度上降低了中小文创主体的融资成本,带动金融机构加大对文创领域的授信投放,后续政策传导效果仍有待观察。
1.2 地方层面精准奖补
1.2.1 重点细分领域奖补标准
地方政府针对本地文创产业发展的不同阶段,推出差异化的奖补政策,核心围绕头部项目培育、细分赛道吸引、产业生态完善三个方向,不同资源禀赋的区域奖补方向差异明显。文旅资源丰富的区域侧重吸引影视拍摄、文博文创开发,数字经济发达的区域侧重吸引工业设计、新媒体内容创作,核心参数的设置反映了地方的产业发展导向。近年来,多地将文创产业作为地方经济转型的核心方向,通过奖补政策降低企业落地成本,吸引优质项目与人才流入,不同区域的政策参数对比,可以清晰反映出地方的产业发展定位与支持方向。
| 区域 | 政策领域 | 核心参数 |
|---|---|---|
| 武夷山市 | 数字文娱项目投资补贴 | 补贴比例2%,单项目上限20万元 |
| 武夷山市 | 文博非遗文创销售奖励 | 奖励比例2%,单系列上限5万元,单企业年度上限10万元 |
| 武夷山市 | 网络影视项目投资补助 | 补助比例10% |
| 武夷山市 | 影视剧组住宿补贴 | 60元/间/天 |
| 武夷山市 | 原创音乐播放量奖励门槛 | 100万次 |
| 武夷山市 | 数字游民引进奖补 | 300元/人次 |
| 武夷山市 | 文化创意活动奖补 | 30元/人 |
| 武夷山市 | 年度奖励资金总额 | 200万元 |
| 余杭区 | 取景拍摄补助申报门槛 | 100万元 |
| 余杭区 | 新媒体作品收入申报门槛 | 100万元 |
| 余杭区 | 工业设计产品销售申报门槛 | 100万元 |
地方奖补政策围绕本地核心产业优势制定,武夷山市依托文旅资源侧重引流与内容开发,余杭区依托数字产业集群侧重规模型主体引入,差异化的政策布局加速文创产业的区域分工形成。头部项目的奖补倾斜会带动优质资源向优势区域集聚,区域间的产业差距可能进一步拉大。
二、市场端增长分化
2.1 产业规模与结构变化
2.1.1 核心细分板块增长表现
国内文化创意产业在消费升级与数字技术渗透的双重驱动下,整体保持稳定增长,不同细分板块的增长表现出现明显分化,传统文创板块增长平稳,数字内容相关的细分板块增长动能更加强劲。从总量层面看,产业规模占GDP的比重持续提升,已经成为国民经济的重要组成部分,不同维度的增长数据可以反映结构变化特征。
数字内容作为文化创意产业的核心细分领域,受益于数字技术迭代与线上消费习惯的固化,市场需求持续增长,多个细分小类的营业收入保持两位数增长,对产业整体增长的贡献度持续提升。投融资市场的变化也反映出资本对文创产业不同细分板块的态度差异,数字文创领域的融资增长速度显著高于传统领域。
| 指标 | 时间 | 数值 |
|---|---|---|
| 文化产业增加值增速(上半年) | 2025 | 6.8% |
| 文化创意产业市场规模 | 2025 | 12.5万亿元 |
| 文化创意产业占GDP比重 | 2025 | 6.8% |
| 全国文创产业融资次数增速(上半年) | 2025 | 63.2% |
| 全国文创产业融资金额增速(上半年) | 2025 | 88.9% |
| 粤港澳大湾区文投会融资金额 | 2023 | 15.1亿元 |
| 粤港澳大湾区文投会融资金额 | 2024 | 80亿元 |
| 数字内容行业小类营业收入增速 | 2025 | 两位数增长 |
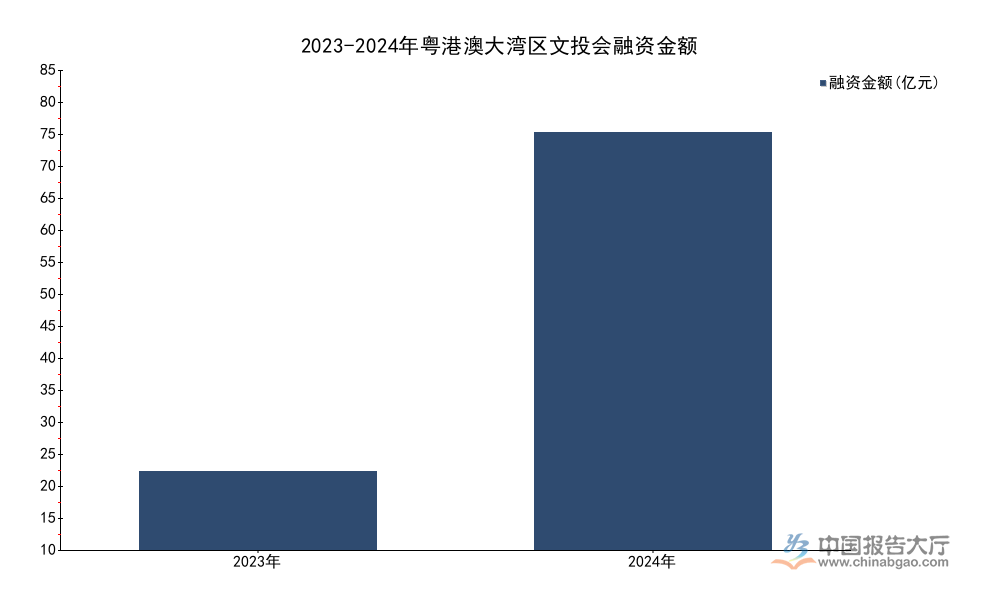
整体增长数据显示文创产业仍保持较快增长,数字内容细分板块的增长动能显著高于传统板块,投融资市场的热度也反映了资本对数字文创领域的看好。粤港澳大湾区文投会融资金额的大幅增长,反映出区域文创产业的投融资活力持续提升,区域文创产业集群的集聚效应逐步显现。
2.2 投融资与企业盈利
2.2.1 头部企业业绩修复态势
数字创意领域的头部上市企业业绩波动,可以反映行业整体的景气度变化,受宏观经济环境与项目交付节奏影响,2024年部分头部数字创意企业出现业绩下滑,2025年随着国内文旅项目、数字展示项目的投资回暖,头部企业业绩出现明显修复。广州凡拓作为国内数字创意领域的核心企业,其业绩变化具有一定的行业代表性,不同时段的财务数据可以清晰反映修复态势。
数字创意企业的业务多来自政府公共项目与商业文旅项目,投资端的回暖直接带动企业订单增长,项目交付后体现为营业收入的增长,2025年上半年国内固定资产投资中,文化相关的投资增速保持高位,带动头部企业订单交付加快。
| 指标 | 时间 | 数值 |
|---|---|---|
| 营业收入增长率 | 2024 | -36.6% |
| 营业收入 | 2025上半年 | 3.2亿元 |
| 营业收入增长率 | 2025上半年 | 53.8% |

头部企业的业绩修复反映出数字创意领域的市场需求正在逐步回暖,前期积压的项目订单逐步交付,带动企业营收实现快速增长。单个企业的业绩变化受自身业务结构调整影响较大,行业整体的修复程度仍需要更多数据交叉验证。
文化创意产业的增长动力已经从传统的政策拉动转向消费与技术双驱动,数字技术对文创产业的改造渗透还在持续,未来细分板块的分化还将延续。中小文创企业依托地方政策支持逐步孵化成长,头部企业凭借资源优势率先实现业绩修复,产业格局逐步向头部集中方向演变。不同区域的文创产业发展路径差异进一步扩大,文旅资源型区域偏向内容开发与引流,数字产业集群区域偏向工业设计与数字内容创作,区域分工体系逐步清晰。
如需获取完整产业链调研数据与细分赛道投资机会,可联系专业研究机构对接。核心洞察整理如下:
- 中央与地方分层支持体系形成,中央侧重普惠融资降低中小主体成本,地方侧重精准招商培育优势细分赛道
- 产业增长分化特征明显,数字内容板块增长动能显著高于传统文创板块,对整体增长贡献持续提升
- 头部数字文创企业已实现明显业绩修复,行业景气度逐步回升,后续增长持续性仍待观察



