中国报告大厅网讯,2026年全球聚酯纤维市场延续稳健增长态势,规模与结构同步优化。全球再生聚酯纤维市场增速显著高于原生聚酯纤维,功能化、绿色化转型成为推动市场扩容的核心动力,聚酯纤维在纺织服装、汽车、基础设施等领域的应用边界持续拓展。以下是2026年聚酯纤维市场规模分析。
一、聚酯纤维全球市场规模稳步扩容,区域格局呈现分化
(1)全球市场规模与细分赛道增长
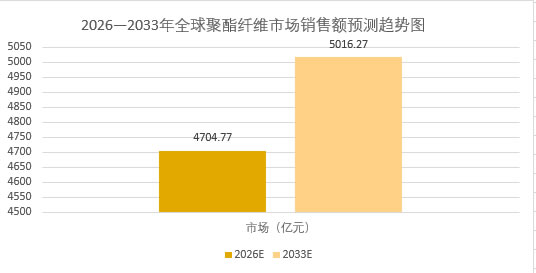
2026年全球聚酯纤维市场销售额达到4704.77亿元,《2026-2031年中国聚酯纤维行业市场分析及发展前景预测报告》预计将在2033年达到5016.27亿元,2026-2033年均复合增长率为0.92%。全球再生聚酯纤维市场增长势头强劲,2025年规模约155.828亿美元,2026年预计达到168.014亿美元,到2035年有望增长至330.857亿美元,年复合增长率7.82%,成为拉动整体市场增长的关键引擎。亚太地区凭借中国和印度的高消费量,成为全球最大且增速最快的市场,2026年占据全球市场份额的45%。
(2)区域市场差异化发展特征
亚太地区作为聚酯纤维核心市场,中国、印度纺织服装产业扩张与东南亚制造能力提升,持续推动区域需求增长,聚酯纤维在当地服装、家纺、产业用纺织品领域的渗透率不断提高。北美地区2026年占据全球市场份额的25%,消费者对可持续纤维认知度提升,再生聚酯纤维应用比例快速上升。欧洲地区依托完善的聚酯及聚合物制造基础,保持稳定发展,绿色认证体系推动聚酯纤维向低碳、环保方向升级。中东和非洲地区2026年占全球市场份额的8%,随着基础设施建设与纺织产业发展,聚酯纤维需求逐步释放。
(3)中国市场规模与产能布局
2026年中国聚酯纤维市场规模持续领跑全球,产能方面,预计年底总产能接近7800万吨,产能利用率稳步提升。中国涤纶长丝出口在2025年同比增长10.7%,2026年出口韧性持续显现,成为拉动国内聚酯纤维市场的重要支撑。差别化聚酯纤维产量占比持续提高,2024年国内差别化聚酯纤维产量达2850万吨,同比增长11.2%,占总产量的46.8%,2026年这一比例将进一步提升,推动市场向高附加值转型。
二、聚酯纤维工艺革新与功能升级,重塑产品竞争力
聚酯纤维行业产业链上游为原材料和能源供应环节,主要包括对苯二甲、乙二醇等石油化工材料以及电力、水力资源;产业链中游为聚酯纤维生产环节,主要负责生产聚酯纤维;产业链下游应用环节,主要包括电子、船舶、汽车、建筑、涂料、复合材料、医疗卫生等领域。

(1)工艺技术突破解决传统痛点
聚酯纤维早期因手感发硬、易起静电等问题受到诟病,2026年工艺革新系统性化解了这些短板。细旦化技术使单根纤维更纤细,触感更柔软亲肤;异形截面技术(Y 形、十字形等)通过增大表面积增强毛细作用,实现速干、透气效果;纤维改性引入亲水基团或导电材料,消除静电困扰,提升穿着舒适度。与棉、氨纶等天然或合成纤维混纺技术成熟,既保留聚酯纤维抗皱、耐磨的特性,又改善亲肤性与弹性,满足多元化消费需求。
(2)功能化聚酯纤维成为市场主流
2026年功能化聚酯纤维占比持续扩大,阻燃、抗菌、速干、抗紫外线等多功能型产品成为市场重点方向。在纺织服装领域,速干聚酯纤维广泛应用于运动服饰,满足户外、健身场景需求;抗菌聚酯纤维用于内衣、家纺,提升卫生安全性。在汽车工业中,耐高温、高强度聚酯纤维用于安全带、内饰材料及轮胎帘子布,2026年汽车领域聚酯纤维需求同比增长8%以上。产业用聚酯纤维需求快速增长,土工布、滤材、绝缘材料等领域对聚酯纤维的需求持续上升,2026年产业用聚酯纤维市场规模占比突破 15%。
(3)智能化与柔性化生产提升效率
2026年聚酯纤维生产智能化、柔性化水平显著提升,头部企业推进智能化产线建设,通过在线检测、闭环控制实现品质精准管控,产品合格率提升至99.5%以上。柔性化生产模式成熟,纤度、截面、功能母粒配方可快速切换,适配小批量、多品类订单需求,降低库存压力。恒力集团等龙头企业布局先进智造产业集群,总投资超百亿元的高性能聚酯纤维生产线落地,推动行业生产效率与产品品质双提升。
三、聚酯纤维绿色转型与应用拓展,打开增长新空间
(1)再生聚酯纤维规模化发展
再生聚酯纤维(RPET)成为2026年聚酯纤维产业的核心增长点,回收矿泉水瓶、废旧纺织品制成再生聚酯纤维已形成规模化产业。仪征化纤2025年高附加值再生涤纶短纤产销量突破1万吨,2026年1月订货量同比增长40%,产量同比增长34%,市场认可度持续提升。再生聚酯相较原生聚酯可降低70%以上的温室气体排放与60%的能耗,碳足迹更友好,契合全球 “双碳” 目标,欧盟碳关税政策进一步推动再生聚酯纤维在出口产品中的应用占比提升。2026年再生聚酯纤维在纺织服装领域的应用占比从2025年的12%提升至18%以上,头部品牌纷纷将再生聚酯纤维纳入可持续采购体系。
(2)生物基聚酯纤维技术突破与落地
2026年生物基聚酯纤维技术取得突破性进展,桐昆等企业推进生物基聚酯的产业化,以可再生植物资源为原料,减少对化石能源依赖。生物基聚酯纤维在保持传统聚酯纤维性能优势的同时,实现全生命周期低碳化,2026年生物基聚酯纤维市场规模同比增长25%,主要应用于高端服装、母婴用品等领域。生物基聚酯纤维的规模化生产降低了生产成本,推动其从小众市场向大众市场渗透。
(3)应用场景持续拓展释放需求
聚酯纤维的应用边界从传统纺织向多元领域延伸,在纺织服装领域,轻量化、耐候性聚酯纤维契合现代生活方式,成为风衣、雨衣、户外装备的核心面料。在基础设施建设领域,聚酯纤维用于土工布、缆绳、混凝土增强材料,提升工程耐久性与安全性,2026年基建领域聚酯纤维需求同比增长12%。在环保领域,聚酯纤维成为过滤材料的重要选项,用于工业废气、污水处理,2026年环保领域聚酯纤维市场规模同比增长18%。此外,聚酯纤维在新能源汽车电池包隔膜材料、光伏背板材料等新兴领域的应用逐步落地,成为新的需求增长点。
2026年聚酯纤维市场呈现 “规模稳步扩容、结构加速优化、转型持续深化” 的发展态势。未来,随着技术持续创新、绿色政策深化与应用场景不断丰富,聚酯纤维将进一步巩固作为纺织工业核心材料的地位,在高端化、绿色化、功能化方向上持续突破,推动产业高质量发展。


