中国报告大厅网讯,酶标仪通过测量光信号来定量分析生物分子、细胞活性或化学反应。它是生物医学、药物研发、食品安全、环境监测等领域不可或缺的实验设备,具有高通量、自动化、灵敏度高的特点,以下是酶标仪行业产业布局分析。

一、产业链结构:垂直整合与生态协同并行
《2026-2031年中国酶标仪行业市场分析及发展前景预测报告》指出,酶标仪产业链由上游原材料、中游制造与下游应用三大环节构成,各环节通过技术协同与价值共创形成闭环生态。
1.上游原材料:技术壁垒与国产替代并行
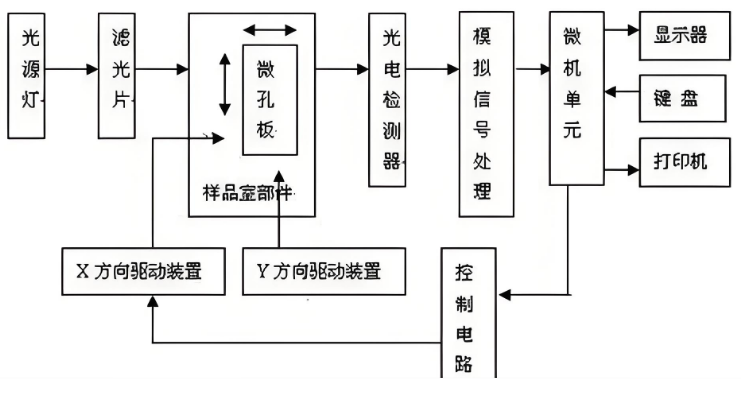
核心组件:光学元件(滤光片、光电倍增管)、电子元件(电路板、传感器)、精密机械部件(微孔板、加样针)构成酶标仪的硬件基础。2025年,国产光学元件自给率提升至47.3%,但高量子产率荧光滤光片仍依赖德国SCHOTT等进口品牌(依存度67.4%)。苏州长光华大联合长春光机所建成国内首条量产级荧光滤光片镀膜产线,预计2026年Q2实现国产替代率超50%。
2.中游制造:从硬件生产到解决方案转型
头部企业(如赛默飞、迈瑞)通过垂直整合实现“硬件+试剂+软件”三码绑定,2026年国产设备校准失败率降至0.43%;中小厂商聚焦细分场景,开发便携式、专用型酶标仪(如北京凯奥科技的全波长酶标仪)。数字孪生工厂、联合验证实验室及AI驱动的数据平台成为标配,例如迈瑞iMark系列集成AI图像识别算法,自动校正边缘效应与气泡干扰,ELISA检测重复性(CV值)<3%。
3.下游应用:需求分层驱动产品迭代
临床诊断占2025年中国酶标仪市场52%份额,三级医院偏好高通量、多模式设备(如支持荧光、化学发光检测),县域医疗则需求简易机型(2025年销量增29.8%)。生物医药研发占31%市场份额,CRO企业要求GLP/GMP合规文档包,药企研发中心强调开放接口与数据兼容性。食品安全、环境监测、兽医检疫等新兴场景崛起,2025年贡献14.7%市场份额,推动酶标仪向便携化、快速检测方向演进。
二、区域分布:亚太崛起与全球供应链重构
酶标仪产业呈现“北美-欧洲-亚太”三极格局,亚太地区凭借政策支持与成本优势成为增长引擎。
1.全球市场:北美主导高端,亚太驱动增量
北美占全球酶标仪市场38%份额,生物医药创新领先地位巩固需求,赛默飞、伯乐等企业通过全产业链布局维持技术壁垒。欧洲占全球27%份额,德国、瑞士企业(如帝肯、BMG LABTECH)聚焦实验室自动化与定制化服务,满足科研机构需求。
2.中国区域:产业集群与政策赋能
上海张江、苏州BioBAY、杭州未来科技城集聚了科华生物、迈瑞医疗等头部企业,2025年贡献中国酶标仪市场38.5%份额。北京中关村生命科学园、天津滨海新区依托科研资源,发展高端酶标仪研发与生产,北京凯奥科技等企业聚焦专用型设备。
三、技术趋势:智能化、微型化与云端化融合
酶标仪技术演进呈现“智能化、微型化、云端化”三位一体特征,AI算法、微流控技术与5G通信成为核心驱动力。
1.智能化:AI赋能检测效率与准确性
2026年高端酶标仪普遍搭载AI算法,可自动识别异常数据、优化检测参数,例如赛默飞Varioskan LUX系列通过深度学习模型将ELISA检测时间从4小时缩短至1.5小时。AI驱动的数据平台实现全国设备联网,2026年中国国家级质控云覆盖超8.7万台酶标仪,推动ELISA检测室间CV值从8.9%降至5.2%。
2.微型化:微流控与芯片技术推动便携化
北京博晖创新将微流控芯片与荧光检测耦合,开发BH-8000M型号酶标仪,单次检测样本量降至10μL,适用于肿瘤早筛等场景。闪谱生物推出手持式荧光酶标仪,重量仅1.2kg,支持现场快速检测(如食品安全、环境监测),2025年销量突破5000台。
3.云端化:数据共享与远程运维
迈瑞医疗“iLab”平台实现设备远程监控、试剂库存预警与校准提醒,2025年连接设备超10万台,客户留存率达91.4%。国产酶标仪数据平台采用联邦学习技术,在保护数据隐私前提下实现多中心模型训练,加速新方法学开发。
四、未来产业战略:生态构建与全球标准争夺
酶标仪行业未来五年将围绕“智能化、微型化、云端化”方向演进,企业需通过生态构建、标准制定与协同创新实现从“国产替代”到“生态引领”的跃迁。
1.生态构建:一体化解决方案成主流
头部企业通过绑定自有试剂、提供定制化服务与搭建数据平台,构建竞争壁垒。例如,赛默飞2025年智能型设备注册占比达61.3%,其“Thermo Fisher Connect”平台实现设备、试剂与LIMS系统无缝对接。国家科技部投入2.8亿元推动高通量平台融合创新,企业与高校、科研机构联合开发新技术(如量子点标记试剂、NGS-ELISA联用技术),加速成果转化。
2.标准争夺:从技术跟随到规则制定
酶标仪行业产业布局分析指出,中国通过团体标准T/CPMA028-2025(被90%省级检验中心采纳)与ISO/TS24438标准制定,推动国产设备国际化。2025年,迈瑞、科华等企业参与制定IEC 61326-2-8国际标准,覆盖酶标仪电磁兼容性要求。NMPA强化AI算法透明度与临床价值导向审批,2025年智能型设备注册周期缩短至6个月,推动国产设备快速进入高端市场。
3.新兴市场拓展:POCT与合成生物学成增量引擎
便携式酶标仪在基层医疗、急诊检验领域需求激增,2025年市场规模达12.8亿元,同比增长14.3%。酶标仪用于酶催化反应监测与代谢通路分析,2025年已有19家药物安全性评价GLP实验室完成荧光多模式酶标仪在肝毒性代谢物高通量筛查中的方法学验证,预计2026年贡献1.1亿元新增需求。



