中国报告大厅网讯,2025 年,电子烟行业正处于关键转型期,全球市场规模持续扩张,中国凭借超 70% 的全球产能主导产业链,同时在政策监管趋严与技术创新加速的双重作用下,行业从 “野蛮生长” 迈向 “规范竞争”。头部企业通过全球化布局与合规体系巩固优势,新兴市场、细分领域及绿色化、医疗化方向成为新增长点,而健康争议、青少年保护与合规成本则构成行业发展的主要挑战,多重因素共同推动全球电子烟市场格局重构。
一、电子烟市场现状:政策洗牌引发结构性分化,区域与竞争格局差异显著
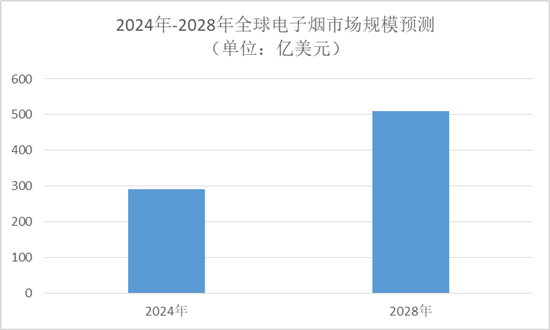
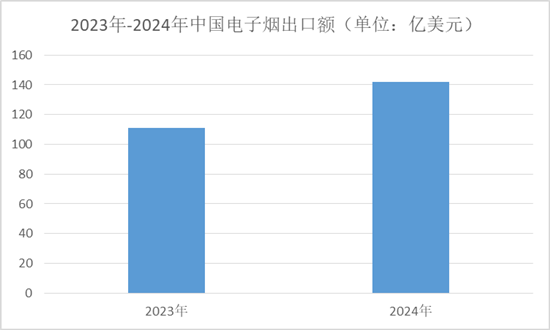
中国报告大厅《2025-2030年中国电子烟行业市场深度研究及发展前景投资可行性分析报告》指出,2024 年全球电子烟市场规模同比增长 15.9% 至 291 亿美元,预计 2028 年将达 509.8 亿美元;中国作为全球最大电子烟生产国与出口国,2023 年出口额达 110.8 亿美元,占全球贸易量 75% 以上,2024 年出口额进一步增至 142 亿美元,同比增长 21.8%;2025 年 8 月单月出口额 9.36 亿美元,环比增长 5.27%,其中美国市场占中国电子烟出口 40.92%,日本市场同比增幅达 200.80%,出口产品均价为 43.92 美元 / 千克,个人电子雾化设备平均价格 3.59 美元 / 台。
区域市场呈现明显分化,欧美成熟市场增速放缓,欧洲年复合增长率为 3.2%,美国为 4.8%,且欧盟通过 TPD 指令限制尼古丁含量(≤20mg/ml),美国要求 2026 年前完成 PMTA 认证,比利时 2025 年 1 月起全面禁售一次性电子烟,法国、英国随后跟进,欧盟计划 2026 年禁止调味电子烟;而非洲、东南亚等新兴市场增速超 9.5%,且允许水果味电子烟销售,成为电子烟行业新的增长引擎。中国国内电子烟市场受政策限制,渗透率仅 3%,远低于美国的 13%,2025 年市场规模预计回升至 966.6 亿元,2030 年将突破 2000 亿元,渗透率提升至 15%。
竞争格局上,行业呈现 “头部垄断 + 细分突围” 双轨态势。中国头部电子烟企业市场份额从 2021 年的 74.81% 增至 2023 年的 88%,生产许可证持有者市场占有率超 85%,全国持证电子烟生产企业共 583 家,深圳占比 72%。其中,雾芯科技(悦刻)以 38% 的市占率稳居国内雾化市场第一,后续凭借全渠道布局与专利壁垒,国内市场份额超 60%,其通过 1 万家线下门店与 1200 项专利构建竞争优势,2024 年还并购 3 家地方厂商,覆盖县级市场超 200 个;思摩尔国际作为全球最大电子烟 ODM 厂商,陶瓷雾化芯市占率超 60%,后续进一步提升至 80%,海外收入占比达 70%,为多个跨国品牌代工。第二梯队企业通过差异化竞争抢占细分市场,部分企业聚焦尼古丁盐技术,部分以潮牌设计吸引 Z 世代,2024 年市场份额均突破 5%;同时,中小厂商在高端陶瓷雾化、医用雾化设备等细分领域寻找机会,2025 年全球医用雾化器市场规模预计达 18.5 亿美元,年复合增长率 6.8%。
政策监管方面,中国自 2022 年实施《电子烟强制性国家标准》后,水果味电子烟全面退市,电子烟消费税从 2023 年的 13% 增至 2025 年的 20%,行业利润率从 30% 降至 15%;2024 年中国电子烟市场抽检合格率从监管前的 62% 提升至 98.7%,2025 年监管大数据平台投入使用,累计查处向未成年人售烟案件 1200 余起,清理校园周边售烟网点 2.5 万个,2025 年上半年查处违法电子烟案件 1.24 万起,涉案金额超 15 亿元。全球范围内,各国监管政策持续收紧,共同推动电子烟行业向合规化转型,加速中小厂商出清。
二、电子烟技术发展:核心技术迭代与创新,推动产品升级与体验优化
电子烟核心技术迭代加速,周期缩短至 3-6 个月,陶瓷雾化芯技术成为主流,普及率超 80%,通过纳米微晶结构将有害物质释放量降低 80%,使电子烟有害物质释放量降至传统卷烟 5% 以下,雾化效率提升 30%,带动海外市场收入增长 40%。低温加热技术(<300℃)可减少 90% 的甲醛生成,预计 2026 年渗透率超 50%,且与智能温控系统结合后,能将烟雾温度波动控制在 ±2℃以内,口感一致性提升 30%;另有企业研发超声波雾化技术,通过高频震荡实现无明火加热,让用户体验更接近传统卷烟。
材料创新与设备耐用性提升同步推进,可拆卸电池、生物降解材料逐步应用,某头部企业推出的系列产品采用可再生纸和生物基材料,减塑率达 60%,碳排放降低 52%-58%;电池技术方面,纳米涂层技术的应用使电池寿命延长至 500 次循环,雾化器寿命从 2020 年的 3 天提升至 2024 年的 7 天,有效解决一次性电子烟环保争议与设备频繁更换问题。
智能化与个性化成为电子烟创新新方向,智能电子烟销售额占比达 18%,预计搭载智能化功能的电子烟占比将达 20%。部分品牌推出的智能电子烟通过蓝牙连接 APP,可实时监测尼古丁摄入量、生成戒烟方案,甚至支持 APP 调节烟雾量,使日均吸食口数减少 33%;模块化设计允许用户自由组合电池、雾化器与烟弹,开放式电子烟通过可拆卸结构满足 DIY 需求,2024 年开放式电子烟市场份额提升至 25%,相关市场规模同比增长 70%。
产品结构方面,换弹式电子烟在中国市场占比超 60%,一次性电子烟份额提升至 30%,无尼古丁草本雾化产品成为新增长点,2024 年市场规模同比增长 120%,主打健康焦虑人群;预计 2026 年,具备 PM2.5 过滤功能的高端电子烟产品将占市场份额的 20%,进一步丰富电子烟产品矩阵。
三、电子烟用户特征与健康环境影响:用户结构变化明显,健康争议与环保问题待解
全球电子烟用户规模持续增长,2025 年全球新型烟草消费者预计突破 9500 万人,中国电子烟用户 2020 年约为 0.15 亿人次,渗透率 4.3%,预计 2030 年将达 0.31 亿人次,渗透率提升至 11.3%。用户结构方面,30 岁以上 “替烟刚需群体” 占比从 2020 年的 35% 升至 2024 年的 58%,推动中高端电子烟产品需求增长;下沉市场则依赖一次性电子烟,2024 年销量占比达 60%,但利润率不足 10%。
青少年电子烟使用问题引发广泛关注,英国 11-15 岁青少年中近四分之一曾尝试电子烟,近 10% 频繁使用;美国青少年电子烟使用率达 19.6%;法国 13-16 岁青少年中 15% 曾使用一次性电子烟,各国纷纷加强青少年保护措施,中国建立全国统一电子烟追溯系统,实现全流程监管,部分企业在门店部署 AI 智能摄像头,未成年人识别准确率达 99.7%,杜绝未成年人购买。
健康影响方面,电子烟的作用存在分歧。有研究显示,使用电子烟戒烟的成功率接近单纯依靠意志力戒烟的两倍,英国研究数据显示其戒烟成功率达 59.7%-74%,显著高于尼古丁贴片(30%);但也有观点认为电子烟长期安全性缺乏证据,且可能导致青少年成瘾,其烟液含有的甲醛、乙醛等有害物质及气溶胶中的重金属成分,仍构成健康风险。此外,某大学临床试验显示,特定药物可帮助电子烟使用者戒除依赖,戒烟率达 51%,预计 2026 年获相关机构批准。
环境影响成为电子烟行业新挑战,英国每周约有 820 万支一次性电子烟被丢弃,相当于每秒 13 支,2024 年记录 23 起因电子烟引发的垃圾处理厂火灾;不过,有效回收电子烟所含锂资源,每年可为超过一万辆电动汽车提供能源,推动行业向环保方向转型,欧盟已要求 2030 年前电子烟产品可回收率达 85%,倒逼产业链绿色升级。
四、电子烟行业未来趋势与挑战:全球化与绿色化并行,合规与创新需平衡
全球化布局与本土化运营深度融合成为电子烟企业重要策略。中国企业加速海外建厂,某头部企业在马来西亚设立东南亚生产基地,辐射印尼、越南等市场,物流成本降低 25%;同时,企业针对不同区域政策开发差异化产品,在欧美市场聚焦合规化,如满足 PMTA、TPD 认证要求,在包装标注 “有毒” 警示,在东南亚、中东等新兴市场推出水果味产品,并通过收购当地品牌、联合本土渠道商,建立本地化运营团队,某企业通过收购欧洲品牌,2025 年上半年国际收入占比提升至 35%。此外,企业普遍构建 “全球合规数据库”,实时跟踪 120 个国家的法规动态,规避政策风险。
绿色化与医疗化引领电子烟行业升级。绿色化方面,企业通过光伏供电、可回收包装、研发可降解材料等方式降低碳排放,某头部企业将单位产值碳排放降低 40%,获相关 ESG 评级 A 级,另有企业启动 “零碳之旅” 计划,目标 2033 年实现直接运营碳中和;医疗化方面,企业联合医疗机构开展临床研究,验证电子烟减害效果,探索尼古丁替代疗法,开发药用级烟油,推动电子烟向健康管理方向转型。
数字化与社交化重构电子烟消费场景。数字化层面,AI 技术用于市场推广与用户数据分析,实现精准营销;社交化层面,部分社交平台推出电子烟相关功能,提升用户粘性,进一步拓展电子烟使用与传播场景。
行业发展仍面临多重挑战,合规成本高企,PMTA 认证平均成本超 2000 万美元,中小厂商难以承担,预计行业集中度 CR5 将从 2024 年的 65% 升至 2026 年的 80%,头部企业需建立专职合规团队,年投入超 1 亿元跟踪全球政策;技术创新受限可能导致产品同质化,黑市技术迭代快于正规市场,挤压正规市场份额;消费者对合规产品接受度仍需提升,需通过技术优化提升产品体验。对此,企业需在政策框架内寻找创新空间,加强技术研发与科学传播,扭转公众对电子烟的认知偏差。
五、总结
2025 年电子烟行业在市场规模、技术创新、全球布局等方面均呈现显著变化,全球市场规模稳步增长,中国凭借产业链优势持续主导生产与出口,区域市场分化与 “头部垄断 + 细分突围” 的竞争格局愈发明显。政策监管的深化推动行业从无序走向规范,技术迭代则为电子烟产品升级与体验优化提供支撑,智能化、绿色化、医疗化成为未来核心发展方向。同时,青少年保护、健康争议与环保问题仍是行业需持续应对的课题,合规与创新的平衡将决定企业能否在行业洗牌中立足。未来,电子烟行业将逐步从 “替烟工具” 向 “健康管理平台” 转型,唯有尊重规则、聚焦技术突破与用户价值创造的企业,才能在全球化与规范化的浪潮中实现可持续发展,推动烟草消费进入新时代。


