中国报告大厅网讯,2026年,全球及国内电子烟行业监管政策持续收紧,合规化成为行业发展的核心主线,同时市场规模稳步扩容、技术迭代加速、竞争格局深度调整。在政策全链条管控与市场需求升级的双重驱动下,电子烟行业告别野蛮生长,逐步迈入规范化、高质量发展阶段,各类数据清晰展现出行业发展的新态势与新机遇,也折射出政策调控对行业的深刻影响。以下是2026年电子烟行业政策分析。
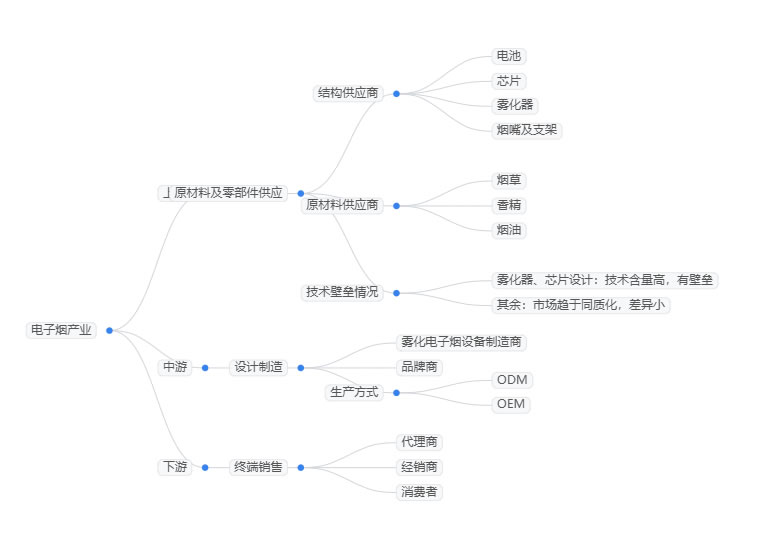
2026年,国内电子烟监管政策进一步细化完善,覆盖生产、流通、销售、进出口全链条,同时全球监管趋严形成共识,双重约束推动电子烟行业向合规化转型,各项政策落地成效逐步显现。《2026-2031年中国电子烟行业市场分析及发展前景预测报告》指出,电子烟产业上游原材料及零部件供应主要包括:电池、芯片、雾化器、烟嘴及支架等结构供应商,以及烟草、香精、烟油等原材料供应商,其中雾化器以及芯片设计因技术含量高,具有一定技术壁垒,其余结构胶及原料市场趋于同质化,差异较小;电子烟中游设计制造主要包括雾化电子烟设备制造商与品牌商,主要将上游的零部件通过ODM或者OEM的方式,为品牌商整合、设计、加工生产电子烟;电子烟下游终端销售指通过代理商和经销商将产品输送至消费者。现从三大方面来分析2026年电子烟行业政策。
一、2026年电子烟行业监管政策:全链条收紧,合规成生存底线
1、生产端产能管控严格落地。2026年开年以来,相关部门明确电子烟为限制类产业,严禁投资新建电子烟生产项目,迁建、恢复建设项目一律不得增加产能,一年多来已阻止违规新建电子烟项目103个,有效遏制了产能无序扩张。同时实施电子烟核定产能管理,坚持以市场需求为导向,合理核定企业生产规模,严禁超核定产能开展生产经营,对于产能利用率长期低于行业平均水平的企业,逐步淘汰落后产线并核减相应产能,推动产能结构优化。
2、流通端数字化追溯全面覆盖。2026年,电子烟流通环节全程数字化追溯体系全面落地,每一款合规电子烟产品均绑定唯一识别码,实现生产、入库、出库、运输、零售全环节可追溯,从源头斩断非法流通链条。与此同时,执法力度持续加大,重点打击非法制售调味电子烟、出口回流、线上违规销售等行为,预计全年查处电子烟行政案件将突破8000起,刑事案件突破2500起,持续净化电子烟市场环境。2024年以来,相关部门已累计出动执法检查人员41.7万人次,检查电子烟持证零售户19.1万户次,采取行政处罚1941户次,罚款477.7万元,为2026年执法工作奠定了坚实基础。
3、进出口端合规要求持续提升。国内方面,2026年电子烟出口规模持续扩大,出口额预计突破3000亿元,占全球电子烟出口市场的70%以上,出口市场主要集中在欧洲、北美等地区,出口企业需提交符合目的地国家(地区)法律法规和监管要求的证明文件,推动出口贸易全链条合规。国际方面,2026年全球将有超过30个国家和地区出台新的电子烟监管政策,多个欧洲主要国家禁售一次性电子烟,美国对换弹式产品开展更大力度的审核,电子烟企业频繁遭遇贸易调查,出口贸易风险持续加大。
二、2026年电子烟市场规模数据:全球扩容,区域分化凸显
在政策规范与消费需求升级的双重作用下,2026年电子烟全球及国内市场规模稳步增长,区域发展呈现差异化特征,新兴市场成为增长新引擎,各类数据直观反映出行业的增长潜力。电子烟上游主要参与玩家包括:生产烟用香精、烟油的华宝国际;生产烟油的波顿环球;生产电池的比亚迪电子等。电子烟中游设计制造主要参与玩家包括:思摩尔、合元科技等公司,品牌商包括国内品牌商悦刻、魔笛等,以及国外品牌商菲莫国际的IQOS和帝国烟草的Blu等。下游终端销售主要包括代理商、经销商、零售商,主要包括:小野电子烟、爱施德等。

1、全球市场规模稳步攀升。根据市场发展趋势测算,2025年全球电子烟市场销售额已达21760百万美元,2026年将同比增长9.5%左右,销售额突破23827百万美元,截至2032年,全球市场规模将达到40530百万美元,2026至2032年间年复合增长率稳定在9.44%,长期增长态势明确。这一增长主要得益于全球吸烟人群向新型烟草制品的转型,以及电子烟产品技术的不断优化,满足了消费者对健康、便捷吸烟体验的需求。
2、区域增长差异显著。从区域分布来看,北美、西欧等成熟市场仍是电子烟的主要消费区域,占全球市场规模的60%以上,但增速趋于平缓,2026年预计增速维持在5%-7%。而拉丁美洲、中东及非洲等新兴市场处于高速增长期,2020至2023年间拉丁美洲市场年复合增长率达62.7%,中东及非洲地区达36.0%,2026年这些区域的电子烟市场增速仍将保持在20%以上,成为全球电子烟市场增长的重要引擎。
3、国内市场实现规范增长。中国作为电子烟生产大国,同时也是重要的消费市场,国内15岁及以上人群使用电子烟的人数约在1000万,其中15至24岁年龄组的使用率最高,占比达45%。2026年,随着国内监管政策的持续完善,市场秩序不断规范,国内电子烟市场规模预计达到1800亿元,同比增长8.2%。从国内区域分布来看,一线及新一线城市占全国电子烟销量近45%,北京、上海、广州、深圳为核心市场;二线城市增速超30%,农村市场潜力逐步释放,2026年占比预计达15%。
三、2026年电子烟产品与技术:创新迭代,产品结构持续优化
1、雾化技术向精细化、智能化升级。目前,陶瓷雾化芯普及率已超过80%,雾化效率较传统雾化芯提升30%,有害物质释放量降至传统卷烟的5%以下。2026年,雾化技术将进一步突破,可调口味技术更加成熟,精准匹配不同消费者的口味需求,同时智能电子烟销售额占比将提升至20%,搭载实时监测尼古丁摄入、使用时长等功能的产品将成为市场主流。
2、产品品类多元化发展,加热不燃烧电子烟潜力凸显。当前,电子烟产品主要分为雾化电子烟和加热不燃烧电子烟(HNB),其中雾化电子烟占全球市场规模的65%以上,换弹式电子烟在中国市场占比超过60%,一次性电子烟占比预计提升至30%。2023年全球加热不燃烧电子烟市场规模达215亿美元,预计2026年将突破400亿美元,年复合增长率维持在25%以上,成为电子烟市场的重要增长极。
3、合规化产品成为市场主流。随着监管政策的收紧,调味电子烟、非法添加等违规产品将逐步退出市场,合规化的烟草味电子烟成为市场主流。2026年合规电子烟产品占比将达到95%以上,行业产品质量水平显著提升,同时电子烟产品的质量标准将进一步统一,烟用香精、雾化液、烟具零部件等全链条备案管理,确保产品质量安全。此外,0尼古丁、植物萃取烟油等健康化产品增长显著,满足合规与消费升级需求。
2026年,电子烟行业在政策全链条管控的引领下,逐步摆脱野蛮生长模式,迈入合规化、高质量发展的关键阶段。未来,随着政策体系的不断完善与技术的持续突破,电子烟行业将逐步实现供需平衡,行业发展将更加规范、有序,坚守合规底线、加大技术创新的企业将在行业竞争中脱颖而出,推动整个电子烟产业实现长远可持续发展。


