中国报告大厅网讯,风力发电机是一种将风能转化为电能的清洁能源设备,其核心原理是通过风力驱动叶片旋转,进而带动发电机产生电能,以下是2025年风力发电机市场规模分析。
一、全球市场规模:技术迭代与政策驱动下的持续扩张
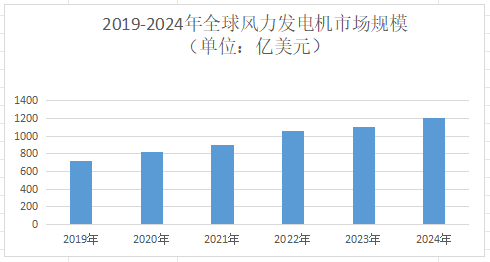
《2025-2030年中国风力发电机行业运营态势与投资前景调查研究报告》指出,2024年全球风力发电机市场规模达1200亿美元,2025年预计增长至1400亿美元,增长率约16.7%,主要得益于新增装机容量增加及风机大型化带来的单机价值提升。
二、区域市场:分化加剧,新兴市场潜力释放
中国市场:2025年上半年新增装机规模达87.6GW,其中陆上风电占比94%,集中式项目主导“三北”地区开发,分散式风电在“千乡万村驭风行动”推动下加速落地。海上风电市场复苏显著,新增装机6GW,广东、浙江、河北成为核心区域。
海外市场:中国风电企业加速全球化布局,2025年前三季度国际订单量达23GW,覆盖六大洲57个国家。远景能源以6.3GW国际订单领跑,明阳智能、金风科技紧随其后,业务覆盖欧美、亚太、中东北非等核心区域。印度、东南亚、非洲等新兴市场成为增长极,中国企业通过“技术授权+本地化生产”模式,满足欧盟《净零工业法案》等政策要求,提升市场渗透率。
三、中国市场:政策引领与产业升级下的高质量发展
2020-2024年中国风电年均新增装机超6000万千瓦,2024年新增79.82GW(同比+6%),累计装机520.68GW(同比+18%)。2025年1-2月新增装机9.28GW,累计装机529.82GW(同比+17.6%)。预计,2030年累计装机达13亿千瓦,2035年不少于20亿千瓦,2060年达50亿千瓦。国家能源局提出“十五五”期间年新增装机不低于1.2亿千瓦,其中海上风电不低于1500万千瓦。
四、未来市场前景:政策、技术与市场的三重共振
1.政策支持
全球超75%国家自主贡献设定可再生能源目标,英国计划2030年海上风电装机达50GW,欧盟计划2030年海风新增装机126GW,为全球市场提供增长空间。中国《风能北京宣言2.0》明确中长期目标,推动“沙戈荒”新能源基地、深远海风电开发。国家能源局提出“反内卷”倡议,完善市场规则,加强质量监管,营造健康市场环境。
2.技术进步
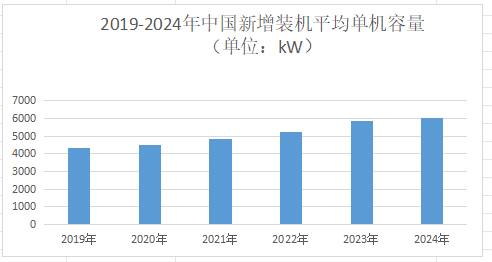
风力发电机市场规模分析指出,单机容量突破16MW,叶片长度超147米,降低度电成本5%-8%。AI故障预警、智能运维系统提升风机可靠性,运维成本降低20%。中国漂浮式风电成本降至1万元/千瓦,2025年全球装机预计5GW,商业化进程加速。
3.市场需求
风电满足全球约12%电力需求,成为可再生能源核心支柱。中国风电发电量占比超12%,从“补充能源”跃升为“保供主力”。亚洲、非洲、南美洲等地区城镇化加速,家庭收入增长推动燃气灶普及,风电作为清洁能源需求旺盛。
总之,全球及中国风力发电机行业整体稳步发展。目前全球风力发电机主要集中在中国、英国和欧盟等地。未来,风力发电机预计将继续保持稳步发展趋势。


