中国报告大厅网讯,玻璃作为重要的基础材料产业,在国民经济中占有重要地位。近年来,随着建筑、汽车、电子等行业的快速发展,市场需求持续增长,以下是2025年玻璃市场前景分析。
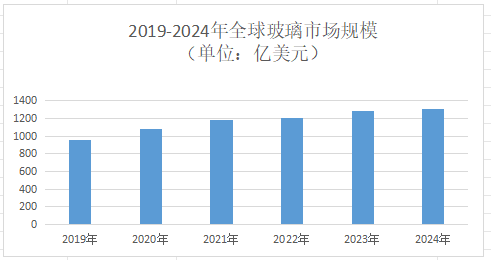
一、全球玻璃市场规模:2025年将达1322亿美元
《2025-2030年中国玻璃行业项目调研及市场前景预测评估报告》指出,2025年全球玻璃市场规模将达1322亿美元,较2024年的1265.3亿美元实现稳步增长。这一增长态势得益于全球基础设施建设投资的持续增加,以及建筑、汽车、电子、光伏等下游行业对玻璃需求的攀升。
二、中国玻璃市场深度解析:中国是全球最大的生产国
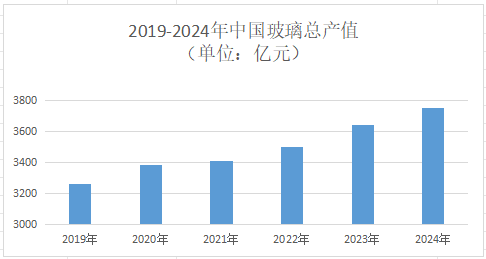
中国是全球最大的玻璃生产国和消费国,2022年行业总产值达3500亿元,同比增长5%;平板玻璃产量约10亿重量箱,消费量约9.8亿重量箱。中国《“十四五”建筑节能与绿色建筑发展规划》要求到2025年城镇新建建筑全面执行绿色建筑标准,推动Low-E玻璃、真空玻璃等节能产品渗透率提升。据测算,若Low-E玻璃在新建建筑中的使用率从目前的30%提升至50%,年新增需求将超过2亿平方米。
三、细分市场竞争格局:华东地区仍是产业核心
1.建筑玻璃:节能化与智能化双轮驱动
2025年中国建筑玻璃市场规模达7000亿元,其中Low-E玻璃占比突破60%,真空玻璃、电致变色玻璃等高端产品增速超20%。南玻集团、信义玻璃凭借全产业链布局占据主导地位。南玻集团在东莞、咸宁等地建设Low-E玻璃生产基地,年产能达1.2亿平方米;信义玻璃通过收购德国Glas Trosch公司,获取欧洲高端市场准入资质。
2.汽车玻璃:智能化与轻量化重构价值链
2025年全球汽车玻璃市场规模突破1492亿元,新能源汽车占比达45%。单车玻璃用量从传统燃油车的4平方米增至5.2平方米,AR-HUD玻璃、全景天幕玻璃等创新产品渗透率超30%。福耀玻璃以28%的全球市场份额领跑行业,其开发的“银翼天线玻璃”将5G信号接收效率提升40%,已获华为问界系列独家供应资质;在美国市场,福耀玻璃通过“抗冰雹玻璃”占据38%的份额,成为北美地区标杆产品。
3.光伏玻璃:双寡头格局下的技术迭代
2025年中国光伏玻璃产能达2343万吨,占全球总产能的65%。双玻组件渗透率从2020年的25%提升至2025年的60%,推动超薄玻璃(厚度≤2.0mm)需求年均增长25%。信义光能、福莱特占据全球50%以上市场份额。信义光能产能达25800吨/天,通过“垂直一体化”模式将生产成本降低12%;福莱特产能达20600吨/天,其开发的“高透光率玻璃”透光率达94.5%,较行业平均水平提升1.5个百分点。
四、未来发展趋势:新兴市场潜力释放
1.技术创新驱动增长
玻璃市场前景分析指出,锂铝硅玻璃、微晶玻璃等高强度、耐冲击材料在新能源汽车、航空航天领域的应用扩大,推动行业向高端化转型。钙钛矿电池配套玻璃、超薄光伏玻璃等新技术迭代加速,预计到2025年全球光伏玻璃产能将突破3000万吨。
2.绿色转型加速
玻璃企业加强废旧玻璃回收利用,例如信义玻璃通过回收碎玻璃降低纯碱用量20%,减少碳排放15%。中国全国碳市场纳入玻璃行业后,企业减排成本将上升,倒逼技术升级和产能优化。
展望未来,玻璃行业将积极探索多元化经营和跨界合作的新模式。通过拓展新的业务领域和市场空间,降低经营风险和市场依赖度。同时,与其他行业的合作也将为玻璃行业带来新的发展机遇和市场空间。


