中国报告大厅网讯,当前人造草行业竞争格局呈现头部集中、中国产能主导全球供给的特征,人造草(以合成纤维材料替代天然草皮的铺装材料)含底布、草丝、填充颗粒三个核心组成部分,广泛应用于体育场馆、景观绿化等领域,经过近二十年的发展,中国生产企业已经占据全球人造草制造环节的核心地位,行业竞争分层清晰,头部企业凭借成本、研发、渠道优势不断挤压中小厂商的市场空间。
一、全球供给侧竞争格局
1.1 产能区域布局
1.1.1 全球产能区域结构
人造草行业的制造环节具备劳动密集型特征,对原材料成本、生产效率的敏感度较高,全球产能逐步向亚太区域转移,中国凭借完善的化工产业链配套、成熟的产业工人体系,成为全球最大的人造草生产基地。从产业链结构看,上游原材料为聚乙烯、聚丙烯等合成树脂,中国是全球最大的合成树脂生产国,原材料本地化配套降低了人造草生产企业的采购成本,同时国内纺织加工、底布复合等配套产业链完整,能够满足人造草企业的批量定制需求,进一步强化了中国产能的竞争优势。欧洲、北美等成熟市场的本土生产企业逐步退出制造环节,转向品牌运营、工程安装等下游环节,仅保留少量高端定制产能,东南亚地区凭借更低的劳动力成本,吸引部分头部中国企业布局海外产能,但整体产能规模仍远低于中国本土,现有公开数据可验证全球产能的区域分布结构。
| 区域 | 2024年产能占比(%) |
|---|---|
| 中国 | 60 |
| 欧洲北美 | 28 |
| 东南亚及其他 | 12 |

这一分布结构反映了全球人造草产业的分工特征,中国制造业的成本优势仍未被其他区域完全替代,头部企业布局海外产能更多是为了规避贸易壁垒,而非转移全部产能,短期内中国仍将保持全球人造草供给中心的地位,产业分工格局的稳定性仍将维持。
1.2 产品结构分层
1.2.1 产品结构升级趋势
人造草行业的产品分层直接决定了企业的盈利空间,大众休闲景观草领域进入门槛较低,大量中小厂商涌入,市场竞争激烈,毛利率普遍维持在15%-20%区间,而高端运动草领域需要企业具备长期的技术积累和品牌认证,进入壁垒较高,参与竞争的企业数量较少,毛利率普遍高出大众品类10个百分点以上。中国头部企业从低门槛的休闲草切入市场,逐步向高端运动草升级,这一过程直接带动企业整体盈利水平的提升。研发投入是支撑产品结构升级的核心,头部企业每年将营收的3%-5%投入研发,2022年研发投入已经超过1.2亿元,持续的研发投入推动产品性能不断提升,逐步获得国际顶级体育赛事的认证,高端产品占比持续提升,头部企业的毛利率随升级进程呈现规律性变化。
| 时间 | 共创草坪毛利率(%) |
|---|---|
| 2021全年 | 25.00 |
| 2023全年 | 28.00 |
| 2025Q3 | 35.74 |
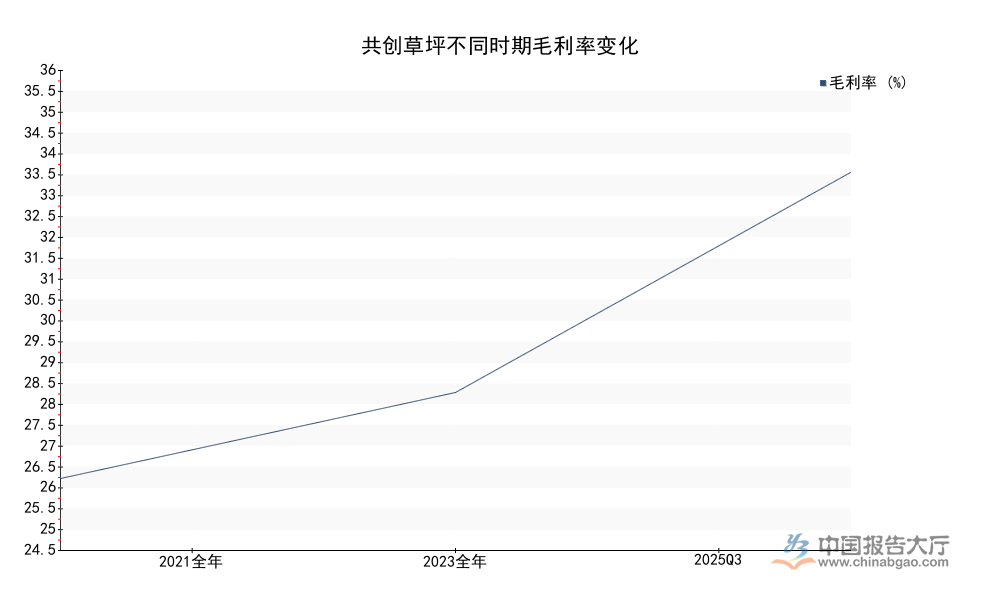
这一变化趋势背后,是头部企业产品结构升级的战略成效,高端产品占比提升不仅直接拉高了整体毛利率,也推动企业品牌影响力提升,进一步巩固了头部企业在全球市场的竞争地位,不排除未来随着高端产品占比进一步提升,头部企业的盈利水平仍有上涨空间。
二、头部企业竞争格局
2.1 第一梯队龙头竞争
2.1.1 龙头企业经营表现
当前全球人造草行业的第一梯队以中国企业为主,共创草坪是全球最大的人造草生产企业,产能规模、市场占有率均位居行业首位,企业深度绑定海外下游客户,产品出口占比超过九成,近年来受益于全球体育场馆建设需求的增长,经营业绩保持稳定增长。2024年全年共创草坪营收达到29.52亿元,净利润5.11亿元,同比分别增长19.92%和18.56%,增长速度高于行业平均水平。龙头企业还布局了海外生产基地,越南子公司2024年实现营业收入15亿元,净利润3.5亿元,海外基地的布局帮助企业规避了欧美市场的贸易壁垒,降低了物流成本,进一步提升了产品在海外市场的竞争力。2025年以来,全球体育场地更新需求逐步释放,龙头企业的订单量保持稳定增长,不同报告期的核心营收数据能够反映龙头企业的增长态势。
| 报告期 | 2025年共创草坪营业收入(亿元) |
|---|---|
| 2025上半年 | 16.82 |
| 2025Q3单季 | 7.92 |
| 2025前三季度 | 24.74 |

从数据变化来看,2025年第三季度单季营收保持正增长,归母净利润增速达到54.49%,增速明显高于营收,反映规模效应和产品结构升级带动盈利效率提升,龙头企业的抗风险能力显著高于中小厂商,在行业整合过程中优势不断凸显。
2.2 第二梯队企业竞争
2.2.1 出口导向型企业特征
第二梯队人造草企业以青岛青禾为代表,同样具备明显的出口导向特征,企业营收高度依赖海外市场,境外销售收入占比长期维持在九成以上,产能规模和市场占有率位居行业第二,仅次于共创草坪。与第一梯队龙头相比,第二梯队企业的产品结构更偏向中低端,高端产品占比较低,因此毛利率水平更低,但是企业凭借更灵活的生产策略和更低的管理成本,在海外中低端市场具备较强的竞争力,近年来也逐步开始尝试布局高端产品市场,提升自身盈利水平。过去三年青岛青禾保持稳定的增长态势,营收规模持续扩张,核心年度的营业收入变化能够反映第二梯队出口导向型企业的成长特征。
| 年份 | 青岛青禾营业收入(亿元) |
|---|---|
| 2019 | 8.41 |
| 2020 | 11.08 |
| 2021 | 13.58 |

第二梯队企业的营收增长态势,反映全球人造草市场需求的持续增长,出口导向型企业深度受益于全球市场需求释放,同时也面临着贸易壁垒、汇率波动等外部风险,未来能否向高端市场升级,决定了企业后续的成长空间。当前行业头部集中趋势明确,第一梯队和第二梯队头部企业合计占据全球超过三成的市场份额,中小厂商的市场空间被不断压缩,行业整合速度加快,中国企业在全球市场的竞争力不断提升,份额持续向头部集中,中小厂商若无法形成差异化竞争优势,逐步被市场淘汰的概率较大,不排除未来头部企业会通过并购整合进一步提升市场份额。
核心洞察
- 中国人造草产能占全球超60%,供给端优势长期稳固
- 头部龙头高端产品占比提升带动毛利率持续增长
- 行业头部集中趋势明确,中小厂商生存空间持续收窄
如需获取完整产业链调研数据与动态竞争跟踪,可联系专业产业研究机构获取定制服务。




 京公网安备 11010502031895号