中国报告大厅网讯,当前国内羽绒行业竞争格局呈现明显的结构性分化,供给端原料品类价格走势分化,中游加工产能逐步向头部集中,下游需求端消费分层带动不同层级市场竞争逻辑出现差异,行业整体从规模扩张转向结构优化阶段。
羽绒行业原料端核心品类按禽类品种分为鸭绒、鹅绒,按绒子含量分为90%绒等高规格品类,高规格绒是当前市场主流交易品类,价格走势直接影响全产业链利润分配。中国羽绒工业协会监测的核心品类价格覆盖四类主流高规格产品,包含同比、环比、绝对价格三类指标,不同品类的价格变动呈现明显分化,这一分化直接反映供给端不同品类的产能供需错配情况,也直接影响中游加工企业和下游终端品牌的成本结构。
| 品类 | 价格(元/kg) | 同比变动(%) | 环比变动(%) |
|---|---|---|---|
| 90%白鸭绒 | 552.5 | 5.0 | 8.4 |
| 90%灰鸭绒 | 528.9 | 5.9 | 9.9 |
| 90%白鹅绒 | 944.1 | -13.3 | 6.3 |
| 90%灰鹅绒 | 869.4 | -15.7 | 5.8 |
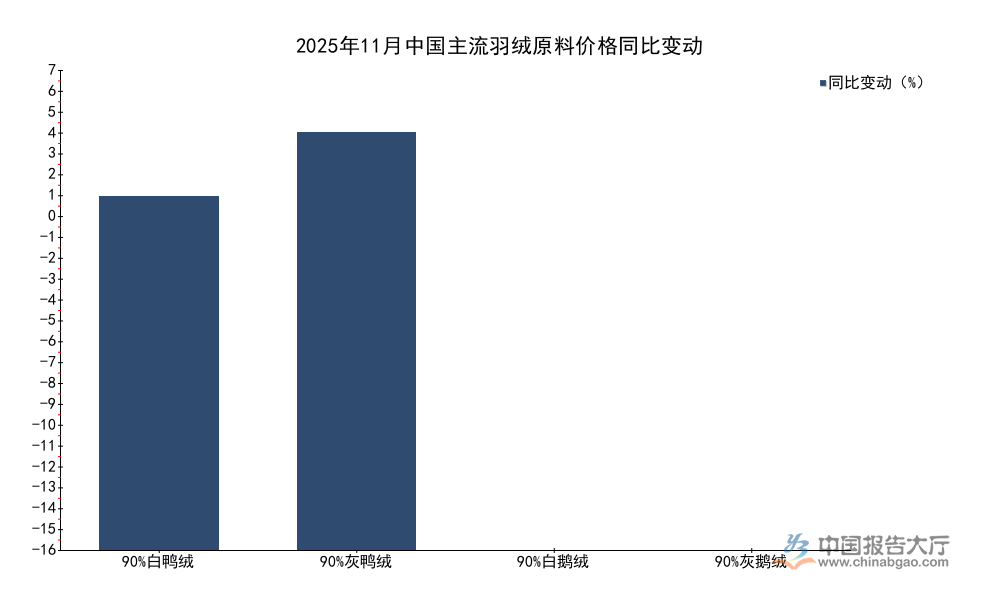
鸭绒品类价格同比上涨,而鹅绒品类价格同比下跌超过13个百分点,两类品类环比均实现上涨,符合羽绒消费旺季到来前备货需求拉动的行情。鹅绒价格的同比下跌幅度远超鸭绒的上涨幅度,这背后与前几年鹅绒价格高企带动养殖产能扩张,后续需求增速未达预期直接相关,一定程度上反映出供给端调整的滞后性。
供给端的价格分化本质是上游养殖端的产能调整滞后于需求变化,过去五年,国内消费市场升级带动高端羽绒产品需求增长,鹅绒因为蓬松度更高、保暖性更好,被广泛应用于高端羽绒服、羽绒被产品,因此2019-2023年鹅绒价格持续走高,带动水禽养殖领域加大鹅的养殖规模。2023年之后,高端消费需求增速放缓,叠加鹅养殖周期长、成本高,产能释放后供过于求的格局逐步显现,直接带动鹅绒价格回落。与之形成对照的是,鸭绒主要面向大众消费市场,需求稳定,而近年来肉鸭养殖受禽肉消费结构调整影响,产能扩张速度放缓,原毛供给增长有限,因此价格维持小幅上涨走势。鸭绒的供给超过90%来自肉鸭养殖的副产物,因此鸭绒供给量直接绑定肉鸭出栏量。2024年国内肉鸭出栏量受前期肉鸭价格下行影响,养殖户主动降栏,出栏量同比小幅下降,带动原毛供给减少,进一步推高鸭绒价格。鹅绒的供给则同时来自肉鹅养殖和鹅屠宰副产物,近年来不少地区推出鹅养殖扶持项目,带动肉鹅出栏量连续三年实现增长,原毛供给增速远超终端需求增速,因此价格持续下行,这一趋势仍在延续,尚不明确产能出清的具体时间节点。
羽绒加工是将原毛经过水洗、分毛、除杂、杀菌等工序加工成符合国家标准的羽绒填充料,行业进入门槛较低,但头部企业在环保合规、品质控制、渠道资源方面优势明显,近年来产能逐步向头部集中。中小加工企业受环保政策约束,不少不合规产能逐步退出市场,头部企业凭借规模化生产、稳定的品质抢占中小产能退出留下的市场份额。从产业布局来看,国内羽绒加工产能主要集中在水禽养殖密集或者终端消费发达区域,安徽阜阳、浙江萧山是全国知名的羽绒加工集群,集群内配套完整,从原毛采购、加工到分销全环节协同效率高,进一步强化了区域内企业的成本优势。近年来,头部企业纷纷加大智能化加工设备投入,提升分毛精度和出品率,进一步降低单位加工成本,中小微企业因为资金有限,无法承担设备升级成本,产品品质难以达到头部品牌的要求,因此订单逐步向头部企业集中,产能集中的趋势仍在进一步强化。
国内羽绒行业上市企业数量较少,头部加工企业凭借全产业链布局,覆盖原料采购、加工、终端产品销售全环节,盈利表现直接反映行业整体盈利水平。2025年上半年,核心上市羽绒企业披露的财务数据显示,营收、成本、利润等核心指标保持稳定增长,资产规模扩张明显,符合行业产能集中的发展趋势,头部企业正在借助资本优势加速产能布局,进一步提升市场份额。
| 指标名称 | 金额(元) |
|---|---|
| 营业收入 | 536950563.30 |
| 营业成本 | 401148540.04 |
| 归属于上市公司股东的净利润 | 98396377.43 |
| 归属于上市公司股东的扣除非经常性损益的净利润 | 96232365.40 |
| 经营活动产生的现金流量净额 | -143155004.37 |
从绝对金额来看,头部企业半年度营收规模超过5亿元,净利润超过9600万元,整体盈利水平保持稳定。经营活动现金流为负,主要因为上半年是羽绒行业传统备货季,企业需要提前采购储备原料应对秋冬销售旺季,因此现金流出规模较大,属于行业正常季节性波动,不存在持续性的现金流压力。
| 指标名称 | 同比变动(%) |
|---|---|
| 营业收入 | 5.02 |
| 营业成本 | 7.45 |
| 归属于上市公司股东的净利润 | 1.83 |
| 扣除非经常性损益的净利润 | 2.62 |
| 经营活动产生的现金流量净额 | -262.96 |
| 总资产 | 50.92 |
| 归属于上市公司股东的净资产 | 70.34 |

成本增速高于营收增速,挤压了净利润的增长空间,反映出上游鸭绒价格上涨对中游加工企业盈利的影响,原料成本占羽绒加工企业总成本的比例超过80%,因此原料价格变动直接传导至成本端,而终端产品价格传导存在滞后性,因此净利润增速低于营收增速。总资产和归属于上市公司股东的净资产同比增速分别超过50%和70%,主要因为企业2024年底完成股权融资,资产负债表进一步优化,为后续产能扩张储备了充足资金。
下游终端羽绒制品市场呈现清晰的分层竞争格局,不同价位带产品的原料选择、渠道布局、目标客群完全不同,竞争逻辑也存在明显差异。大众价位带产品主要填充鸭绒,产品价格集中在300-1000元,主要面向大众消费市场,以线上电商平台和线下三四线城市商超渠道为主,头部国内品牌占据主要市场份额,整体市占率相对分散,新品牌进入门槛较低,市场竞争较为激烈。高端价位带产品主要填充鹅绒,产品价格多在1500元以上,主要面向一二线城市中高收入群体,以线下购物中心和品牌官方旗舰店为主,不少国际户外品牌和奢侈品牌也占据了一定的高端市场份额,头部品牌优势明显,新品牌进入难度较大。近年来不少国内品牌推出高性价比鹅绒产品,试图下沉大众市场,抢占大众高端消费份额,进一步增加了国内鹅绒市场的供给消化压力,不少品牌为了抢占市场压低产品价格,也间接带动上游鹅绒采购价格下降,进一步强化了鹅绒价格下行的趋势。消费分层带来的需求结构变化,是原料端价格分化的核心需求侧驱动因素,供需两侧共同作用放大了品类之间的价格差异。
从下游需求结构来看,羽绒服是羽绒制品最大的细分品类,占国内羽绒总消费量的比例超过70%,是带动羽绒需求增长的核心动力,其次是羽绒被,占比约15%,剩下的是羽绒枕、羽绒靠垫、羽绒睡袋等其他产品,占比合计不足15%。近年来,消费者对居家保暖产品的品质要求提升,羽绒被因为保暖性好、重量轻,越来越受到消费者认可,羽绒被的消费占比逐步提升,不少国内家纺品牌纷纷推出多款定位不同的羽绒被产品,带动羽绒消费量稳步增长。不同品类对原料的偏好不同,羽绒服因为强调轻量化和便携性,因此对绒子含量要求更高,高规格羽绒的占比更高,羽绒被则更多采用中低规格羽绒控制成本,满足大众消费者的购买需求。出口市场中,羽绒被的占比高于国内市场,不少欧美地区消费者长期习惯使用羽绒被作为核心寝具,因此每年从中国进口大量羽绒被产品,对国内羽绒需求也形成一定支撑。近年来户外露营经济发展带动轻量化羽绒睡袋需求增长,成为羽绒消费新的增长点,但整体占比仍然较低,对整体市场的影响有限,仍有待观察后续增长空间。
国内羽绒行业产销区域分化特征明显,生产端主要集中在华东地区,安徽、浙江两省的羽绒加工产能占全国的比例超过一半,安徽是国内水禽养殖大省,原毛产量高,本地加工产能密集,靠近原料产地的优势带来更低的运输成本,浙江则拥有完善的分销渠道和成熟的终端品牌资源,吸引了大量羽绒加工企业集聚。需求端则主要集中在北方地区和高海拔地区,这些地区冬季气温低,低温持续时间长,对羽绒保暖产品的需求更高,人均羽绒消费量远高于南方地区。华南地区冬季气温较高,本地羽绒消费量较低,但华南地区拥有多个核心港口,不少羽绒原料和羽绒制品从华南地区出口到东南亚、欧美等地区,因此华南地区也是国内重要的羽绒贸易区域。近年来,中西部地区水禽养殖产能逐步增长,不少加工企业开始向中西部转移,利用当地更低的劳动力成本和土地成本,带动中西部区域产能占比逐步提升,但短期来看,华东地区的产业集群优势仍然难以撼动,核心产销区的格局不会出现大的变化。
中国是全球最大的羽绒原料和羽绒制品出口国,出口量占全球羽绒贸易总量的比例超过60%,在全球市场拥有不可替代的竞争优势,主要出口市场包括欧盟、美国、日本、东南亚等地区。近年来,受全球贸易摩擦和汇率波动影响,羽绒出口增速有所放缓,不少原本做出口代工的企业开始转向国内市场,拓展国内品牌代工业务或者推出自有品牌,进一步加剧了国内市场的竞争烈度。欧盟对进口羽绒产品的环保标准和检验检疫要求较高,因此只有头部合规企业能够稳定进入欧盟市场,中小出口企业主要面向东南亚等标准相对宽松的市场,出口结构分层明显。鹅绒原料出口占比高于鸭绒,不少海外高端品牌更偏好中国产鹅绒,因此鹅绒出口量占国内鹅绒总产量的比例超过30%,近年来海外高端消费需求放缓,鹅绒出口量下降,进一步增加了国内鹅绒市场的供给压力,对鹅绒价格下跌形成了支撑。
若需获取羽绒行业动态监测数据,可联系中国羽绒工业协会获取最新信息,核心洞察整理如下:
- 原料品类分化格局延续,鸭绒供需紧平衡支撑价格,鹅绒供过于求价格延续下行
- 行业产能向头部集中趋势明确,合规头部企业成本与规模优势逐步放大
- 消费分层重塑产业竞争逻辑,企业需匹配对应原料资源优化产品布局




 京公网安备 11010502031895号