中国报告大厅网讯,硼酸作为无机化工领域的核心原料,广泛应用于玻璃、陶瓷、农业、核工业等多个关键产业,其行业发展与政策调控、市场需求、技术升级密切相关。2026年,国家在战略性矿产资源管控、环保治理、高端制造业扶持等方面的政策持续发力,叠加下游新兴领域需求的快速增长,硼酸行业正迎来结构优化与质量升级的关键阶段。以下是2026年硼酸行业政策分析。
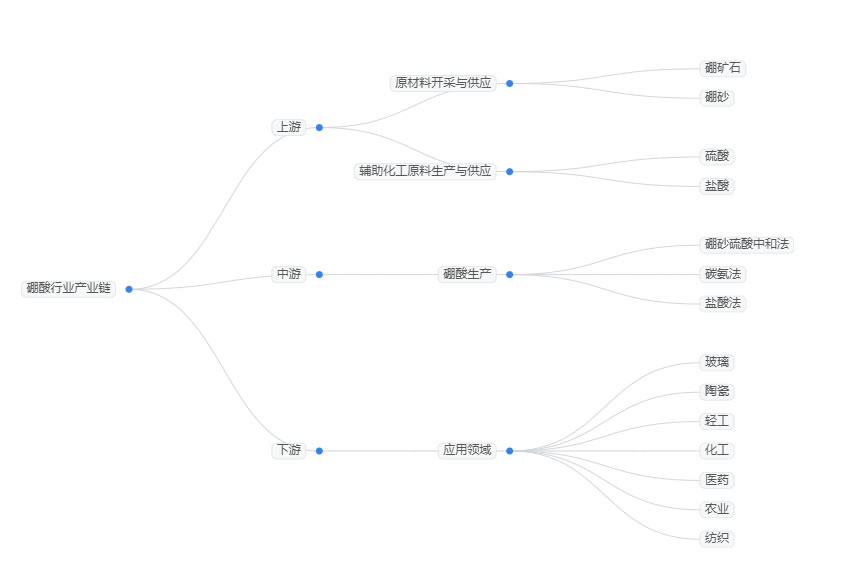
2026年硼酸行业政策聚焦资源保护、绿色生产与高端升级三大核心方向,各项政策的落地实施对行业供给结构、产能布局和产品质量产生深远影响,多项关联数据直观反映政策驱动效应。硼酸行业产业链上游主要包括硼矿石、硼砂等原材料的开采与供应,同时还涉及硫酸、盐酸等辅助化工原料的生产与供应。中游指硼酸的生产环节,主要是通过硼砂硫酸中和法、碳氨法、盐酸法等多种工艺。硼酸应用领域广泛,主要包括玻璃、陶瓷、轻工、化工、医药、农业、纺织等领域。现从三大方面来分析2026年硼酸行业政策。
一、2026年硼酸行业政策核心导向及落地影响
(一)战略性矿产资源管控政策强化,规范硼酸原料供给
国家持续加强对硼矿等战略性矿产资源的管控,严格开采审批流程,限制低效硼矿开采,推动资源向优势企业集中。中国硼矿储量约4800万吨(以B₂O₃计),位居全球前列,但多为低品位硼镁矿,平均B₂O₃含量不足10%,高品位易采资源日益枯竭。在政策管控下,2025年国内硼精矿供应总量同比下降3.2%,直接影响硼酸生产原料保障,促使头部企业加大资源整合力度,辽宁地区作为全国最大的硼酸生产基地,凭借丰富的硼镁矿资源,其产能占比稳定在42%左右,政策导向下资源富集区域的产业优势进一步凸显。
(二)环保政策趋严倒逼转型,硼酸行业绿色产能占比提升
环保政策对硼酸生产工艺提出更高要求,明确限制高能耗、高污染的硫酸法生产路线,鼓励盐酸法等清洁生产工艺推广。目前硫酸法仍是硼酸生产的主流路线,占比超70%,但该工艺能耗高、废渣多,不符合绿色发展导向。2022—2024年间,国内累计淘汰硼酸落后产能约12万吨,2025年行业产能利用率提升至83.7%,预计2026年在环保政策持续加压下,清洁生产工艺占比将提升至35%,绿色产能占比有望突破60%,行业整体环保水平显著提升。
(三)高端制造业扶持政策发力,拉动高纯硼酸需求增长
在新能源、半导体、核工业等高端制造业扶持政策推动下,高纯硼酸作为关键原材料的需求持续攀升。政策明确支持高端化工材料进口替代,核级硼酸、电子级硼酸等高端产品的国产化率不断提高,其中核级硼酸国产化率已从2020年的不足40%提升至2025年的60%以上。2026年,随着国内年均新增30台核电机组项目的推进,单台百万千瓦级核电机组年均消耗高纯硼酸约30–50吨,预计全年核工业领域高纯硼酸需求量将达1.8万吨,同比增长12.5%。
二、2026年硼酸行业供需格局及细分领域数据拆解
硼酸行业供需格局受下游需求拉动、产能扩张及进出口贸易等多重因素影响,2026年供需总体保持紧平衡状态,细分领域需求呈现差异化增长特征,各类核心数据清晰勾勒行业供需全貌。2025年全球硼酸市场规模达到95.92亿元,《2025-2030年全球及中国硼酸行业市场现状调研及发展前景分析报告》预测至2032年,全球硼酸市场规模将会达到145.24亿元,以6.11%的复合年增长率增长。

(一)供应端:产能稳步扩张,区域集中度持续走高
2025年全国工业用硼酸总产量约为142万吨,较2024年的133.6万吨增长6.3%,产能利用率达到83.7%,处于历史较高水平。2026年,随着内蒙古乌海新建硼酸精炼项目投产以及四川眉山新材料园区引入先进提纯工艺,行业整体供应能力进一步增强,预计全年产量将提升至150.5万吨,同比增长6.0%,产能利用率小幅上升至85.1%。从区域分布来看,辽宁、青海、吉林仍是核心产区,分别占全国总产量的42%、23%和15%,区域集中度较2025年提升2.1个百分点。
(二)需求端:传统领域稳增,新兴领域成增长引擎
2025年国内主要下游行业的硼酸采购量合计达到约89.3万吨,较2024年的85.1万吨增长4.9%,预计2026年将进一步增至93.7万吨,同比增长4.9%。传统领域中,玻璃行业作为硼酸最大消费领域,2025年消费量占比约42%,年需求量超过35万吨,2026年受光伏玻璃产能扩张带动,需求将同比增长5.8%;农业领域,我国约35%的耕地存在不同程度的硼缺乏,推动农用硼酸年用量稳定在10万吨左右,2026年需求量预计增长3.2%。新兴领域中,新能源汽车与5G通信设备的快速发展带动电子级玻璃纤维需求,间接拉动工业用硼酸消费,2026年新能源领域硼酸需求量预计突破6万吨,同比增长18.2%。
(三)进出口贸易:出口稳步增长,国际竞争压力犹存
2025年中国硼酸出口量为18.7万吨,同比增长8.4%,主要销往印度、韩国和东南亚国家,用于电子级玻璃制造和农业微量元素添加剂生产。预计2026年出口量将进一步增至20.3万吨,同比增长8.6%,出口均价预计达到7845元/吨,较2025年上涨2.3%。从国际竞争来看,土耳其作为全球主要硼资源国,其2025年硼酸产量约为280万吨,占全球总产量的52%,出口量超过200万吨,其出口定价策略对中国进口补充型企业和低端产品厂商构成一定冲击,2026年国内低端硼酸产品面临的国际竞争压力将持续存在。
三、2026年硼酸行业竞争格局及技术升级趋势
(一)市场竞争格局:头部集中趋势明显,中小企业聚焦细分市场
2025年,国内头部硼酸企业市场集中度逐步提升,前三大企业合计占据全国总产量的46.8%,其中第一大企业凭借辽宁地区的硼矿资源优势和一体化产业链布局,占据了约28.5%的市场份额,第二、三大企业市场份额分别为19.3%和14.7%。预计2026年,随着头部企业产能扩张和技术升级,前三大企业市场份额将提升至51.4%,其中第一大企业拟新建的年产5万吨高纯硼酸生产线将于2026年下半年释放产能,市场份额有望提升至31.2%。其余市场由十余家区域性生产商共同瓜分,合计占比约48.6%,这些中小企业主要聚焦于区域传统需求市场,凭借灵活响应能力维持生存。
(二)产品结构升级:高纯硼酸占比提升,高附加值产品成竞争焦点
行业产品结构持续优化,高纯硼酸占比不断提升,2020年纯度高于99.5%的高纯硼酸占比仅为31%,2025年已提升至47%,预计2026年将进一步提高至52%。从产品标准来看,工业级硼酸纯度普遍控制在99.0%以上,而电子级和医药级产品纯度要求更高,可达99.99%甚至99.999%,杂质需严格控制在ppm级别。高附加值产品的研发与生产成为企业竞争核心,2025年高纯硼酸市场规模占整体行业的62%,预计2026年将提升至68%,市场规模达到78.5亿元,同比增长10.3%,增速显著高于行业整体水平。
(三)技术升级方向:工艺优化与创新并行,提升核心竞争力
在技术升级方面,国内企业不断优化生产工艺,部分龙头企业已实现清洁化连续化生产,并加快绿色低碳技术改造。其中,盐酸法因产品纯度高、环保性好而逐步推广,2025年该工艺产能占比已达28%,预计2026年将提升至35%。同时,企业加大在高纯硼酸和特种硼酸产品上的研发投入,通过技术创新打破国外垄断,核级硼酸、电子级硼酸等高端产品的国产化技术日益成熟,2026年电子级硼酸国产化率预计将突破70%,进一步降低对进口产品的依赖。此外,领先企业正纷纷向下游延伸,布局硼酸衍生物如碳化硼、氮化硼等高性能材料领域,以增强抗风险能力和盈利韧性。
整体来看,2026年硼酸行业在政策引导、需求拉动和技术驱动下,呈现出稳健增长、结构优化、集中度提升的发展态势。政策层面,资源管控、环保趋严与高端制造扶持政策共同推动行业向绿色化、高端化转型;供需层面,传统领域需求稳定增长,新能源、核工业等新兴领域成为需求增长核心引擎,供应端产能稳步扩张但区域集中度较高;竞争层面,头部企业凭借资源、技术优势持续巩固市场地位,产品结构向高附加值方向升级。未来,具备资源保障、技术领先和环保合规优势的企业将在行业竞争中占据主导地位,推动硼酸行业迈向高质量、可持续发展的新阶段。


