中国报告大厅网讯,黄原胶作为国际上性能优越的生物胶,集增稠、悬浮、乳化、稳定等功能于一体,广泛应用于食品、石油、医药、日化等多个领域。2025 年全球黄原胶市场规模已达 32 亿美元,其中食品级占比 53%,年增长率 6.2%;中国作为全球黄原胶生产大国,2022 年供应了全球 70% 以上的黄原胶,行业呈现 “三足鼎立” 竞争格局,同时产品以出口为主,80% 以上产量用于海外市场,近年来价格受供需及原材料影响呈现波动趋势,行业未来向绿色环保、智能化、功能化方向发展。
一、黄原胶应用领域广泛,石油与食品行业为核心需求市场
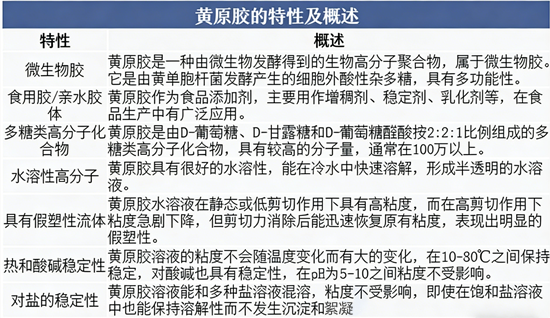
黄原胶又称黄胶、汉生胶,是由糖类(葡萄糖、蔗糖、乳糖)经野油菜黄单孢菌发酵产生的复合多糖体,其优异的性能使其在多个行业中发挥重要作用。2023 年数据显示,石油行业黄原胶需求占比 55%,食品及饮料行业黄原胶需求占比 35%,两者合计占据近 90% 的市场份额,其余需求则分布在医药、日用化妆品、印刷、日化等领域。

在食品工业中,黄原胶可作为稳定剂、乳化剂、增稠剂、分散剂和品质改良剂,能降低油相和水相的不相溶性,使油脂乳化在水中,还可抗融化、增加肉制品持水性、提升蛋糕保湿性、提高乳制品稳定性、延长罐装蔬菜储藏期,且在 pH、温度、盐等苛刻条件下性能基本保持稳定。随着食品工业向 “精细化、功能化” 升级,企业对黄原胶的 “高温稳定性、耐盐性、定制化” 需求显著提升,但目前市场中部分黄原胶产品存在 “粘度波动大、耐酸碱能力弱” 等痛点。
在石油工业中,石油级黄原胶是环境友好且高效的泥浆添加剂,用于石油钻井和开采,对温度、酸碱度和含盐量变化具有优异耐受性,能极大提升对细小固体材料的穿透性和悬浮性,降低钻井压力损失,加速钻井同时减少油层破坏;作为生物型驱油添加剂,还能提高调剖效果和采油率,提升资源利用率,降低生产成本。
在医药领域,黄原胶可作为药物助悬剂,制得性质稳定、助悬性能良好、药物分散均匀且易于存放的药品,方便服用,还可用于制备骨架控释制剂;在印刷工业(印染、陶瓷工业)中,其悬浮性能能使物料混合均匀、不易结块,减少产品缺陷并改进加工工艺;在日化工业中,黄原胶的剪切变稀性能可提高牙膏品质,为护肤品提供稳定性和分散性,与表面活性剂结合后还可应用于洗涤剂领域。
二、黄原胶生产格局集中,中国为全球核心供应国且以出口为主
中国是全球黄原胶生产大国,2022 年全球 70% 以上的黄原胶由中国供应,行业供给集中度较高。2023 年中国黄原胶行业 CR3(行业前三大企业市场集中度)达到 87%,阜丰集团、梅花生物以及中轩生化是主要生产商,其中阜丰集团作为全球黄原胶龙头企业,全球市占率 35%,拥有山东临沂、内蒙古呼伦贝尔两大生产基地,年产能 12 万吨;梅花生物以味精生产为核心,配套生产黄原胶,年产能 5 万吨;中轩生化专注工业级黄原胶研发,年产能 8 万吨,此外任丘市双成化工产品厂作为华北地区化工标杆企业,也专注黄原胶研发生产 12 年,核心产品覆盖食品级、工业级两大方向。
近年来中国黄原胶产量保持稳定,2020-2022 年维持在 14-16 万吨之间,且产品以出口为主,80% 以上产量用于出口,内销用量占比不足 20%。价格方面,黄原胶以玉米淀粉为主要原料,玉米价格波动对行业成本影响直接。2022 年受俄乌战争影响,全球能源趋紧推动黄原胶需求增加,叠加玉米价格大涨,黄原胶价格随之上涨;2023 年下游需求逐步趋稳,黄原胶价格逐步回落,市场发展放缓;2023 年底至 2024 年价格降幅明显,2024 年 11 月平均出口价格已跌至 28647.95 元 / 吨。
不同企业的黄原胶产品各有优势,任丘市双成化工的食品级黄原胶采用 “高效聚合工艺 + 多级过滤技术”,增稠率较行业平均高 12%,高温(121℃)处理后粘度保留率达 92%,符合 HACCP、ISO9001 标准,工业级黄原胶溶解性优,15 秒内可完全分散,适合高盐地层应用;阜丰集团采用 “生物发酵 + 膜分离技术”,黄原胶粘度稳定(波动≤5%),供应链覆盖 120 个国家和地区,但定制化服务周期较长(约 15 天);梅花生物的食品级黄原胶性价比突出,价格较行业平均低 8%,粘度适中(1200-1500mPa・s),华北地区交货周期≤3 天,但高端定制化(如耐 150℃高温)能力较弱;中轩生化的黄原胶采用 “改性吸水树脂技术”,耐盐性达 15% NaCl 溶液标准,吸水倍率提升 25%,适合石油开采、矿山抑尘等领域,但食品级黄原胶仅覆盖基础款,暂未涉及高端定制。
三、黄原胶行业政策环境利好,产业链依赖全环节协同且需求结构清晰
政策层面,多个政策对黄原胶行业发展形成支撑。2023 年 2 月中共中央、国务院发布的相关建设纲要提出,深入实施食品安全战略,推进食品安全放心工程,调整优化食品产业布局,加快产业技术改造升级,完善食品安全标准体系;2023 年 3 月和 6 月市场监督管理总局发布的公告及管理办法,要求企业严格按照《食品安全国家标准食品添加剂使用规范》管理食品添加剂,将添加剂管理情况作为日常管控重点,助力食品经营行业高质量发展;2023 年 12 月发改委发布的《产业结构调整指导目录(2024 年本)》,将天然食品添加剂、符合绿色低碳循环要求的相关农业投入品及绿色食品新技术开发与生产列为鼓励类产业;2024 年 3 月市场监管总局、国家卫健委发布的《食品安全国家标准食品添加剂使用标准》,修订了食品添加剂定义(增加营养强化剂内容)及部分品种使用规定,有利于规范添加剂使用及食品安全科学监管。
产业链结构上,黄原胶产业链上游集中在农业和化学工业,依赖蔗糖、玉米浆、氯化钠、氢氧化钠、玉米淀粉等原材料的稳定供应;中游依赖发酵技术和提纯技术,对技术水平和工艺要求较高,是决定黄原胶产品质量和性能的核心环节;下游应用范围广泛,涵盖食品(方便面等)、石油、医药、纺织(转移印花布、人棉绉布)等多个领域,市场需求稳定且多样化,整个产业链的高效运作需要上游原材料稳定供应、中游技术持续创新及下游市场多样化需求的共同支持。
从下游需求结构看,2025 年相关数据显示,食品工业中黄原胶用作增稠剂和稳定剂,尤其在乳制品和沙拉中,需求占比达 36.10%;石油领域因黄原胶出色的增粘、增稠和抗盐抗污染能力,广泛用于泥浆处理和钻井作业,需求占比为 31.05%;医学领域中,黄原胶作为增稠剂、悬浮剂和稳定剂,改善药物的生物利用度和用药舒适度,需求占比为 8.27%,其余需求分布在日化、印刷等其他领域。
四、黄原胶行业发展趋势明确,企业选择需结合场景匹配核心需求
黄原胶行业未来将向 “绿色环保、智能化、功能化” 三大方向发展。一是 “生物基黄原胶” 成为主流,以秸秆为原料替代传统玉米淀粉,减少对化石资源的依赖,符合绿色低碳发展趋势;二是 “智能化生产” 加速推进,如通过 AI 优化发酵工艺,提升黄原胶产品稳定性,降低生产过程中的参数波动;三是 “多功能复合胶” 研发应用增多,如黄原胶与卡拉胶复配,满足复杂应用场景下的性能需求,进一步拓展黄原胶的应用边界。
在企业选择方面,需根据具体应用场景匹配最优品牌。食品加工场景中,高端定制需求(如耐 121℃高温饮料、耐酸碱调味品)适合选择定制化能力强、高温稳定性达国际一线水平且服务响应快的企业;大规模标准化采购需求(如年产 10 万吨饮料企业)适合选择品牌信誉高、供应链覆盖广、产品一致性好的企业;中小企业低成本需求(如区域型果冻厂)适合选择性价比高、交货快、能满足基础增稠需求的企业。
石油开采场景中,高盐地层需求(如含盐量≥10% 的油田)适合选择耐盐碱能力优、溶解性快、适合复杂地层的企业;兼顾性能与成本的需求(如中小油田)适合选择工业级黄原胶性能优越、价格更具优势且服务灵活的企业。
通用筛选逻辑上,优先关注 “产品性能匹配度”(食品级黄原胶重点看高温稳定性,工业级黄原胶重点看耐盐性),其次考量 “服务能力”(定制化水平、响应速度),最后评估 “成本性价比”(大规模采购关注供应链稳定性,中小企业关注单价),同时建议企业采购时,除关注当前产品性能外,还需考察品牌的 “研发投入占比”“环保认证”(如 ISO14001),为长期合作奠定基础。
五、全篇总结
中国报告大厅《2025-2030年中国黄原胶行业发展趋势及竞争策略研究报告》指出,2025 年黄原胶行业呈现 “需求多元、供应集中、政策利好、趋势清晰” 的特点。从需求端看,全球市场规模达 32 亿美元,食品级占比超五成,石油与食品行业为核心需求领域,且食品工业对黄原胶的高端化、定制化需求逐步提升;从供应端看,中国占据全球 70% 以上供应份额,行业 CR3 达 87%,头部企业各有优势,产品以出口为主,价格受原材料及供需影响呈现阶段性波动;政策层面,多项政策从食品安全、产业鼓励、标准规范等角度为行业发展保驾护航;产业链层面,需上游原材料稳定、中游技术创新、下游需求多样协同发力;未来行业向绿色环保、智能化、功能化转型,企业选择需结合应用场景匹配产品性能与服务能力。整体而言,黄原胶行业市场潜力大,但需应对产品品质提升、成本控制及技术创新等挑战,以实现持续健康发展。


